GRAINGER: Prognose erneut erhöht – der Gewinn bekommt Schützenhilfe
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
W. W. Grainger wächst im dritten Quartal schneller als in den beiden Vorquartalen und hebt die Jahresprognose über die Analystenerwartungen. Zum Gewinnsprung tragen allerdings auch Aktienrückkäufe und eine niedrigere Steuerquote bei, während im nordamerikanischen Kerngeschäft höhere Frachtkosten die Bruttomarge belasten.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 11,3 % auf 5,18 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 5,08 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 10,21 auf 12,54 USD und übertrifft den Konsens von 11,68 USD. • Grainger hebt die Jahresprognose für den Umsatz auf 19,8 bis 20,0 Mrd. USD und für das bereinigte EPS auf 47,00 bis 48,00 USD an. • Im Segment High-Touch Solutions N.A. wächst der Umsatz um 13,8 %, die Bruttomarge sinkt um 30 Basispunkte auf 40,8 %. • Der Free Cashflow beträgt 546 Mio. USD, an die Aktionäre fließen 396 Mio. USD zurück. |
Der Händler für Wartungs-, Reparatur- und Betriebsbedarf steigert den Umsatz gegenüber dem Vorjahresquartal um 11,3 % auf 5,18 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 5,08 Mrd. USD. Die ausgewiesene Rate unterzeichnet dabei die Dynamik: Ohne den Ausstieg aus dem britischen Markt und ohne Wechselkurseffekte wächst Grainger um 14,9 %.
Beim Gewinn legt der Konzern noch stärker zu. Das bereinigte operative Ergebnis steigt um 18,2 % auf 836 Mio. USD; die bereinigte operative Marge verbessert sich von 15,2 % auf 16,1 %. Das bereinigte verwässerte EPS klettert von 10,21 auf 12,54 USD und liegt damit rund 7 % über dem Konsens von 11,68 USD. Nach GAAP verdoppelt sich das EPS sogar von 6,12 auf 12,42 USD. Dieser Sprung erklärt sich allerdings aus der Vergleichsbasis: Im Vorjahresquartal belastete der Verlust aus dem Rückzug aus Großbritannien mit 196 Mio. USD. Maßgeblich ist deshalb die bereinigte Rechnung.
Auch das bereinigte EPS wächst nicht allein aus dem operativen Geschäft: Weniger ausstehende Aktien und eine dank zusätzlicher Steuergutschriften leicht gesunkene bereinigte Steuerquote von 24,3 % nach 24,8 % lassen den Gewinn je Aktie stärker zulegen als das operative Ergebnis. Zudem verdankt Grainger die höhere Marge zum Teil dem Ausstieg aus dem britischen Markt. Die Substanz des Quartals bleibt dennoch belastbar, weil die Umsätze klar schneller wachsen als die bereinigten Vertriebs- und Verwaltungskosten, die um 7,7 % zulegen.
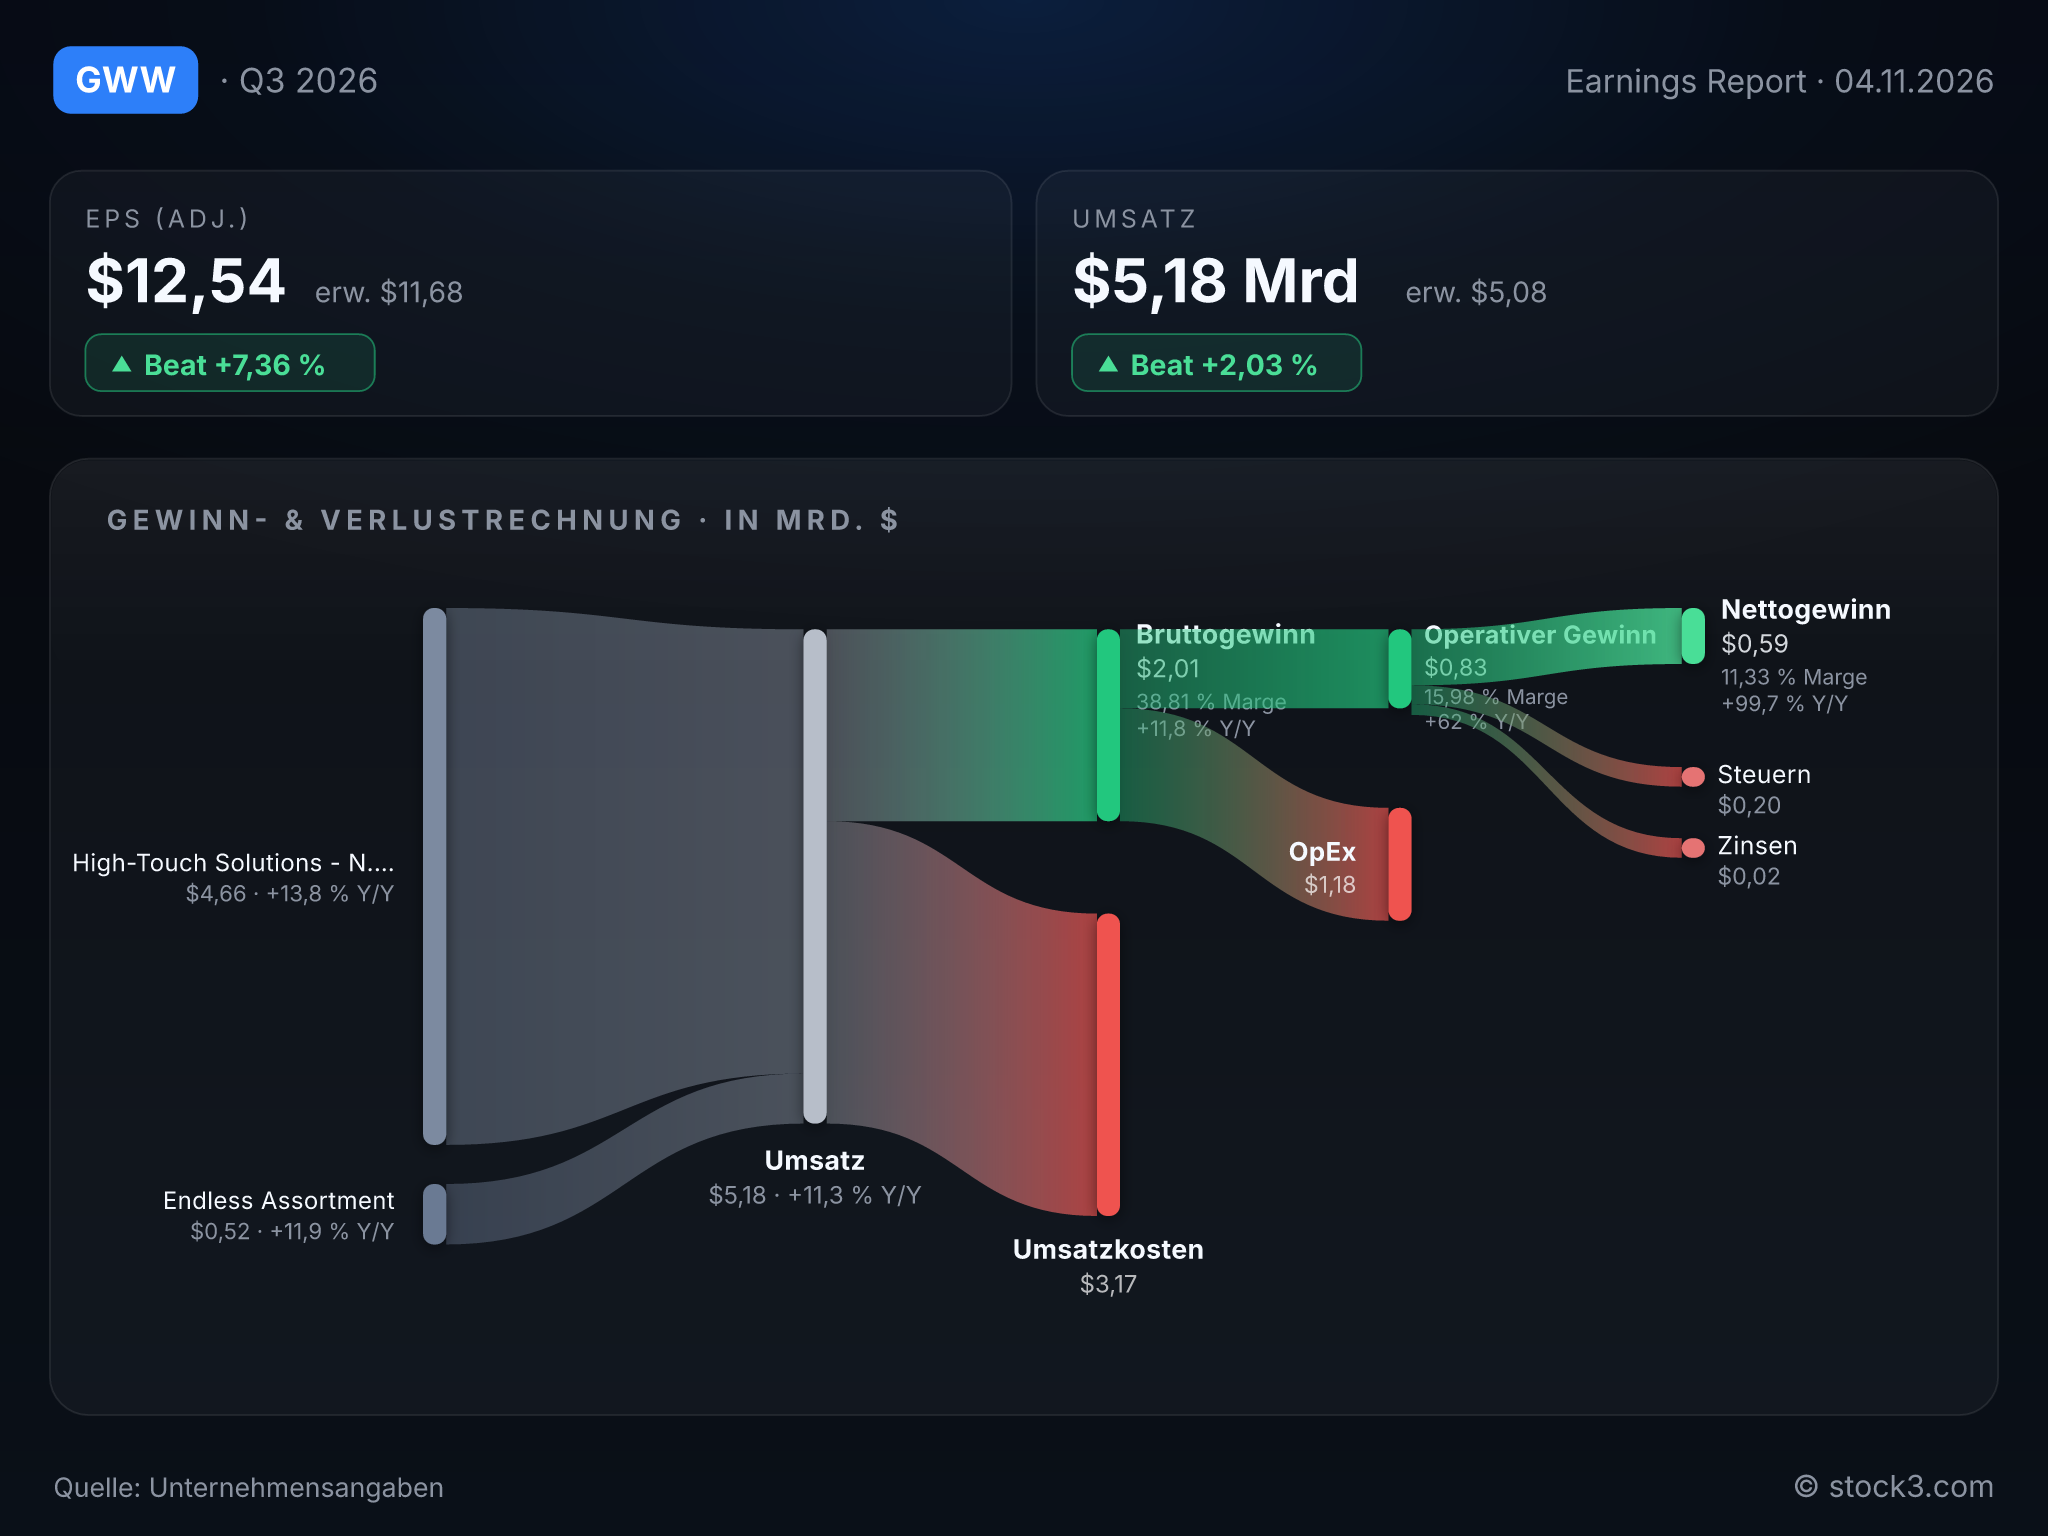
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von W. W. Grainger. (Quelle: Unternehmensangaben)
Nordamerika wächst vor allem über die Menge
Im Segment High-Touch Solutions N.A. legt der Umsatz um 13,8 % zu. Dahinter stehen ein zweistelliges Mengenwachstum und Preiserhöhungen, mit denen Grainger gestiegene Einkaufskosten an die Kunden weitergibt. Die Kunden akzeptieren also höhere Preise und bestellen trotzdem deutlich mehr, was für eine starke Stellung bei den Abnehmern spricht. Der Preis dafür zeigt sich in der Bruttomarge des Segments: Sie sinkt wegen höherer Frachtkosten und eines ungünstigeren Produktmixes um 30 Basispunkte auf 40,8 %. Der Rückgang ist begrenzt, trifft aber das Kerngeschäft und bleibt der einzige echte Schwachpunkt im Zahlenwerk.
Das Segment Endless Assortment mit MonotaRO und Zoro wächst ausgewiesen um 11,9 %, organisch und währungsbereinigt sogar um 19,3 %. Allein die Wechselkurse kosten hier gut 6 Prozentpunkte. Zugleich steigt die Bruttomarge um 90 Basispunkte, sodass dieses Segment derzeit Wachstumstempo und Ertragsqualität verbindet.
Auch der Cashflow passt ins Bild: Der operative Cashflow steigt von 597 auf 661 Mio. USD, nach Investitionen bleibt ein Free Cashflow von 546 Mio. USD. Davon fließen 396 Mio. USD über Dividenden und Rückkäufe an die Aktionäre zurück.
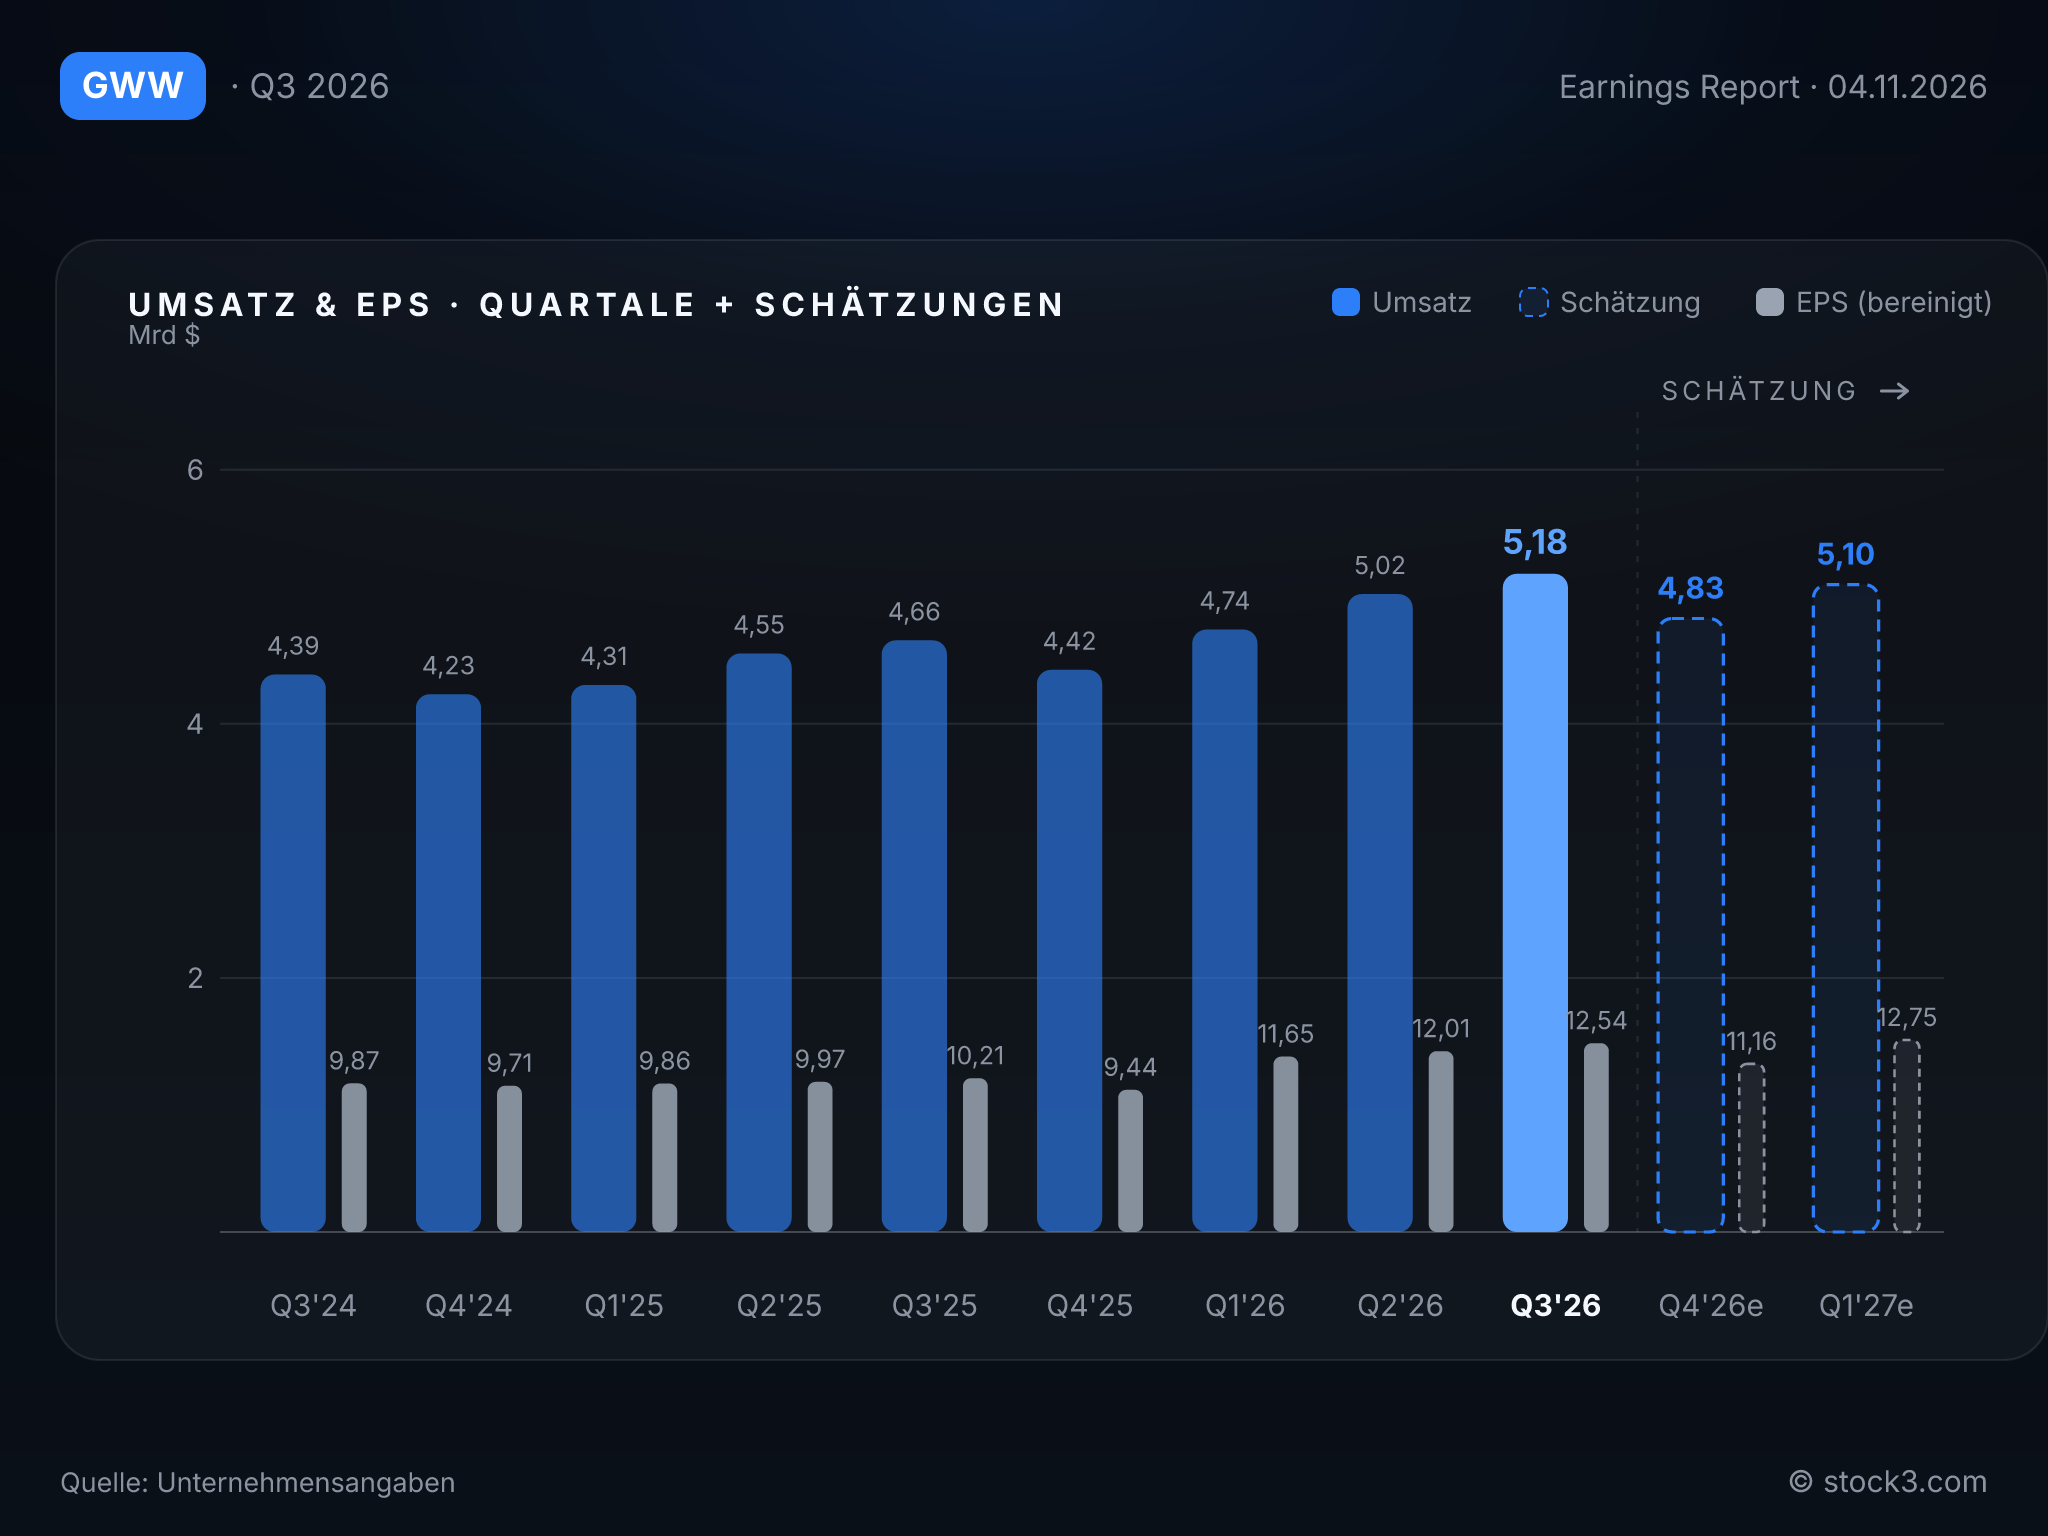
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Grainger hebt die Prognose zum zweiten Mal in Folge an. Da nur noch ein Quartal offen ist, bleibt wenig Raum für Enttäuschungen. Die Umsatzprognose für 2026 steigt von 19,4 bis 19,7 auf 19,8 bis 20,0 Mrd. USD; das organische, währungsbereinigte Wachstum soll nun 13,0 bis 14,5 % erreichen. Beim bereinigten verwässerten EPS erhöht das Management die Spanne von 45,50 bis 47,25 auf 47,00 bis 48,00 USD. Schon die Untergrenze liegt über dem Analystenkonsens von 46,54 USD. Auch beim Umsatz übertrifft die gesamte neue Spanne die Schätzung von 19,67 Mrd. USD. Bei der bereinigten operativen Marge steigt nur die Untergrenze auf 16,0 %, während die Obergrenze bei 16,2 % bleibt.
Die Dynamik stützt die Anhebung: Das Umsatzwachstum hat sich im Jahresverlauf von 10,1 % im ersten über 10,3 % im zweiten auf 11,3 % im dritten Quartal beschleunigt. Der Vorstandschef verweist auf ein sich verbesserndes Nachfrageumfeld und sieht Grainger auf Kurs für ein außergewöhnliches Jahr. Das legt nahe, dass das Management mit einer Belebung rechnet, die über dieses Quartal hinaus anhält.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 17,94 Mrd. USD | 19,67 Mrd. USD | 21,09 Mrd. USD |
| EPS | 39,48 USD | 46,54 USD | 51,14 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mit 18,2 % wächst das bereinigte operative Ergebnis deutlich schneller als der Umsatz. Das gibt dem Gewinnanstieg Substanz, auch wenn Rückkäufe und Steuergutschriften beim Gewinn je Aktie mithelfen und die Bruttomarge im Kerngeschäft wegen der Frachtkosten um 30 Basispunkte nachgibt. Mit zweistelligem Mengenwachstum in Nordamerika, steigender operativer Marge und einer Gewinnprognose, deren Untergrenze über dem Konsens liegt, übertrifft Grainger die Erwartungen auf ganzer Breite. Auf Basis der Analystenschätzungen beträgt das KGV 29,2 für 2026 und 26,6 für 2027; das erwartete Gewinnwachstum liegt bei 10 %. Die Tendenz für die Aktie bleibt positiv, solange sich das Wachstum von Quartal zu Quartal weiter beschleunigt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

