FISERV: Sparziel verdoppelt – jetzt zählt das Schlussquartal
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Fiserv erfüllt die Analystenerwartungen und findet beim Umsatz langsam Boden, während der Gewinn weiter sinkt. Die bereinigte operative Marge liegt fast sechs Prozentpunkte unter dem Vorjahr und eine Abschreibung in Milliardenhöhe belastet das Quartal; gegensteuern soll ein Sparprogramm, dessen Ziel das Management verdoppelt.
| ✦ Auf einen Blick |
|---|
|
• Der bereinigte Umsatz sinkt um 1 % auf 4,85 Mrd. USD und entspricht damit der durchschnittlichen Analystenschätzung von 4,85 Mrd. USD. • Das bereinigte EPS fällt von 2,04 auf 1,75 USD und liegt leicht über dem Konsens von 1,72 USD. • Eine Goodwill-Abschreibung von 6,45 Mrd. USD führt nach GAAP zu einem Verlust je Aktie von 11,17 USD. • Die bereinigte operative Marge geht von 37,0 % auf 31,2 % zurück, im Händlergeschäft Merchant Solutions sogar von 37,2 % auf 28,7 %. • Fiserv bestätigt die Jahresprognose von minus 1 % bis 0 % organischem Wachstum und 7,20 bis 7,40 USD bereinigtem EPS und hebt das Sparziel von Project Elevate auf 1 Mrd. USD an. |
Fiserv, ein Anbieter von Technik für Zahlungsabwicklung und Banksoftware, meldet für das dritte Quartal einen GAAP-Umsatz von 5,20 Mrd. USD und damit 1 % weniger als im Vorjahresquartal. Für den Vergleich mit den Erwartungen zählt der bereinigte Umsatz ohne durchgereichte Portoerstattungen. Er sinkt ebenfalls um 1 % auf 4,85 Mrd. USD und trifft die durchschnittliche Analystenschätzung von 4,85 Mrd. USD genau. Organisch, also ohne Währungseffekte, Zukäufe und Verkäufe, tritt der Umsatz auf der Stelle.
Beim Gewinn liegen GAAP-Ergebnis und bereinigte Rechnung weit auseinander. Nach GAAP fällt ein Verlust je Aktie von 11,17 USD an, nachdem Fiserv im Vorjahr noch einen Gewinn von 1,46 USD erzielt hatte. Verantwortlich dafür ist eine nicht zahlungswirksame Abschreibung auf den Goodwill von 6,45 Mrd. USD. Für die Bewertung ist das bereinigte EPS maßgeblich: Es fällt von 2,04 auf 1,75 USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 1,72 USD.
Auslöser der Abschreibung ist nach Angaben des Unternehmens der anhaltende Rückgang von Aktienkurs und Börsenwert. Sie berührt den Cashflow nicht, dokumentiert aber, wie viel weniger der Markt den einst zugekauften Geschäften heute zutraut. Trotz der leicht übertroffenen Erwartungen steht auch beim bereinigten EPS ein Rückgang von rund 14 % gegenüber dem Vorjahr.
Die Marge bröckelt in beiden Sparten
Die bereinigte operative Marge sinkt von 37,0 % auf 31,2 %. Am stärksten betroffen ist Merchant Solutions, das Geschäft mit Händlern: Hier geht der Umsatz organisch um 2 % zurück, während die Marge von 37,2 % auf 28,7 % fällt. Financial Solutions, das Geschäft mit Banken, wächst dagegen erstmals wieder, organisch um 2 %. Die Marge gibt allerdings auch dort nach, von 42,5 % auf 38,1 %.
Damit stabilisiert sich zwar der Umsatz, im Ergebnis kommt davon aber noch nichts an. Die Kosten für Abwicklung und Dienstleistungen steigen spürbar, obwohl die Erlöse leicht sinken. CEO Takis Georgakopoulos verweist auf Fortschritte bei der Kundenbindung: Die Nettoabwanderung im Bankgeschäft sei seit Jahresbeginn um mehr als 25 % gesunken, das Geschäft mit großen Neukunden werde nun hochgefahren. Das spricht für künftige Umsätze, belegt aber noch keine Verbesserung der Marge in diesem Quartal.
Sparziel verdoppelt, Rückkäufe vorgezogen
Nach einer Überprüfung des gesamten Portfolios hebt Fiserv das Einsparziel des Programms Project Elevate von 500 Mio. auf 1 Mrd. USD an. Zudem will der Konzern im vierten Quartal eigene Aktien für 500 Mio. USD zurückkaufen, laut Finanzchef Paul Todd früher als ursprünglich geplant. Die Wortwahl des Managements lässt erkennen, dass es die Talsohle für erreicht hält. Dieser Zuversicht steht der Free Cashflow gegenüber, der in den ersten neun Monaten von 2,88 auf 2,04 Mrd. USD gesunken ist.
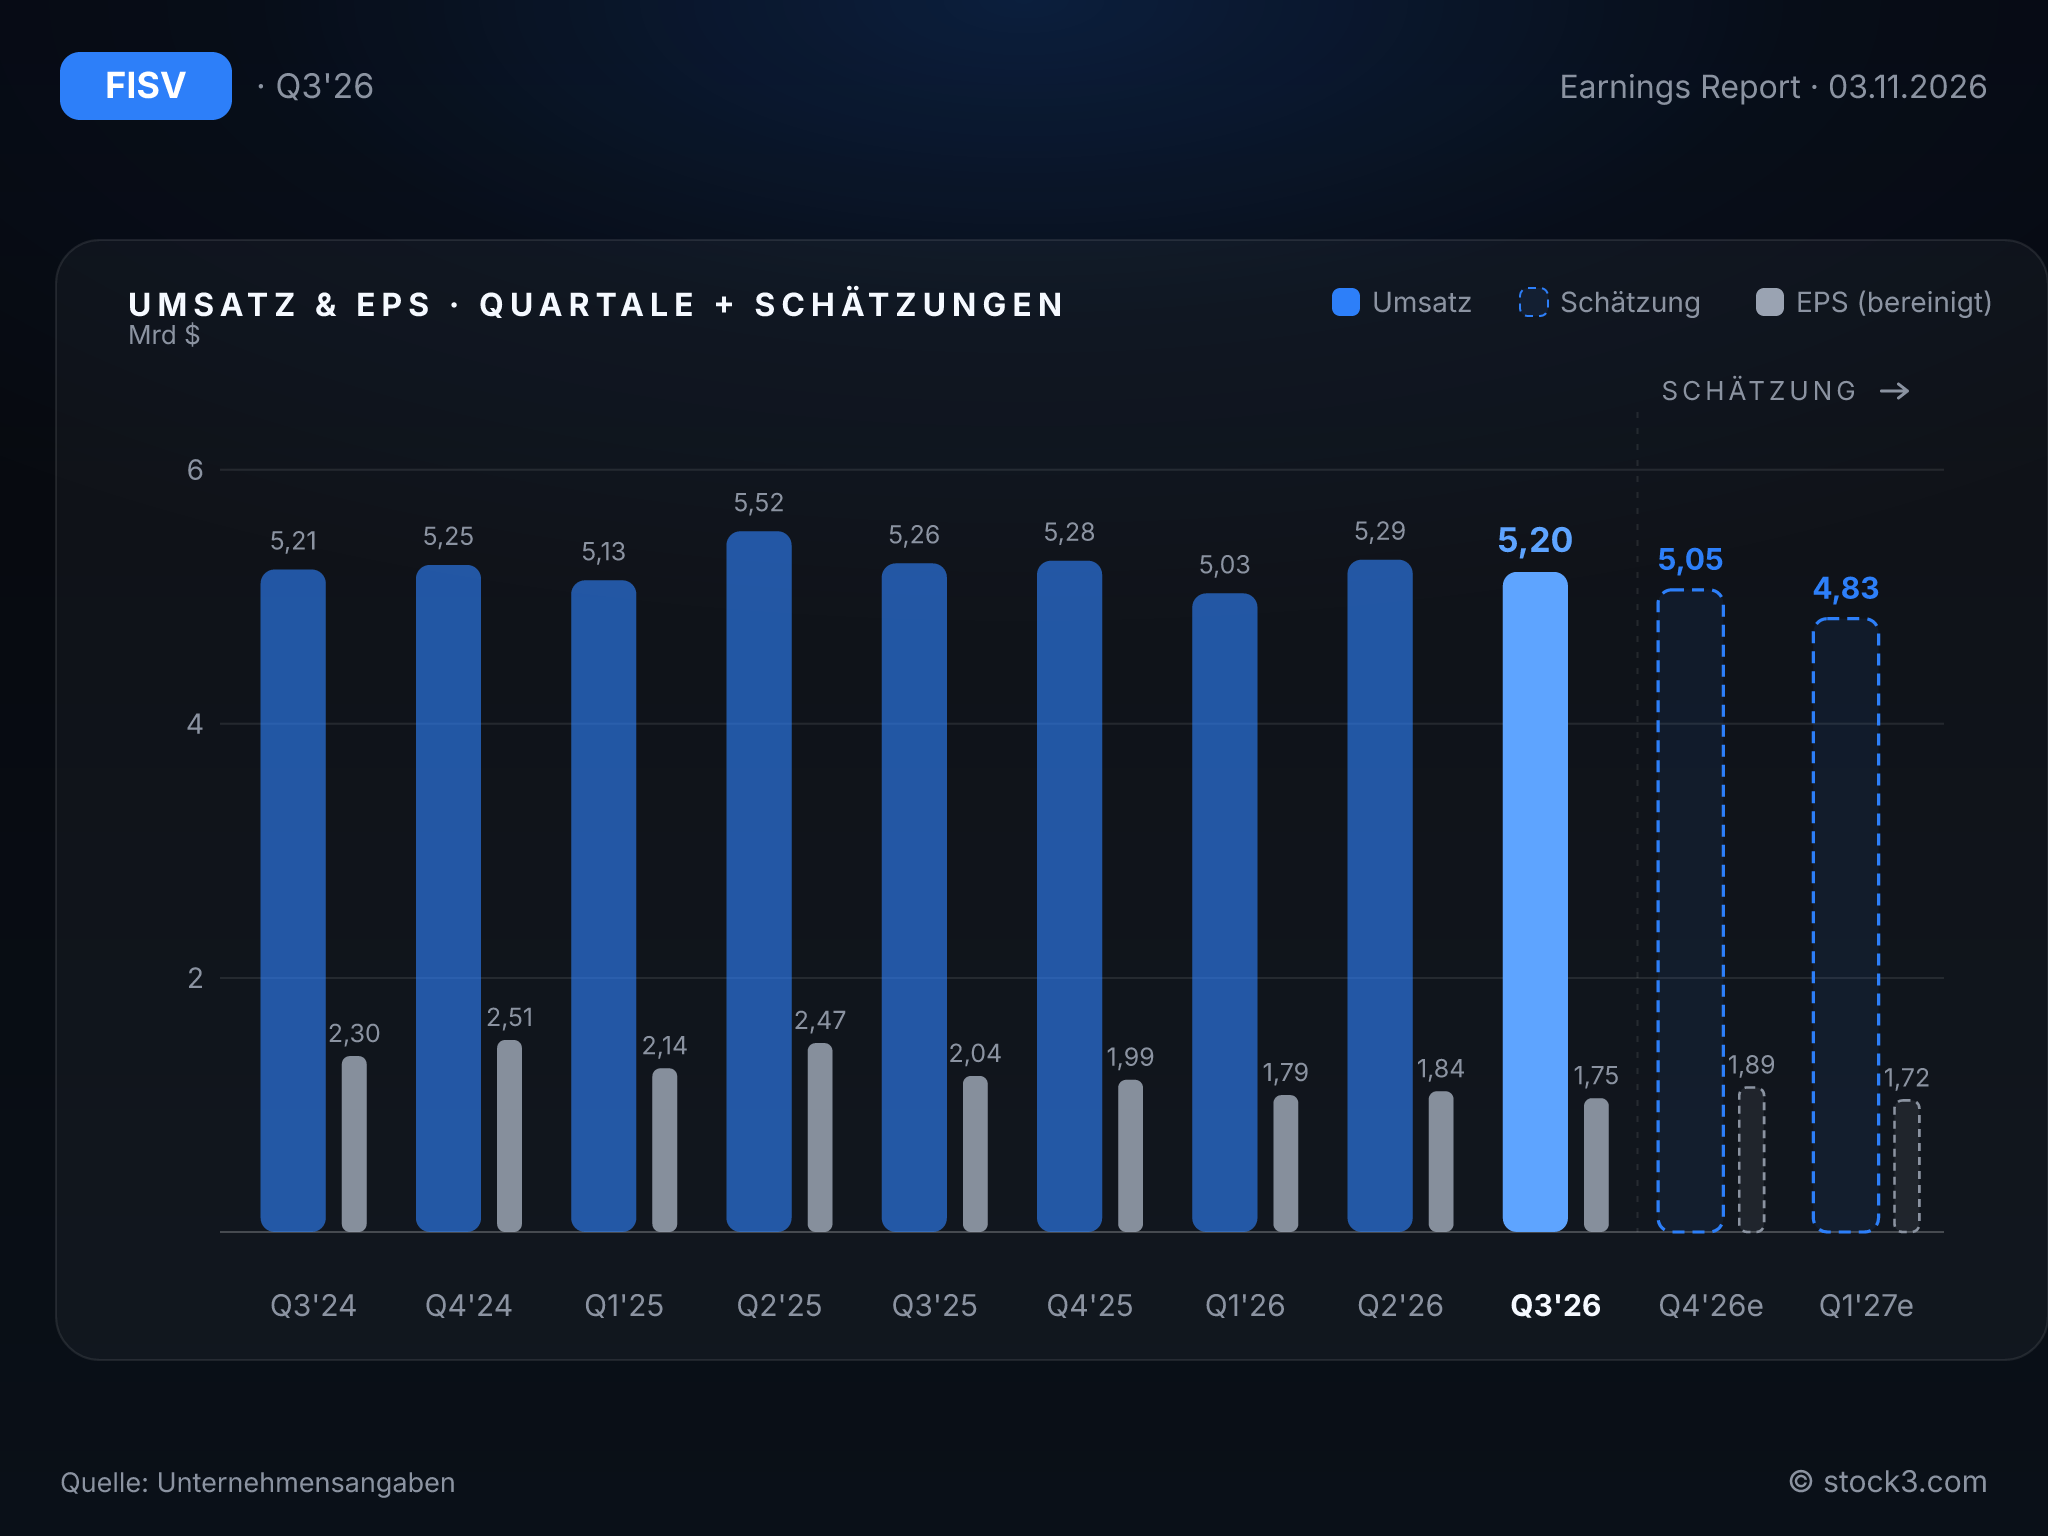
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Fiserv bestätigt die Jahresprognose. Das klingt beruhigender, als es ist, denn die Ziele setzen einen deutlich besseren Jahresabschluss voraus. Für 2026 erwartet das Unternehmen weiterhin ein organisches Umsatzwachstum von minus 1 % bis 0 % und ein bereinigtes EPS von 7,20 bis 7,40 USD. Nach einem organischen Rückgang von 3 % in den ersten neun Monaten ist dafür im vierten Quartal eine klare Beschleunigung nötig, mit der Todd ausdrücklich rechnet. Bisher schrumpft der Umsatz allerdings noch etwa im gleichen Tempo wie in den Vorquartalen.
Beim Gewinn liegt die Hürde ähnlich hoch. Nach 5,38 USD bereinigtem EPS in neun Monaten verlangt die Prognose für das Schlussquartal 1,82 bis 2,02 USD, also deutlich mehr als die 1,75 USD des dritten Quartals. Mit 7,24 USD liegt der Analystenkonsens für das Gesamtjahr am unteren Ende der Spanne. Die Analysten haben die Beschleunigung damit nur zum Teil eingepreist.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 21,19 Mrd. USD | 19,54 Mrd. USD | 20,20 Mrd. USD |
| EPS | 8,64 USD | 7,24 USD | 7,91 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Fiserv büßt binnen eines Jahres fast sechs Prozentpunkte operative Marge ein. Daran ändern der exakt erreichte Umsatzkonsens und das knapp über den Erwartungen liegende EPS wenig. Für das Unternehmen sprechen die Rückkehr des Bankgeschäfts zum Wachstum, das verdoppelte Sparziel und die vorgezogenen Rückkäufe. Dagegen stehen schrumpfende Margen in beiden Sparten, ein deutlich geringerer Free Cashflow und eine Jahresprognose, die nur mit einem kräftigen Schlussquartal erreichbar ist. Das KGV auf Basis der Analystenschätzungen liegt bei 6,9 für 2026 und 6,3 für 2027, bei einem erwarteten Gewinnwachstum von 9 %. Der Nachweis der angekündigten Beschleunigung im vierten Quartal entscheidet darüber, ob die Aktie profitiert und das Sparprogramm mehr leisten kann als die reine Rettung der Marge.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

