FIFTH THIRD: Comerica integriert – jetzt zeigt sich, was der Kauf bringt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Fifth Third Bancorp schlägt sich die Comerica-Übernahme erstmals deutlich in der Rentabilität nieder: Die Systeme sind zusammengeführt, die Kosten sinken und der bereinigte Gewinn je Aktie liegt klar über den Erwartungen. Hohe Fusionskosten drücken allerdings weiterhin das ausgewiesene Ergebnis.
| ✦ Auf einen Blick |
|---|
|
• Das bereinigte EPS steigt auf 1,13 USD und liegt damit über der durchschnittlichen Analystenschätzung von 0,83 USD, ausgewiesen sind 0,90 USD. • Die Erträge wachsen nach der Übernahme von Comerica auf 3,28 Mrd. USD nach 2,31 Mrd. USD im Vorjahresquartal. • Die bereinigte Efficiency Ratio verbessert sich von 57,1 % auf 54,6 %, die bereinigte ROTCE steigt auf 20,6 %. • Fusionskosten von 225 Mio. USD vor Steuern belasten das Quartal, die jährlichen Kostensynergien von 850 Mio. USD sind ab dem vierten Quartal gesichert. • Für das vierte Quartal erwartet Fifth Third einen um 2,5 bis 3,5 % höheren Nettozinsertrag und um 2 bis 3 % niedrigere bereinigte Kosten. |
Fifth Third Bancorp, ein US-Bankkonzern mit Firmenkunden- und Privatkundengeschäft sowie Vermögensverwaltung, steigert die Erträge im dritten Quartal auf 3,28 Mrd. USD nach 2,31 Mrd. USD im Vorjahresquartal. Den Großteil dieses Sprungs steuert die seit Februar konsolidierte Comerica bei. Aussagekräftiger ist deshalb der Vergleich mit dem Vorquartal: Der Nettozinsertrag legt um 3 % auf 2,28 Mrd. USD zu, obwohl die Zinsmarge leicht von 3,36 % auf 3,34 % nachgibt. Die bereinigten zinsunabhängigen Erträge steigen um 1 % auf 1,05 Mrd. USD. Vermögensverwaltung, Zahlungsverkehr und Firmenkundengeschäft gleichen dabei die schwächeren Kapitalmarktgebühren mehr als aus.
Bei den Kosten greift die Integration. Die bereinigten Kosten sinken gegenüber dem Vorquartal um 2 % auf 1,82 Mrd. USD, während sich die bereinigte Efficiency Ratio von 57,1 % auf 54,6 % verbessert. Mit 139 Mio. USD oder 0,31 % des Kreditbuchs bleiben die Nettoabschreibungen auf Kredite unauffällig. Unter dem Strich steigt der Nettogewinn von 649 Mio. USD im Vorjahresquartal auf 866 Mio. USD. Das verwässerte EPS liegt bei 0,90 USD, bereinigt bei 1,13 USD und damit klar über der durchschnittlichen Analystenschätzung von 0,83 USD. Die bereinigte Rendite auf das materielle Eigenkapital (ROTCE) klettert auf 20,6 %, die harte Kernkapitalquote (CET1) steigt auf 10,0 %. Mehr Ertrag bei sinkenden Kosten: Genau das soll eine Fusion dieser Größenordnung bringen.
Allerdings ist die Lücke zwischen ausgewiesenem und bereinigtem EPS mit 0,23 USD erheblich. Das Ergebnis belasten Fusionskosten von 225 Mio. USD vor Steuern, 34 Mio. USD für den Rechtsstreit um Interchange-Gebühren und 19 Mio. USD an Wertberichtigungen auf Technik. Seit Jahresbeginn summieren sich die Fusionskosten auf rund 1,04 Mrd. USD. Bemerkenswert ist, dass selbst das unbereinigte EPS über dem üblicherweise auf bereinigter Basis erfassten Konsens liegt. Die Ertragskraft wird durch die Integrationslasten also eher verdeckt als durch die Bereinigung erst erzeugt.
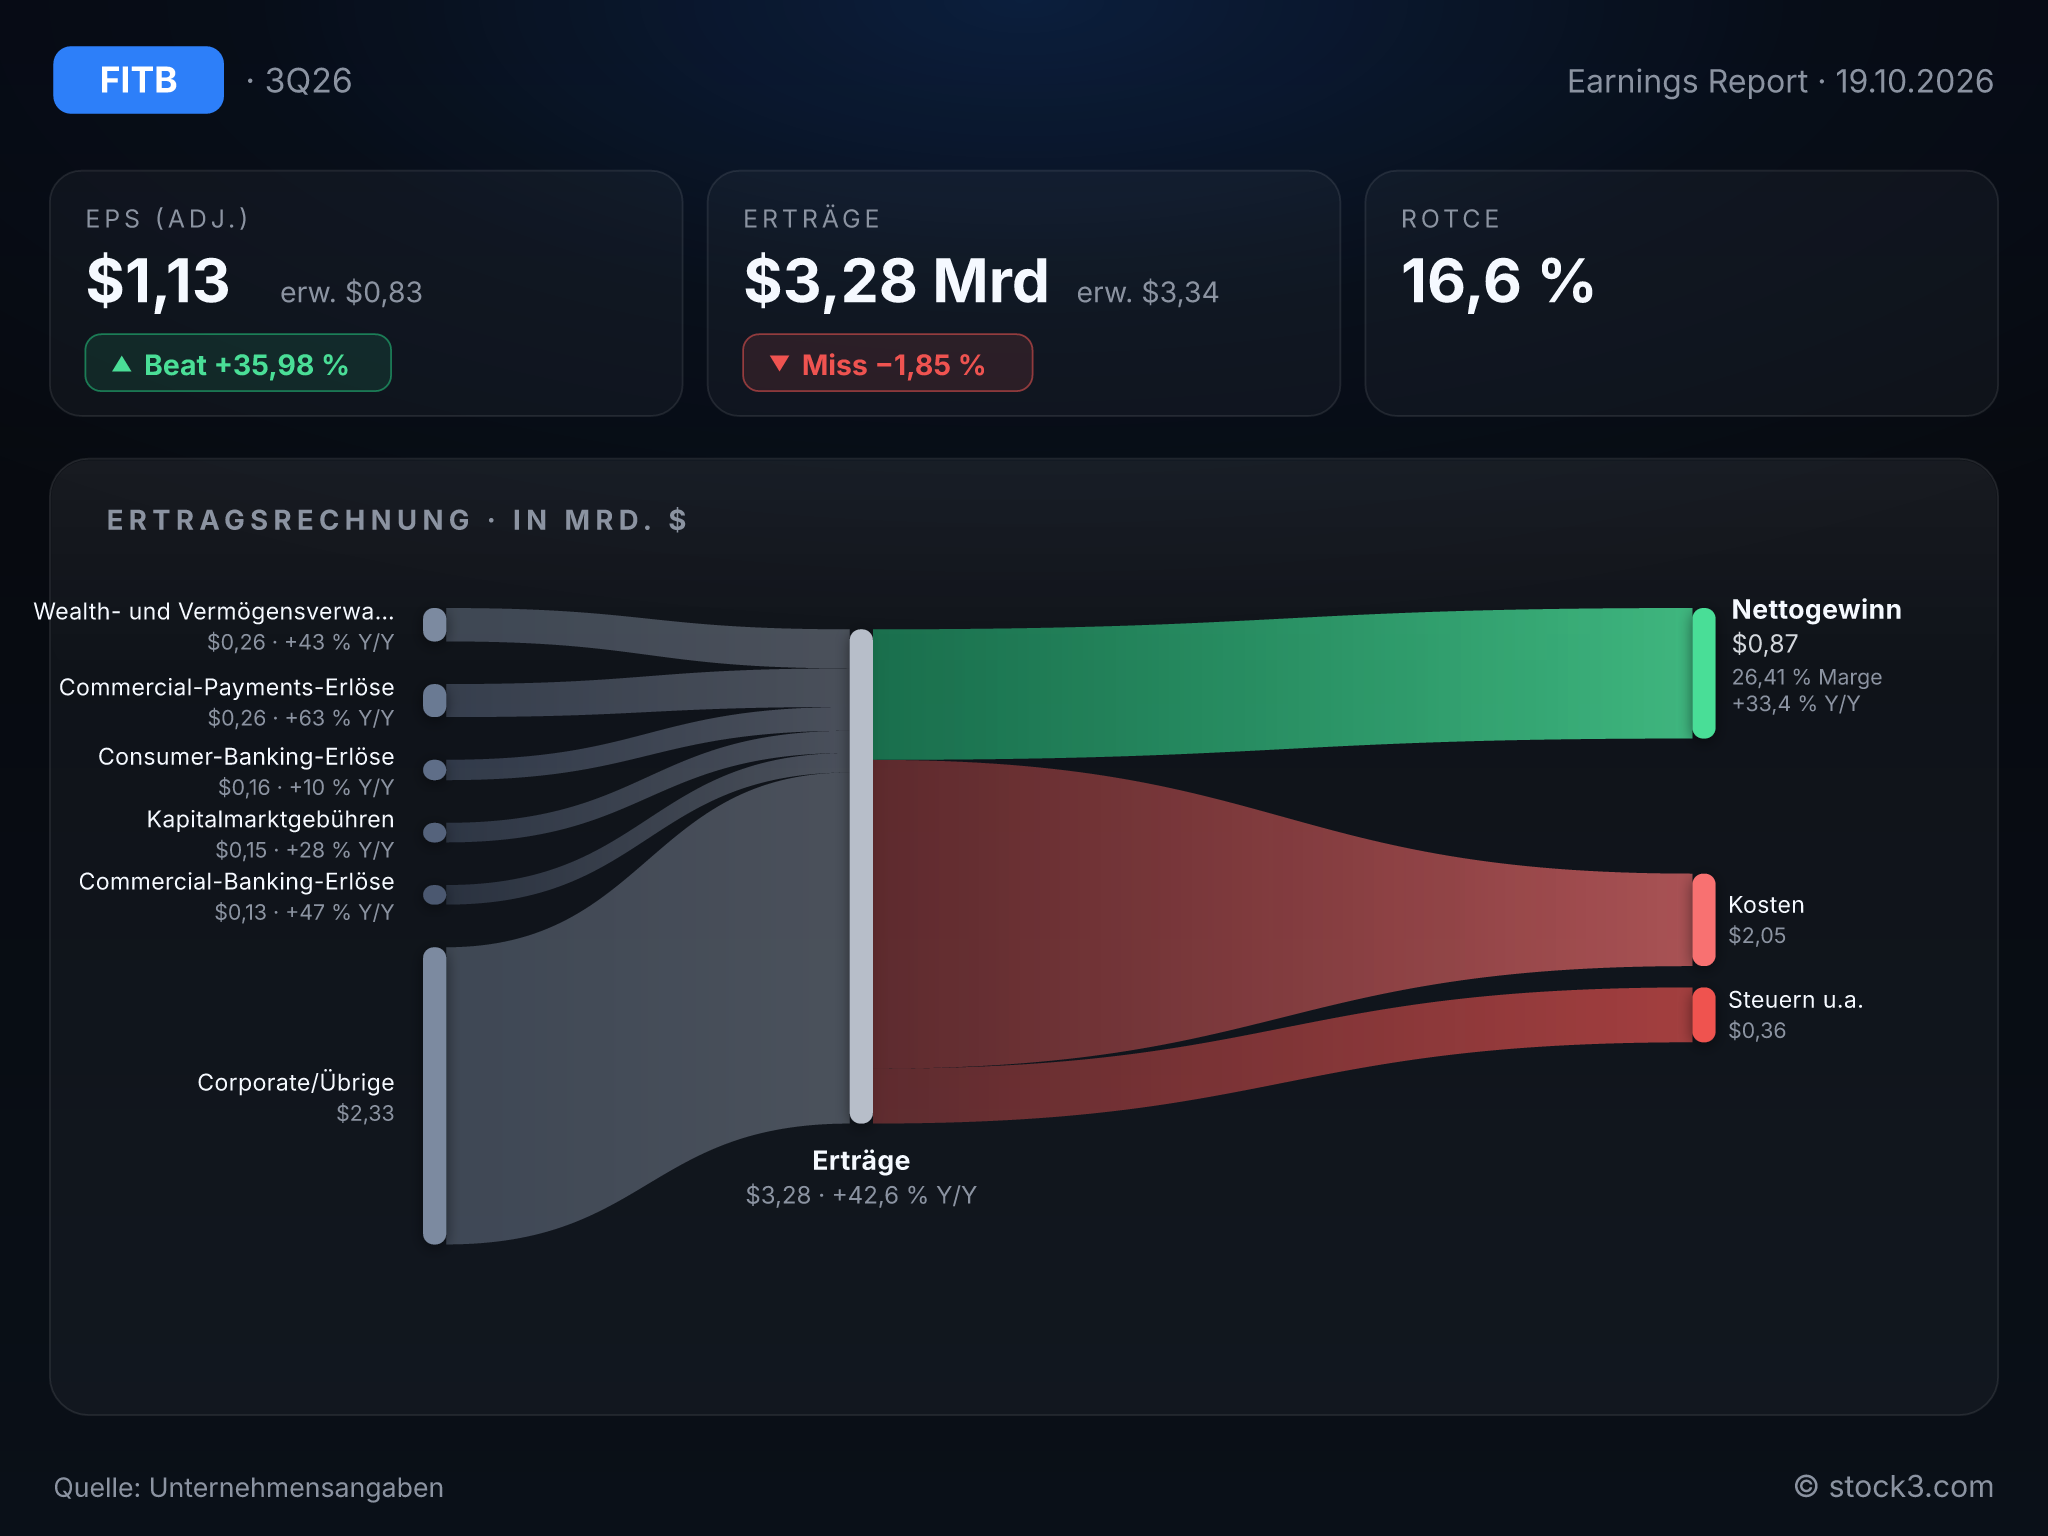
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von FIFTH THIRD BANCORP. (Quelle: Unternehmensangaben)
Die Integration von Comerica ist abgeschlossen
Die Systeme von Comerica sind umgestellt, Kunden und Berater sind nach Unternehmensangaben weitgehend geblieben. Die jährlichen Kostensynergien von 850 Mio. USD sind ab dem vierten Quartal in vollem Umfang gesichert. Damit bestätigt Fifth Third die Zusage aus dem Vorquartal. Die bereinigte Gesamtkapitalrendite steigt auf 1,41 % und erreicht damit den höchsten Wert seit dem vierten Quartal 2022. Die Kerneinlagen wachsen um 3 %, während die Kredite nur 76 % der Kerneinlagen ausmachen.
Entsprechend selbstbewusst tritt das Management auf: Die Ertragskraft des kombinierten Hauses werde zunehmend sichtbar, das organische Wachstum verbreitere sich über alte und neu hinzugekommene Märkte.
Schwächer fällt das Bild bei den Problemkrediten aus. Sie steigen von 1.041 Mio. USD auf 1.070 Mio. USD, während die Reserve für Kreditausfälle leicht von 1,76 % auf 1,74 % des Kreditbuchs sinkt. Stabile Abschreibungen stützen das positive Quartalsbild, zugleich bleiben mehr Problemkredite bei sinkender Reservequote ein Schwachpunkt. Auf die Entwicklung der Problemkredite kommt es in den nächsten Quartalen an.
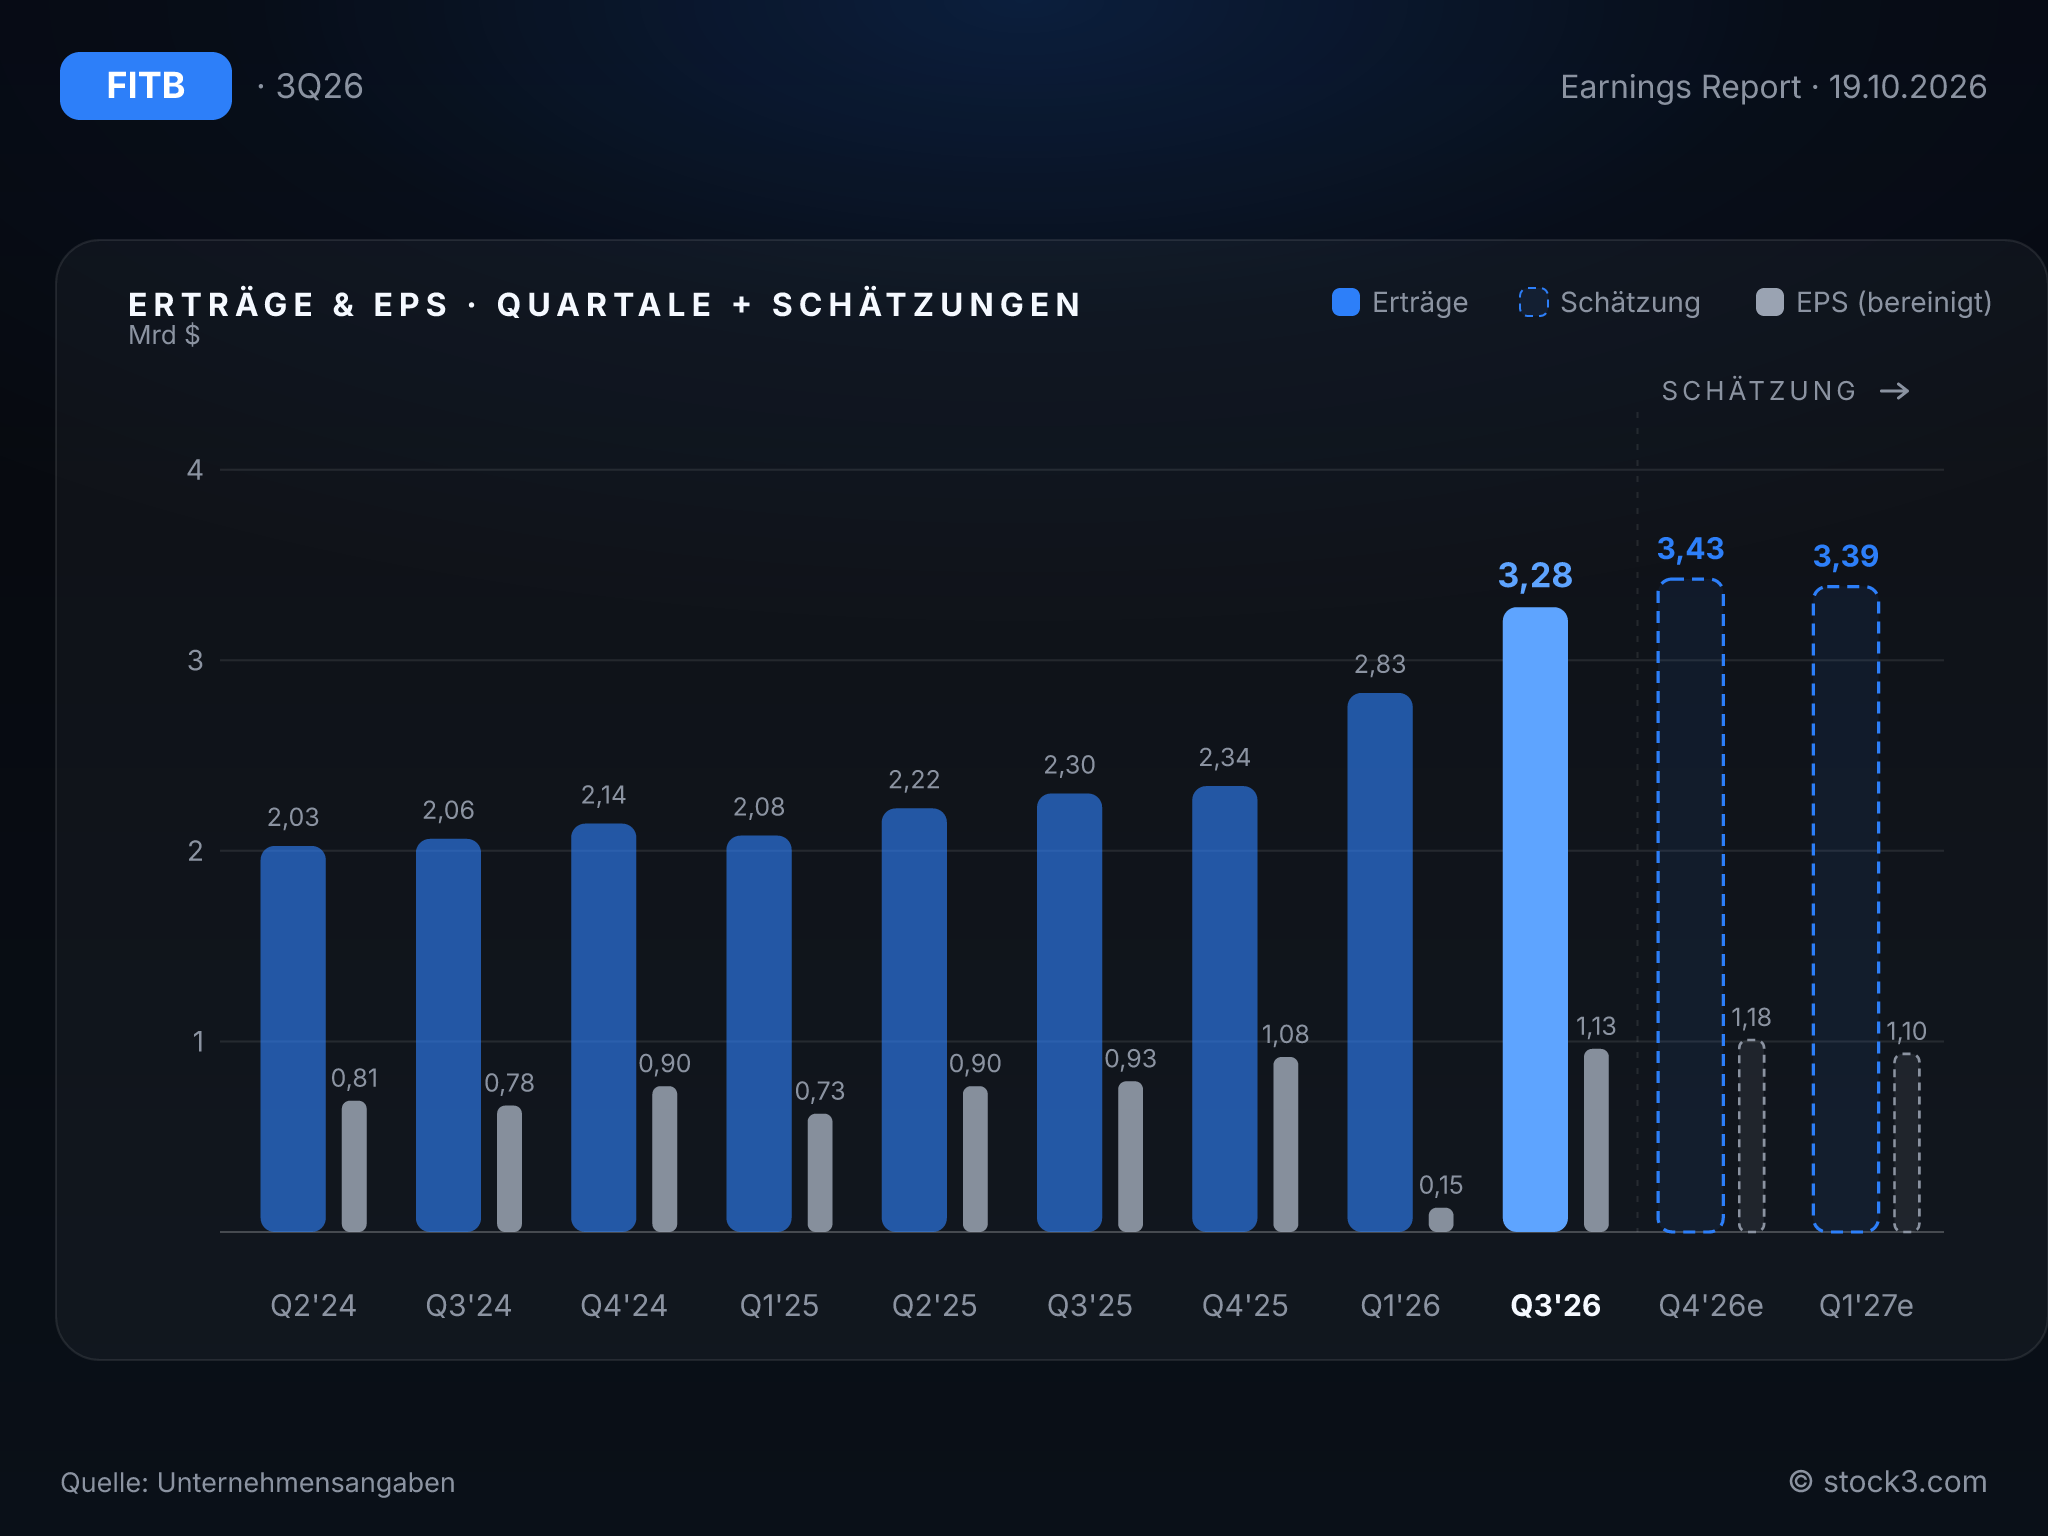
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das vierte Quartal schreibt die Verbesserung fort und setzt auf beide Hebel. Gemessen am dritten Quartal erwartet Fifth Third einen um 2,5 bis 3,5 % höheren Nettozinsertrag und um 2 bis 4 % höhere bereinigte zinsunabhängige Erträge. Gleichzeitig sollen die bereinigten Kosten um 2 bis 3 % sinken. Bei den durchschnittlichen Krediten stellt der Konzern ein Plus von 1 bis 2 % in Aussicht, die Abschreibungsquote soll zwischen 0,30 % und 0,35 % liegen.
Gegenüber dem Vorjahr wächst die Bank im bisherigen Tempo. Bis zum Jahrestag der Fusion spiegelt das vor allem die Konsolidierung von Comerica wider. Aufschlussreicher ist der Verlauf von Quartal zu Quartal: Wenn die Erträge steigen und die Kosten fallen, nimmt die Effizienz weiter zu. Ein Vorbehalt bleibt bei der Zinsannahme: Die Prognose für den Nettozinsertrag unterstellt zum Jahresende einen Leitzins von 4,25 % und damit mehr als die 4,00 % im dritten Quartal.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 12,87 Mrd. USD | 12,88 Mrd. USD | 14,05 Mrd. USD |
| EPS | 3,64 USD | 3,04 USD | 4,93 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: Der Comerica-Kauf zahlt sich allmählich aus: Die bereinigte Rendite auf das materielle Eigenkapital erreicht 20,6 %, der Gewinn je Aktie liegt gut ein Drittel über den Schätzungen. Die hohen Fusionskosten schmälern den ausgewiesenen Gewinn, während die steigenden Problemkredite ein Risiko bleiben. Stärker wiegen die gesicherten Synergien und eine Prognose, die höhere Erträge bei sinkenden Kosten vorsieht. Auf Basis der Analystenschätzungen fällt das KGV von 16,6 für 2026 auf 10,2 für 2027, weil der Gewinn je Aktie um 62 % zulegen soll. Die angekündigte Kostensenkung im vierten Quartal wird damit zur konkreten Bewährungsprobe für die positive Tendenz der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

