F5: Hardware wächst am schnellsten – die Marge zahlt den Preis
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Ausgerechnet Hardware-Systeme treiben den Umsatz von F5 klar über die Erwartungen. Das Wachstum geht allerdings zulasten der operativen Marge, während die Prognose für das neue Geschäftsjahr ein ruhigeres Tempo signalisiert.
| ✦ Auf einen Blick |
|---|
|
• F5 steigert den Quartalsumsatz um 13 % auf 917 Mio. USD und liegt damit über der durchschnittlichen Analystenschätzung von 0,88 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 4,39 auf 4,42 USD und übertrifft den Konsens von 4,26 USD. • Die bereinigte operative Marge sinkt von 37,0 % auf 33,7 %. • Für das Geschäftsjahr 2027 erwartet F5 8 bis 9 % Umsatzwachstum und ein bereinigtes EPS von 18,00 bis 18,30 USD. • Der Verwaltungsrat genehmigt zusätzliche 1,5 Mrd. USD für Aktienrückkäufe. |
F5 steigert den Umsatz im vierten Geschäftsquartal um 13 % gegenüber dem Vorjahr auf 917 Mio. USD. Der Spezialist für die sichere Auslieferung von Anwendungen und Programmierschnittstellen in Rechenzentrum und Cloud liegt damit klar über der durchschnittlichen Analystenschätzung von 0,88 Mrd. USD sowie der eigenen Prognosespanne von 870 bis 890 Mio. USD.
Beim Ergebnis fällt die Bilanz verhaltener aus. Der bereinigte operative Gewinn (Non-GAAP) steigt nur von 299 auf 309 Mio. USD, während die bereinigte operative Marge von 37,0 % auf 33,7 % fällt. Das bereinigte verwässerte EPS, an dem sich die Analysten orientieren, steigt von 4,39 auf 4,42 USD und übertrifft damit die durchschnittliche Schätzung von 4,26 USD. Nach GAAP sinkt der Gewinn je Aktie dagegen leicht von 3,26 auf 3,23 USD.
F5 übertrifft die Erwartungen also dank des Umsatzes, nicht dank einer höheren Profitabilität. Hinter dem Margenrückgang stehen die Kosten: Allein die Ausgaben für Vertrieb und Marketing klettern von 216 auf 274 Mio. USD und wachsen damit etwa doppelt so schnell wie die Erlöse. Dass der GAAP-Gewinn trotz höheren Betriebsergebnisses schrumpft, geht zusätzlich auf eine deutlich höhere Steuerlast zurück. Für die Equity-Story bleibt damit ein Schwachpunkt: F5 wächst, schafft es aber nicht, von jedem zusätzlichen Umsatzdollar mehr Gewinn einzubehalten.
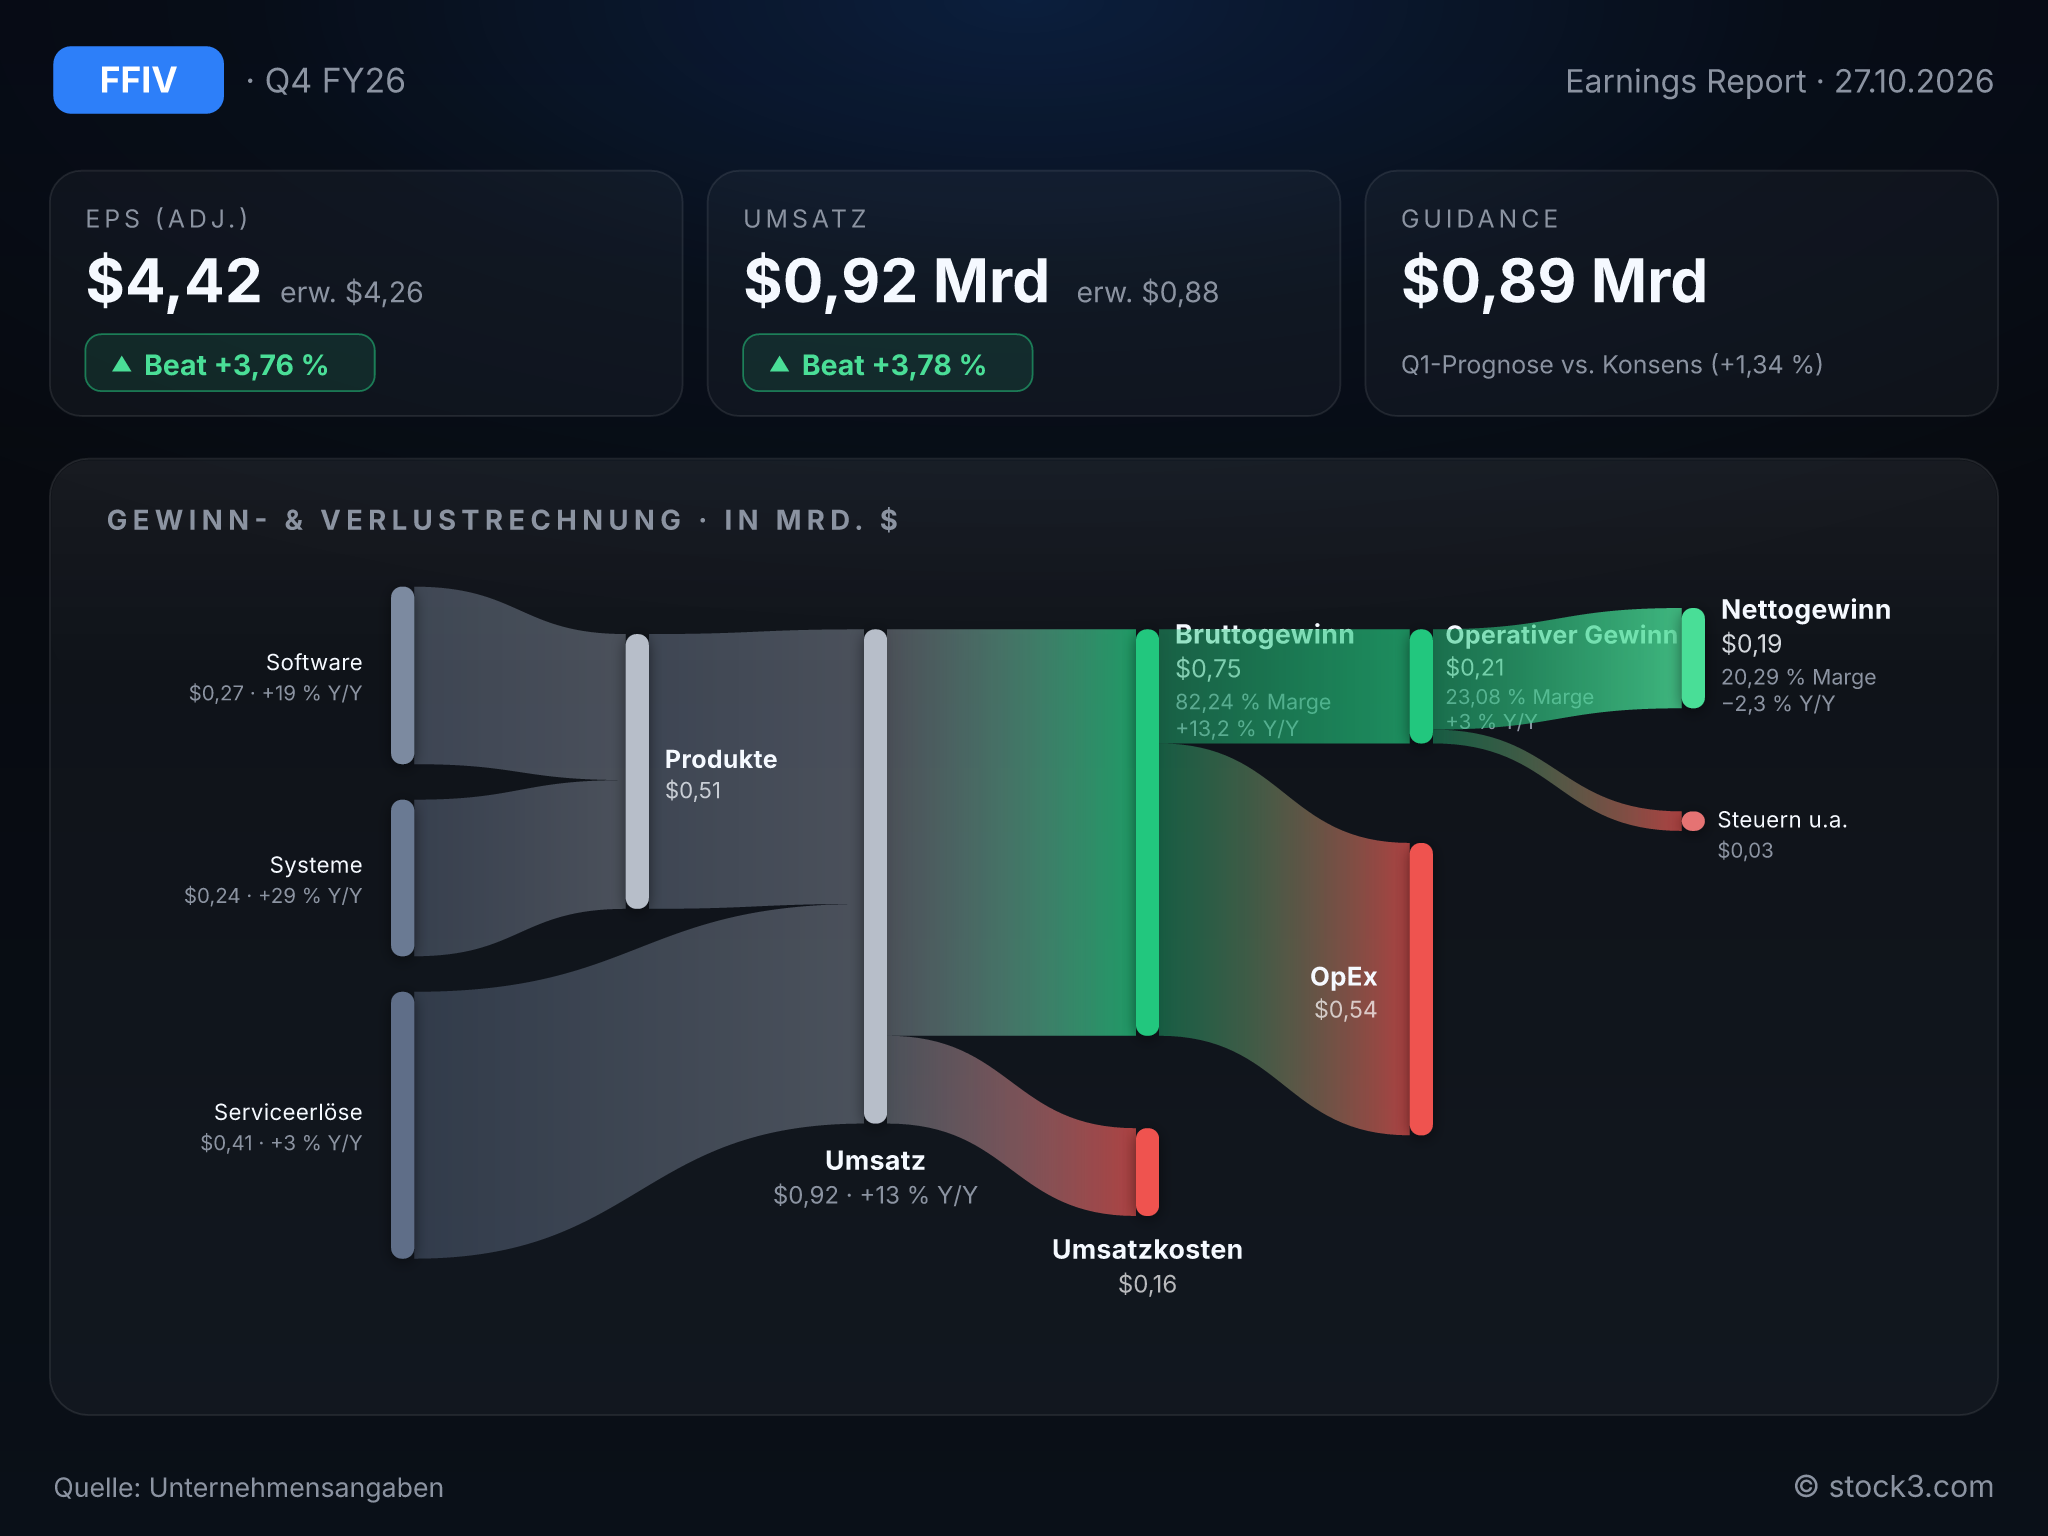
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von F5, INC.. (Quelle: Unternehmensangaben)
Die Systeme wachsen schneller als die Software
Das Produktgeschäft legt um 23 % auf 510 Mio. USD zu, angeführt von den Hardware-Systemen mit einem Plus von 29 % auf 239 Mio. USD. Die Softwareerlöse wachsen um 19 % auf 271 Mio. USD, während die Serviceerlöse, die fast die Hälfte des Umsatzes ausmachen, nur um 3 % zulegen. Konzernchef François Locoh-Donou verweist auf das neunte Quartal in Folge mit zweistelligem Produktwachstum. Als Gründe nennt er komplexere Multicloud-Umgebungen, eine verschärfte Bedrohungslage und den Vormarsch der KI. Sein Satz "Frontier-KI schreibt die Regeln der Unternehmenssicherheit neu" zeigt, worauf F5 die Nachfrage der kommenden Jahre stützt.
Die Bilanz zeigt, wie ernst das Unternehmen den Hardware-Schub nimmt: Die Vorräte haben sich binnen Jahresfrist auf 262 Mio. USD mehr als verdreifacht. Das bindet Kapital, weshalb der operative Cashflow im Geschäftsjahr mit 959 Mio. USD kaum über dem Vorjahr liegt. Hinzu kommt: Systemerlöse hängen stärker an einzelnen Investitionsentscheidungen der Kunden als laufende Serviceverträge. Das Wachstum ist damit schneller, aber weniger planbar.
Rückkäufe stützen den Gewinn je Aktie
Der Verwaltungsrat genehmigt zusätzliche 1,5 Mrd. USD für Aktienrückkäufe, ergänzend zu den verbliebenen 322 Mio. USD aus dem laufenden Programm. Im abgelaufenen Jahr flossen bereits 601 Mio. USD in eigene Aktien. Solange die Marge schwächelt, wird die sinkende Aktienzahl zu einer wichtigen Stütze für den Gewinn je Aktie.
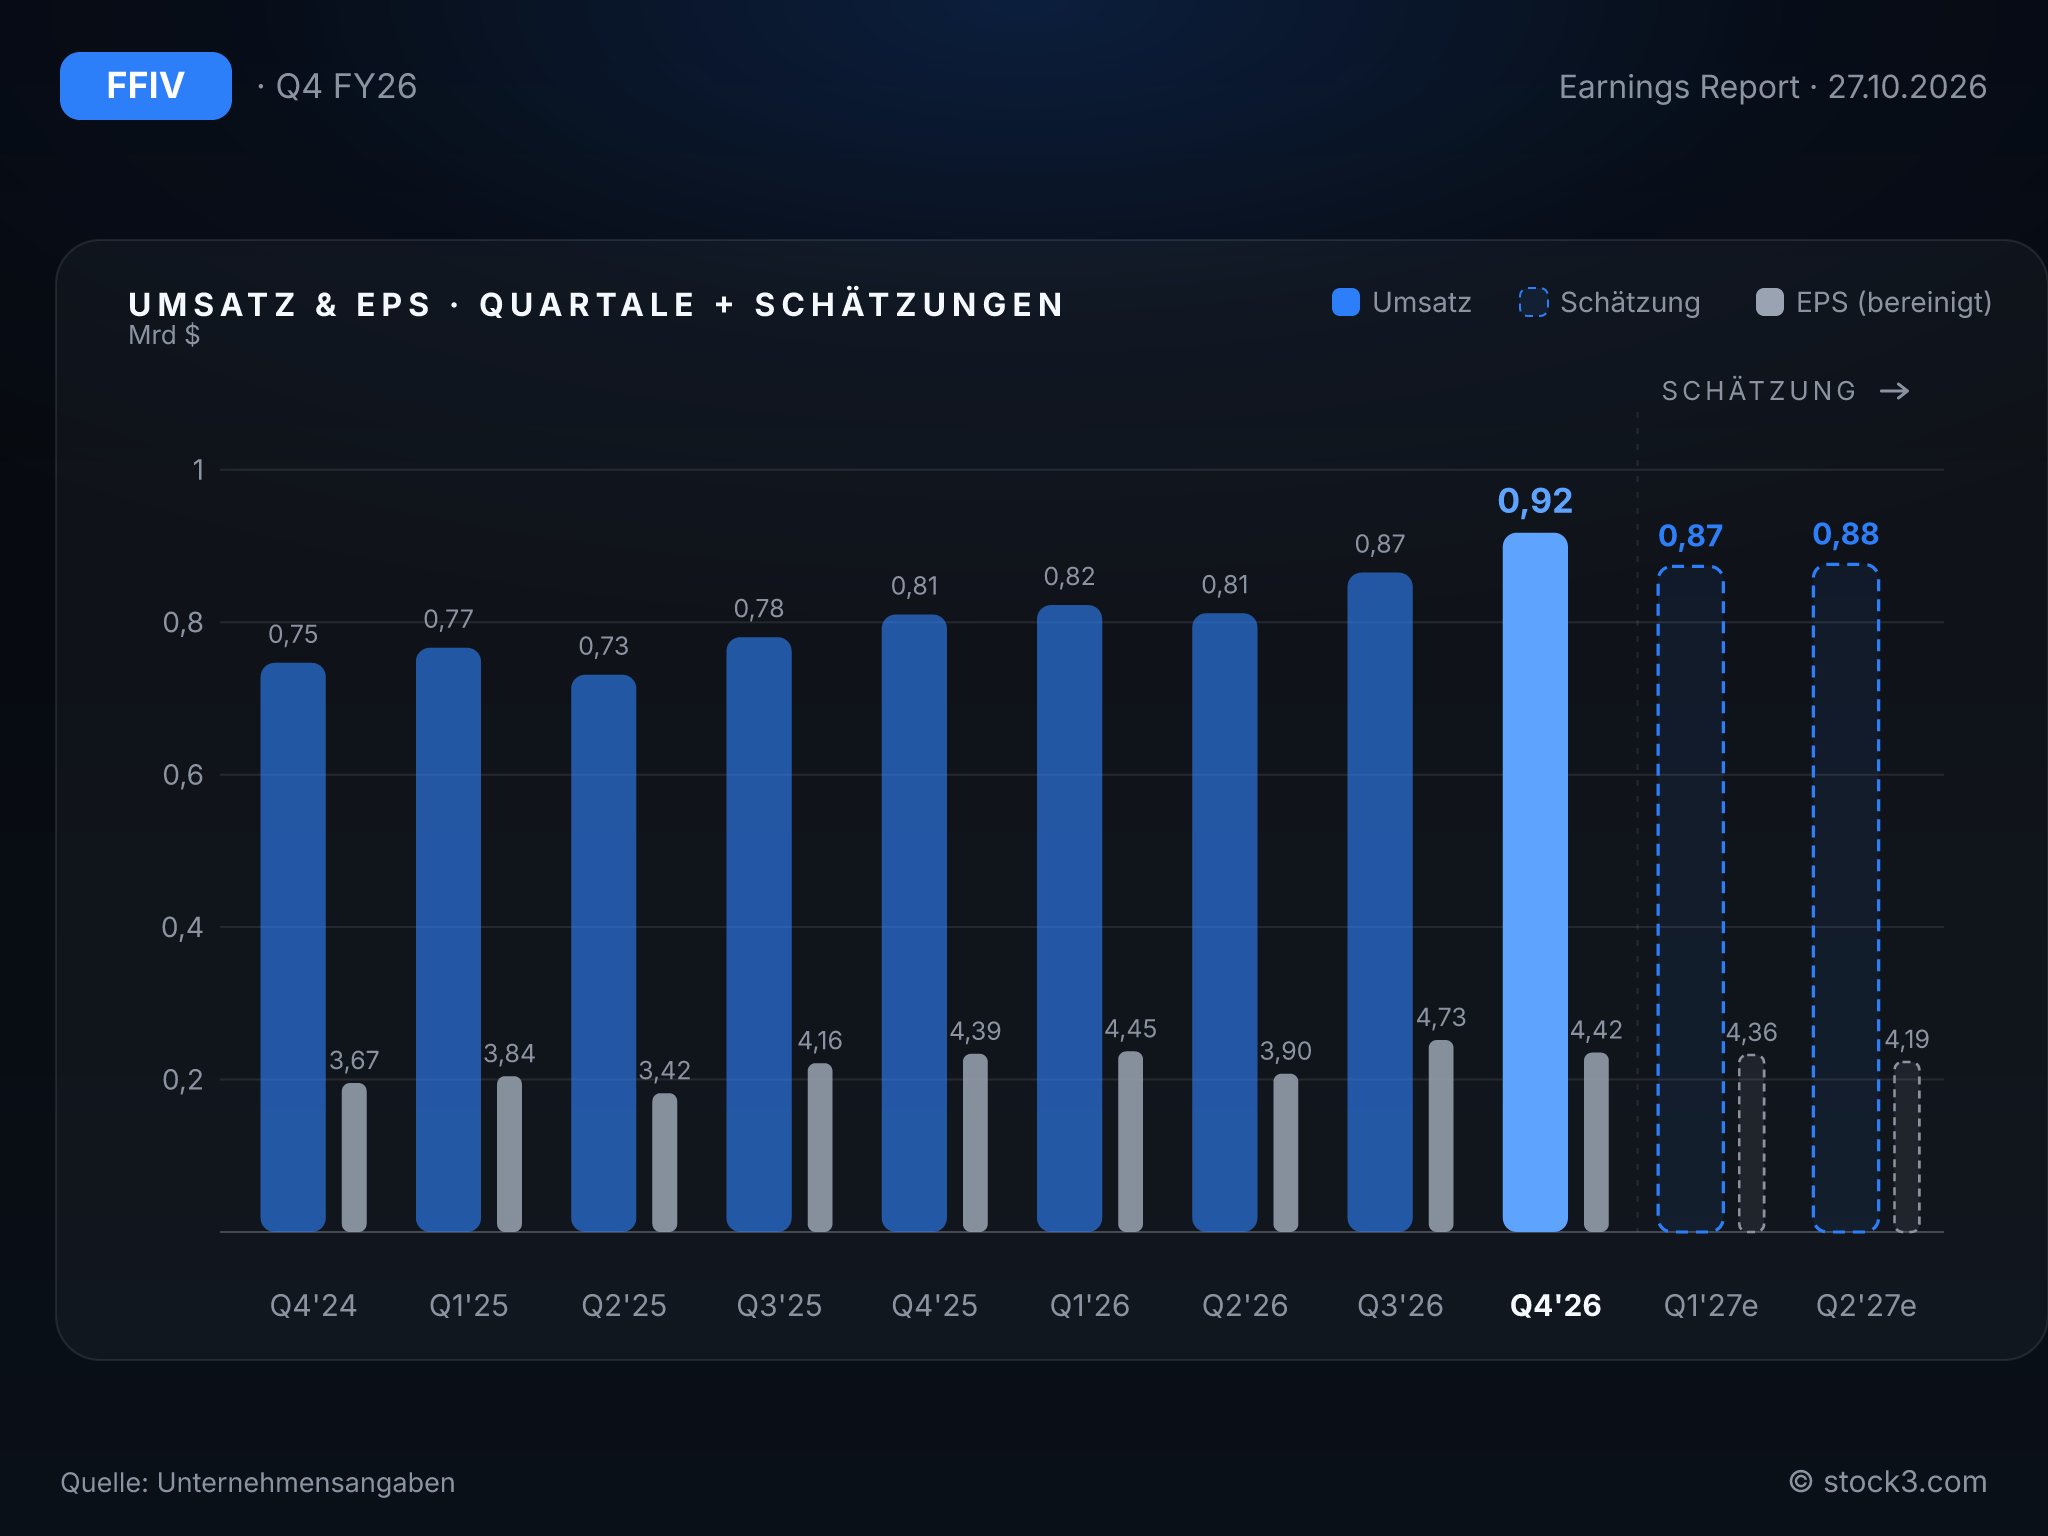
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Geschäftsjahr 2027 signalisiert eine spürbare Verlangsamung, auch wenn sie beim Umsatz über den Erwartungen liegt. Im abgelaufenen Jahr wuchs der Umsatz um 11 % auf 3,42 Mrd. USD, das bereinigte EPS stieg von 15,81 auf 17,49 USD. Beide Werte übertreffen die im Juli angehobene Prognose von 9 bis 10 % Wachstum und 17,21 bis 17,33 USD. Für 2027 stellt F5 nur noch 8 bis 9 % Umsatzwachstum und ein bereinigtes EPS von 18,00 bis 18,30 USD in Aussicht. Die Umsatzprognose liegt damit über dem Analystenkonsens von 3,63 Mrd. USD; beim Gewinn bewegt sich der Konsens von 18,03 USD am unteren Ende der Spanne. Gemessen an den 17,49 USD des Vorjahres verspricht die Prognose nur noch ein Gewinnplus im niedrigen einstelligen Prozentbereich.
Für das erste Quartal peilt F5 einen Umsatz von 875 bis 895 Mio. USD an. Die Mitte der Spanne entspricht einem impliziten Wachstum von 7,6 % nach 13 % im Schlussquartal. Der Analystenkonsens von 873 Mio. USD liegt knapp unter der Spanne. Bei der bereinigten EPS-Prognose von 4,25 bis 4,37 USD liegt die Analystenschätzung von 4,36 USD dagegen am oberen Ende. Die Gewinnprognose legt nahe, dass die Kosten auch im neuen Jahr kaum langsamer steigen dürften als die Erlöse.
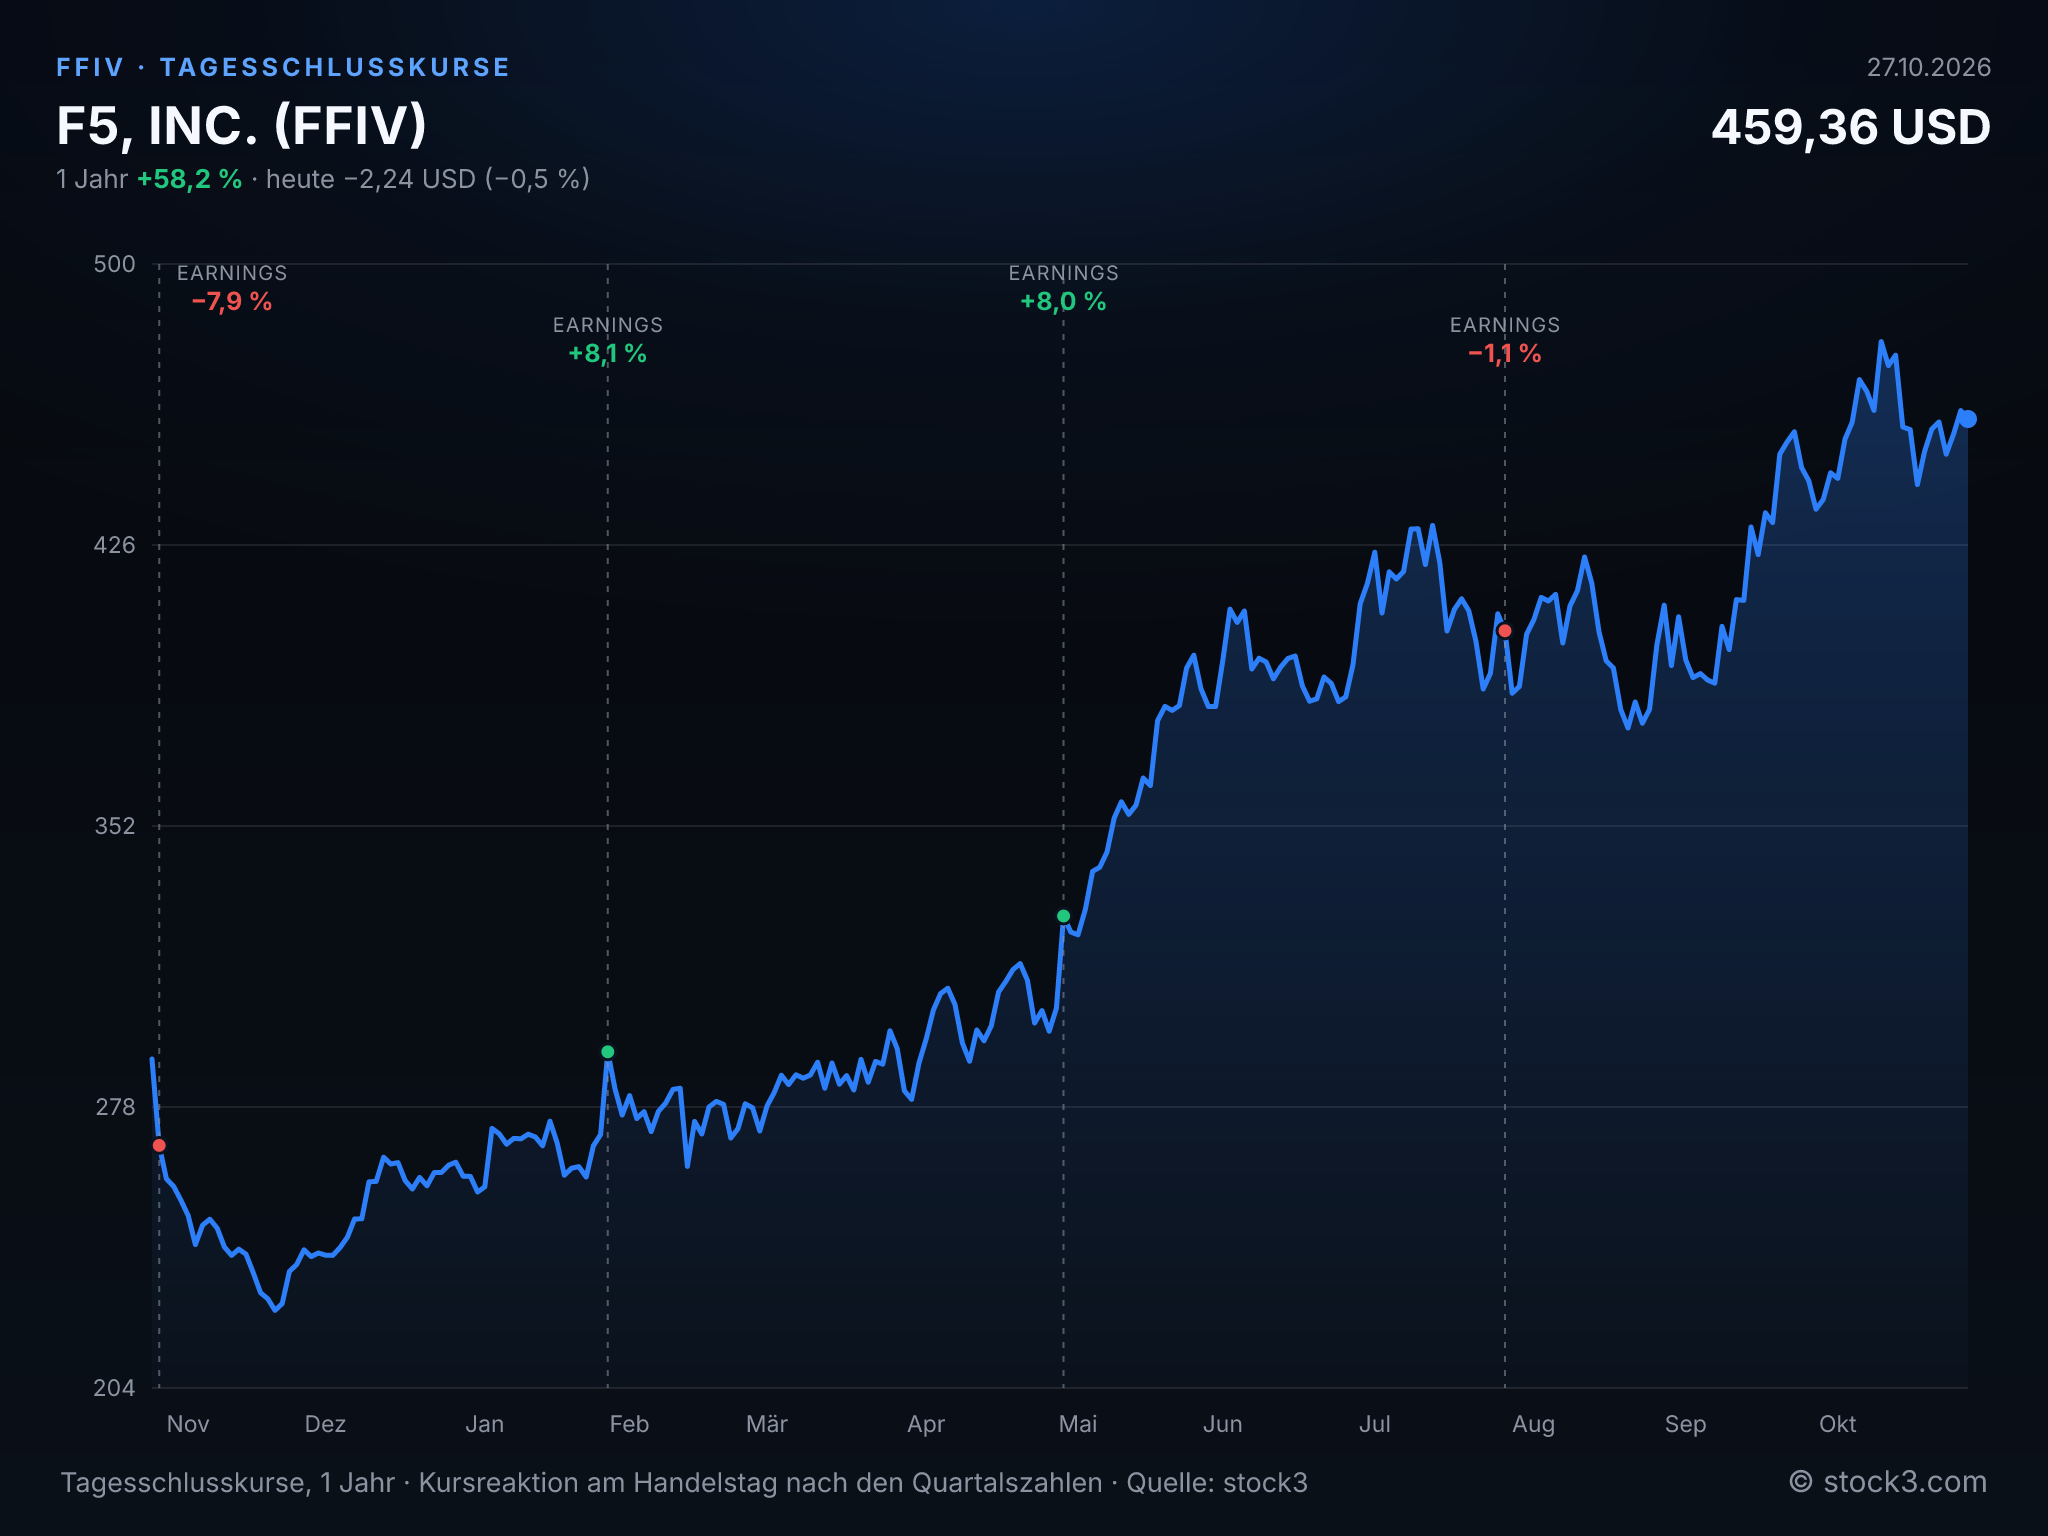
Tagesschlusskurse der F5, INC.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 3,42 Mrd. USD | 3,63 Mrd. USD | 3,90 Mrd. USD |
| EPS | 17,49 USD | 18,03 USD | 20,13 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Robuste Nachfrage allein reicht nicht: Bei 13 % mehr Umsatz bleibt der bereinigte Gewinn je Aktie fast unverändert, weil höhere Kosten den zusätzlichen Ertrag weitgehend aufzehren. Für F5 sprechen das zweistellige Produktwachstum, eine Jahresprognose oberhalb des Umsatzkonsenses und die aufgestockten Rückkäufe. Dagegen stehen die um mehr als drei Prozentpunkte gesunkene Marge und ein Gewinnausblick, der nach einem Plus von gut 10 % im Vorjahr nur noch wenige Prozent verspricht. Auf Basis der Analystenschätzungen für 2027 steht ein KGV von 25,6 einem erwarteten Gewinnwachstum von 3 % gegenüber. Die grundsätzlich freundliche Tendenz für die Aktie wird damit von der Marge begrenzt: Sie hält mit dem Tempo des Hardware-Geschäfts bislang nicht mit.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

