Exklusive stock3 Plus Analyse: US-Wahlen und Jobdaten treffen auf eine nervöse Wall Street
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Nach den jüngsten Rückschlägen bei US-Technologieaktien ist die Anspannung groß. Besonders in den US-Indizes hat sich die technische Lage eingetrübt, am Montag dürften aber zunächst Schnäppchenkäufe und das Eindecken von Leerverkäufen für eine kurzfristige Erholung sorgen.
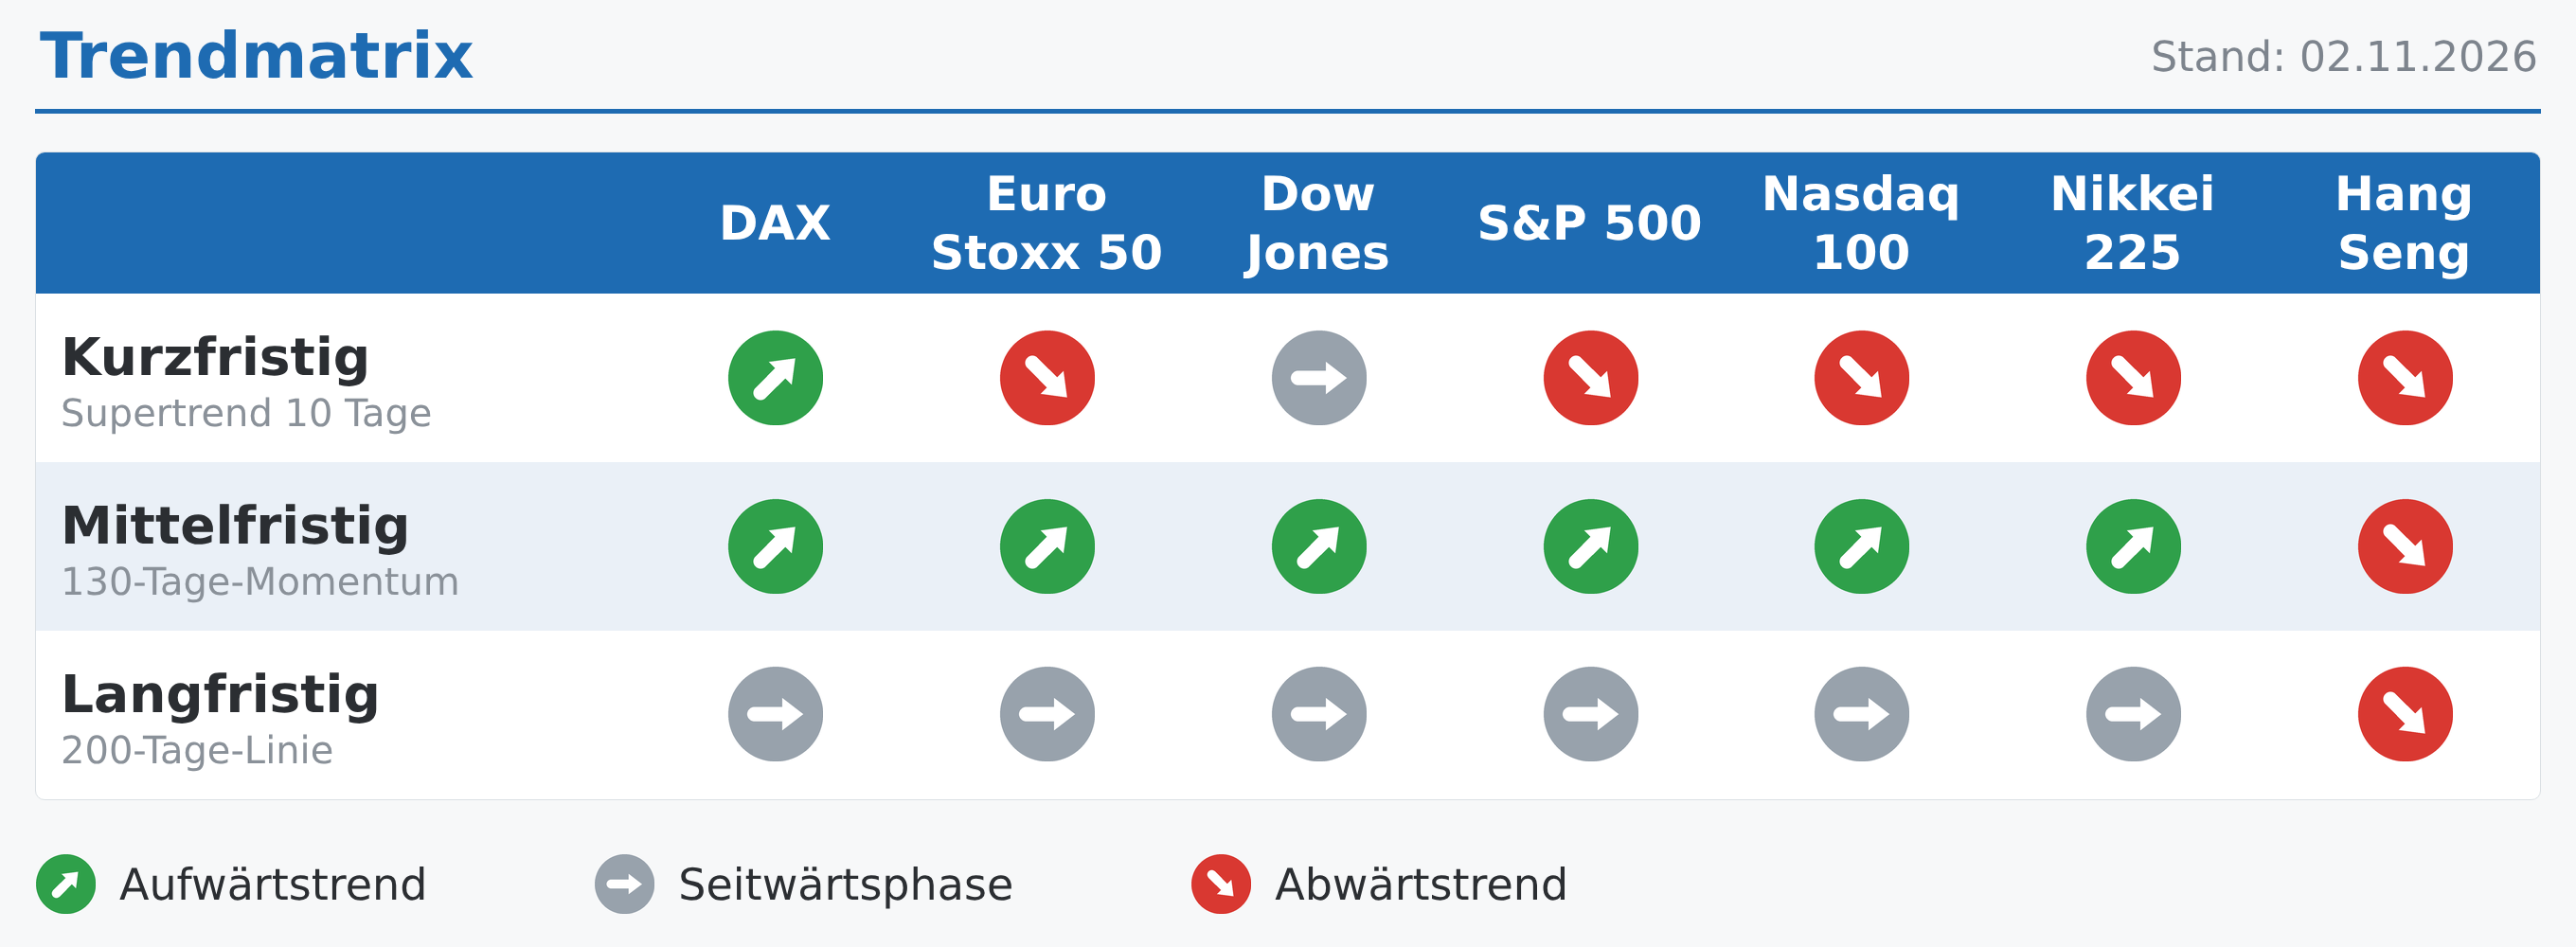
Entscheiden die US-Zwischenwahlen über Trumps Schicksal?
Am Dienstag wählen die US-Amerikaner das gesamte Repräsentantenhaus und rund ein Drittel des Senats neu. Erste Ergebnisse werden aus deutscher Sicht in der Nacht zum Mittwoch erwartet. Im Repräsentantenhaus dürften die Demokraten eine deutliche Mehrheit erringen, während der Ausgang im Senat als offener eingeschätzt wird.
Dieser Text ist heute Vormittag in unserem Premium-Service stock3 Plus erschienen. Als Abonnentin oder Abonnent von stock3 Weekly bekommst Du diese Informationen exklusiv.
Viele US-Amerikaner sind inzwischen über Trump verärgert, unter anderem weil der Krieg im Nahen Osten die Energiepreise und die Inflation nach oben getrieben hat. Sollten die Demokraten in einer oder beiden Kongresskammern eine Mehrheit erringen, könnte für Trump das Regieren in den beiden letzten Jahren seiner Amtszeit schwieriger werden. Für die Finanzmärkte zählt neben den künftigen Mehrheitsverhältnissen auch, wie schnell Klarheit herrscht. Ein knappes oder angefochtenes Ergebnis könnte die Unsicherheit erhöhen und die Anleiherenditen nach oben treiben. Ein Risiko für die Märkte besteht auch darin, dass Trump nach den Wahlen den Krieg gegen den Iran wieder intensiviert und die Ölpreise auf neue Hochs steigen lassen könnte.
Arbeitsmarktbericht informiert über Zustand der US-Konjunktur
Der wichtigste Konjunkturtermin steht am Freitag mit dem US-Arbeitsmarktbericht für Oktober an. Im September waren außerhalb der Landwirtschaft lediglich 29.000 Stellen hinzugekommen, die Arbeitslosenquote lag bei 4,2 %. Nun werden 63.000 neue Stellen und eine konstante Arbeitslosenquote erwartet.
Die US-Arbeitsmarktzahlen dürften auch von der US-Notenbank mit Interesse verfolgt werden. In der vergangenen Woche hatte die Fed den Leitzins bei 3,75 % bis 4,00 % belassen. Zwei Mitglieder des geldpolitischen Ausschusses stimmten allerdings bereits bei diesem Meeting für eine Anhebung um 0,25 Prozentpunkte. Die Fed bezeichnete die Inflation weiterhin als erhöht und die wirtschaftliche Expansion als kräftig. Ohne eine markante Konjunkturabkühlung dürfte im Dezember die nächste Zinserhöhung in den USA anstehen.
Bereits vor dem Freitagstermin stehen weitere Jobsdaten aus den USA an. Am Dienstag erscheinen die JOLTS-Daten zu offenen Stellen im September, am Mittwoch die Oktober-Arbeitsmarktzahlen des privaten Dienstleistungsunternehmens ADP. Die ISM-Einkaufsmanagerindizes für die Industrie am Montag und für Dienstleistungen am Mittwoch geben unterdessen weitere Informationen zum Zustand der US-Konjunktur.
Apple, AMD und zahlreiche DAX-Konzerne legen Zahlen vor
Die Berichtssaison geht unterdessen weiter. Apple und Palantir veröffentlichen am Montag nach US-Börsenschluss ihre Ergebnisse. AMD folgt am Dienstagabend, Qualcomm am Mittwochabend.
Apple liefert mit dem iPhone- und Dienstleistungsgeschäft Hinweise auf die Nachfrage der Konsumenten nach hochpreisigen Geräten und Gadgets. Bei AMD steht die Nachfrage nach KI-Chips durch den massiven Ausbau von Rechenzentren im Mittelpunkt, bei Palantir die Übersetzung der KI-Nachfrage in zusätzliche Softwareumsätze.
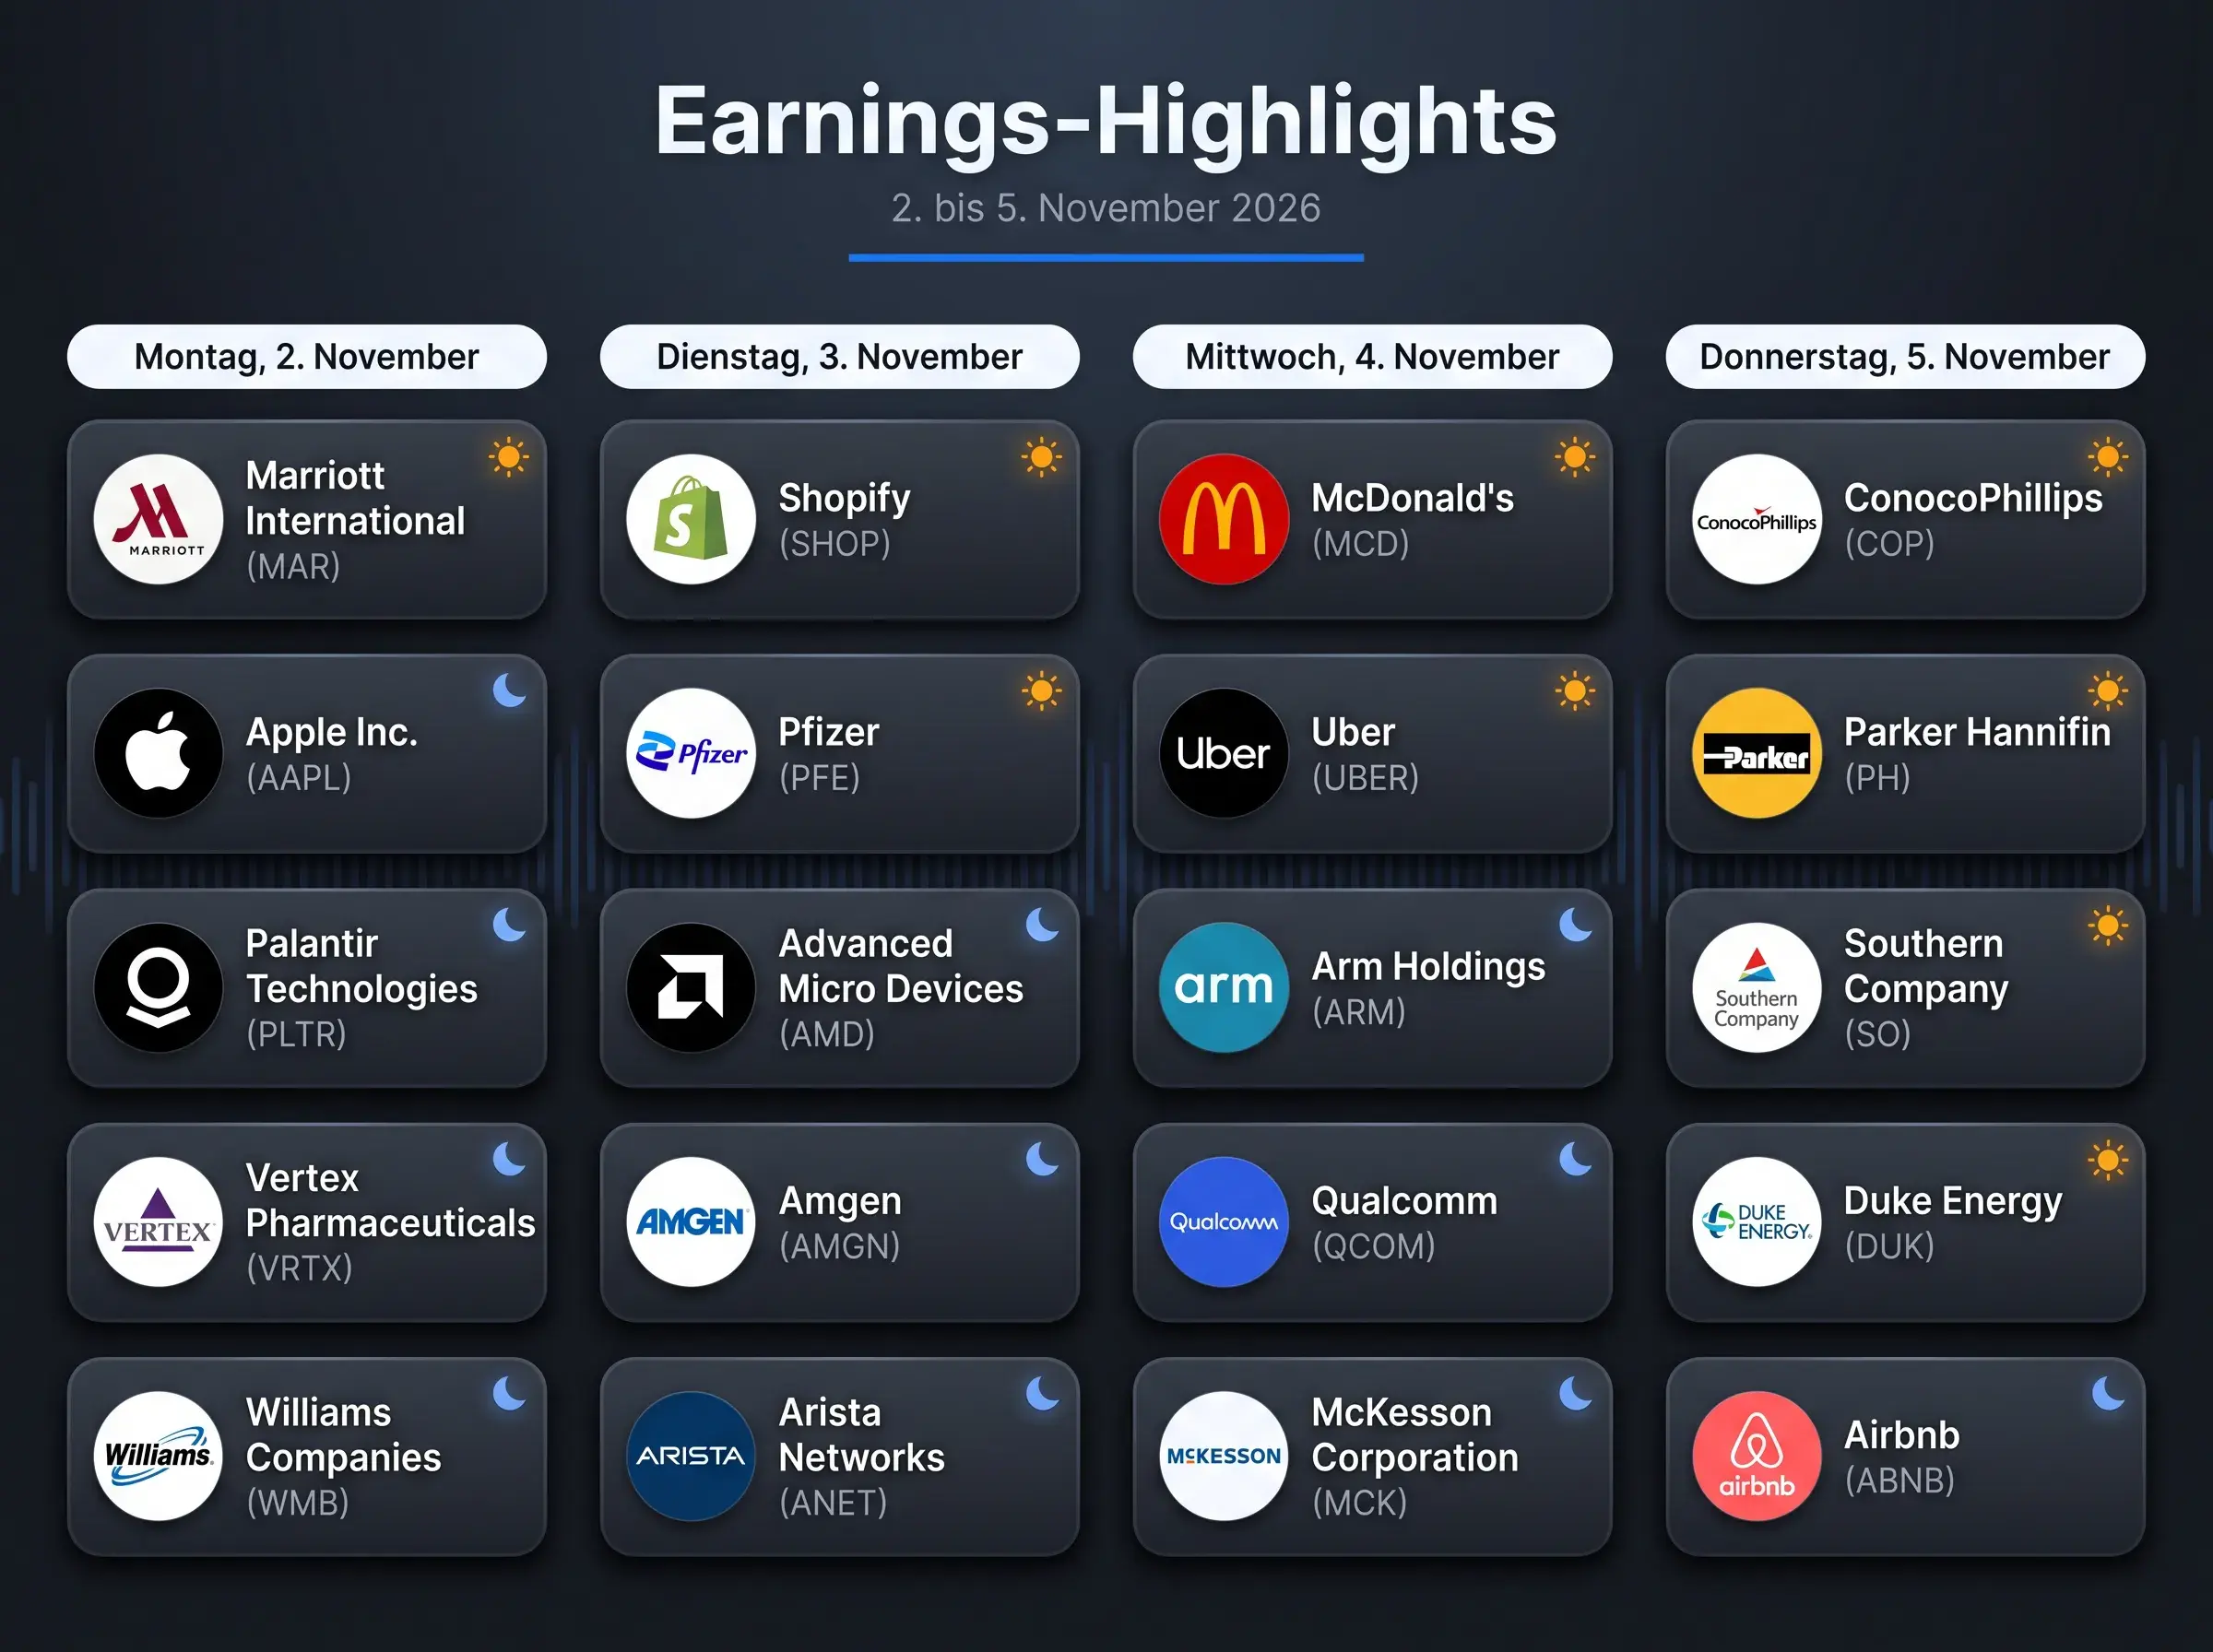
Auch in Deutschland und Europa ist der Kalender dicht gefüllt. Am Dienstag berichten unter anderem Bayer, Lufthansa und Fresenius Medical Care. Am Mittwoch folgen BMW und Fresenius sowie in Dänemark Novo Nordisk. Besonders viele große Unternehmen melden am Donnerstag, darunter Deutsche Telekom, Commerzbank, DHL, Rheinmetall und Siemens Healthineers. Daimler Truck beschließt am Freitag die Auswahl wichtiger deutscher Berichte.
Deutsche Industrie und europäische Inflation ergänzen das Bild
Die deutsche Wirtschaft hat zum Wochenbeginn ein schwaches Konsumsignal geliefert. Nach den am Montag veröffentlichten vorläufigen Daten sank der Einzelhandelsumsatz im September preis-, kalender- und saisonbereinigt um 2,0 Prozent gegenüber dem Vormonat.
Am Donnerstag folgen die deutschen Industrieaufträge für September, am Freitag die Industrieproduktion. Einzelne Großaufträge aus dem Verteidigungsbereich haben zuletzt für eine erhebliche Volatilität bei den Daten aus der deutschen Industrie gesorgt.
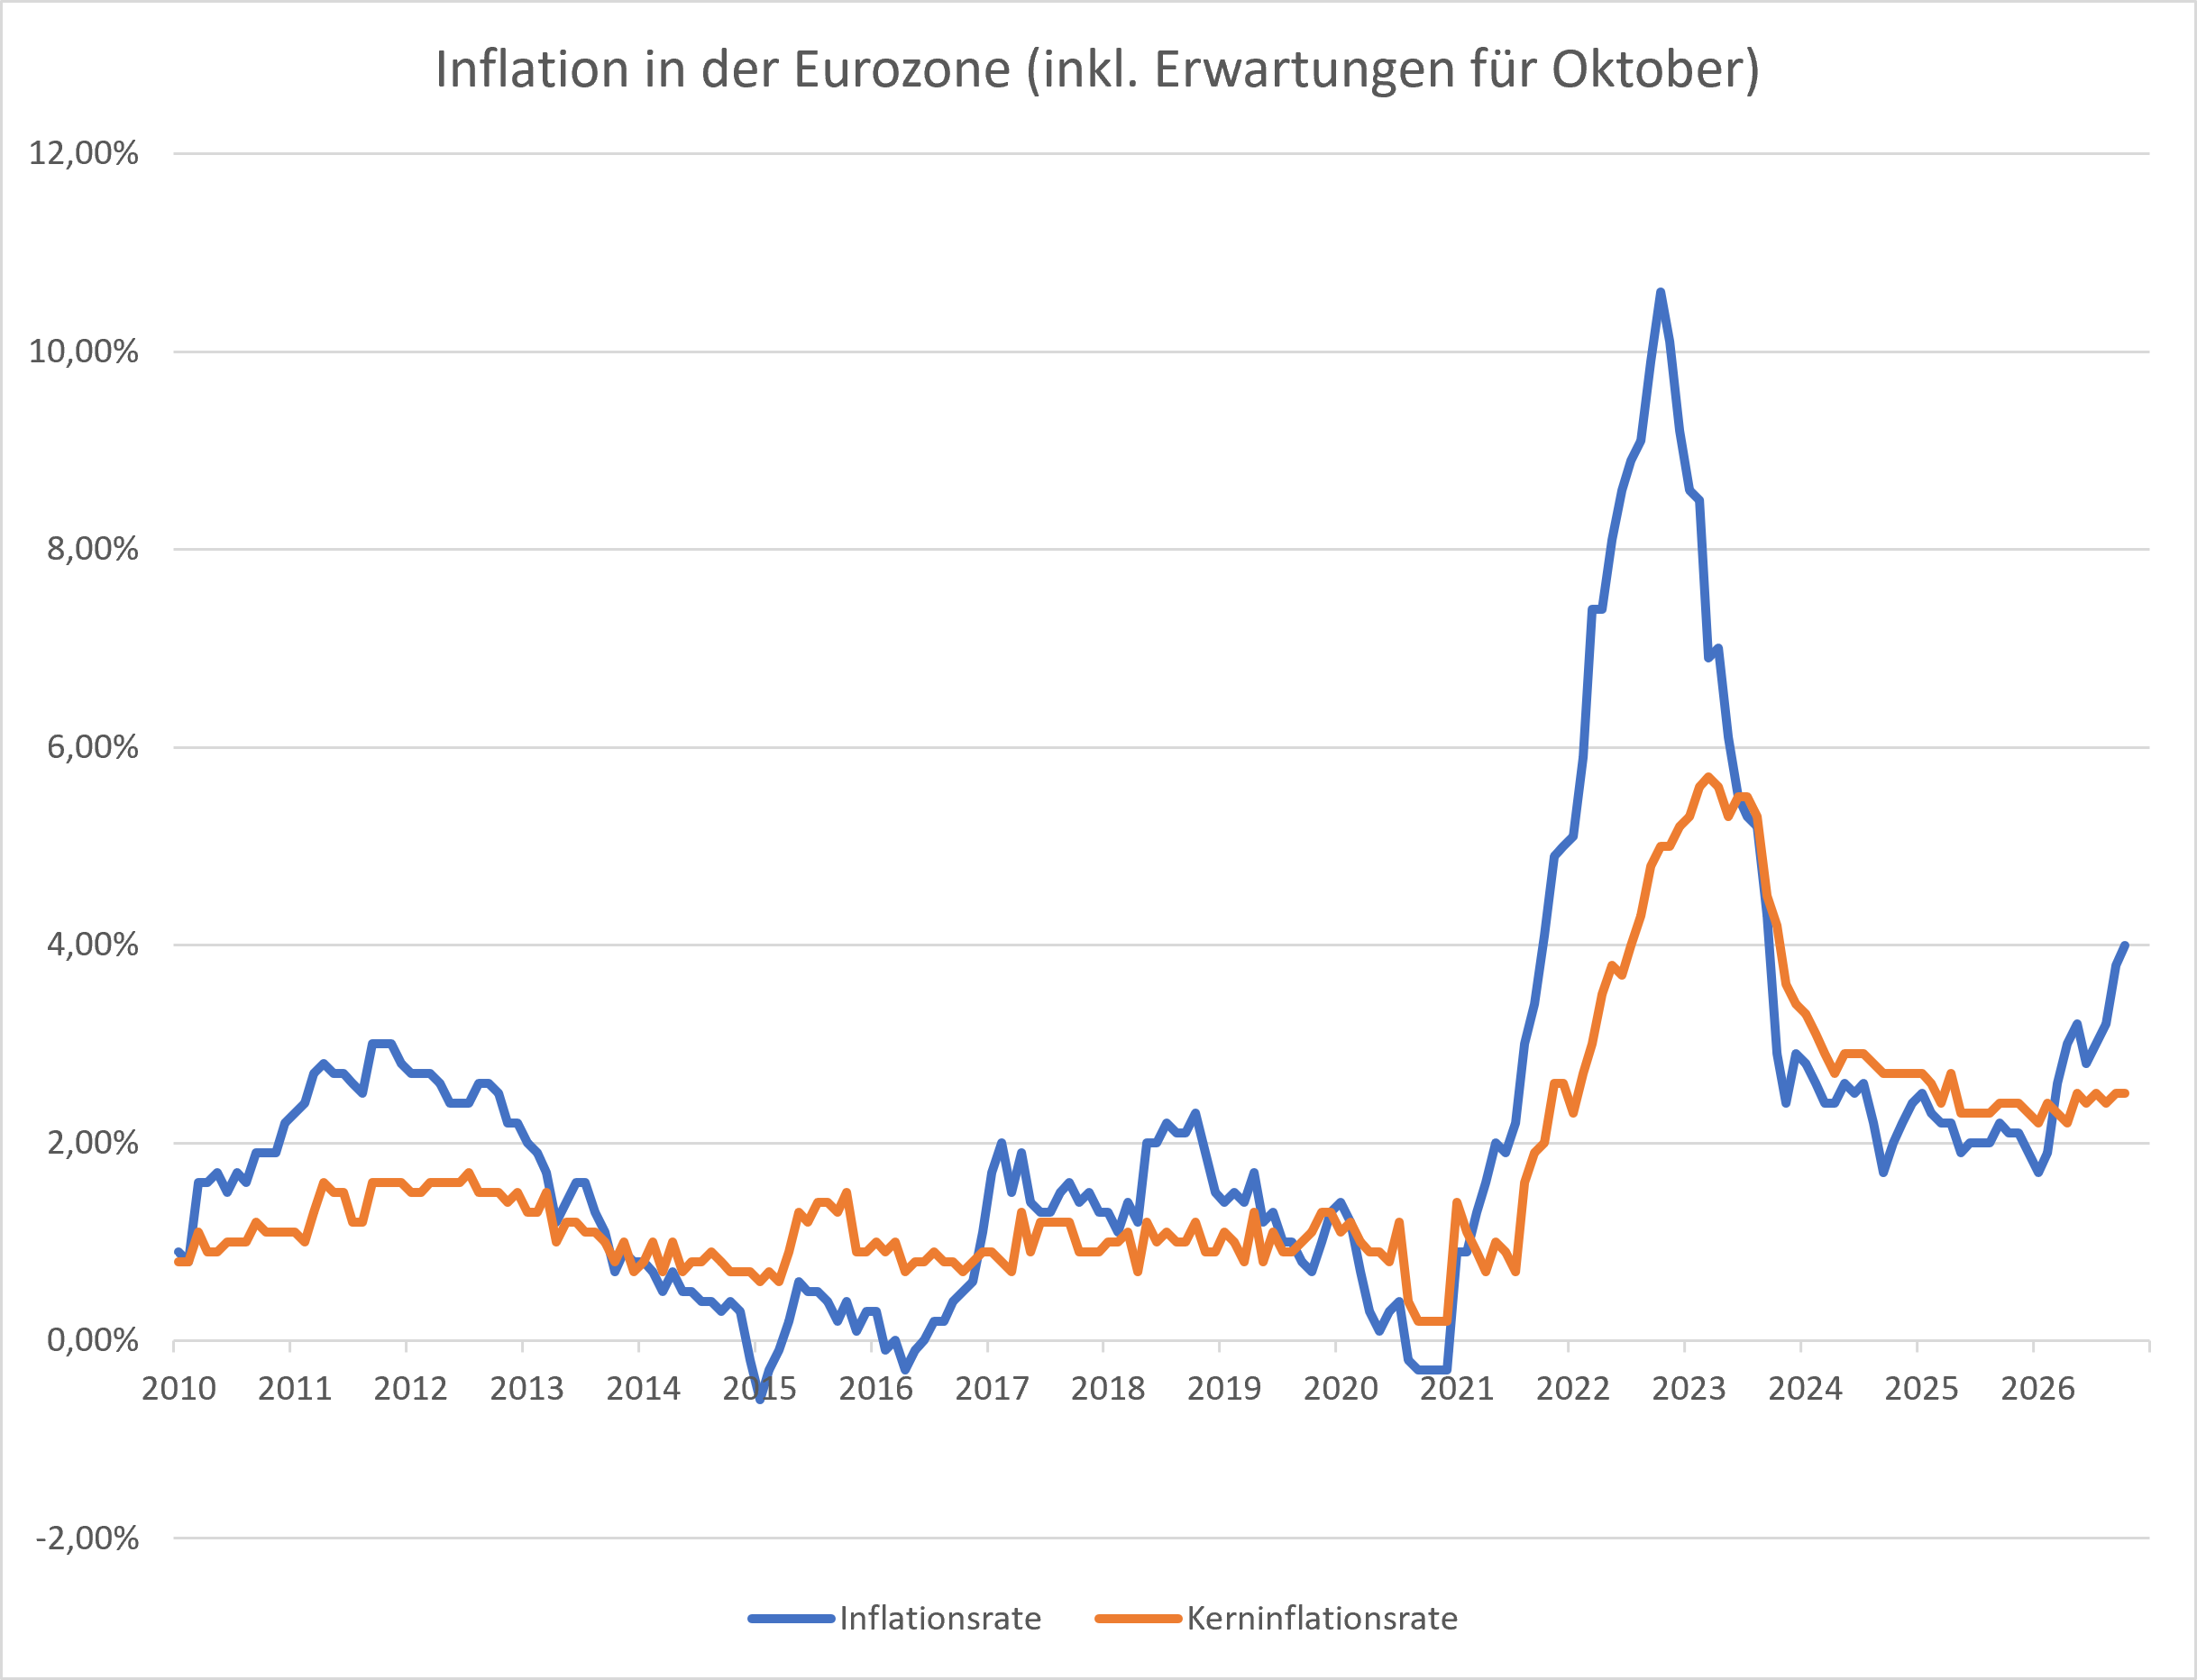
Für die Geldpolitik in der Eurozone werden die vorläufigen Inflationsdaten für Oktober wichtig, die am Mittwoch veröffentlicht werden. Im September hatte sich die Inflationsrate auf 3,8 % deutlich beschleunigt. Für Oktober wird eine nochmals höhere Jahresrate von 4,0 % erwartet. In Deutschland kam es wegen des neuen Tankrabatts im Oktober unterdessen zu einer vorübergehenden Abschwächung beim Preisauftrieb. Angesichts der deutlich über dem 2%-Ziel liegenden Teuerung sind auch in der Eurozone weitere Zinserhöhungen sehr wahrscheinlich.
Am Donnerstag in dieser Woche veröffentlicht die Bank of England ihren nächsten Zinsentscheid. Der Leitzins dürfte von 3,75 % auf 4,00 % erhöht werden.
Erstveröffentlichung: 2. Nov. 2026 um 12:59 Uhr von Oliver Baron


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.