Exklusive stock3 Plus Analyse: Nach dem Tech-Ausverkauf müssen SAP, Meta und Tesla liefern
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
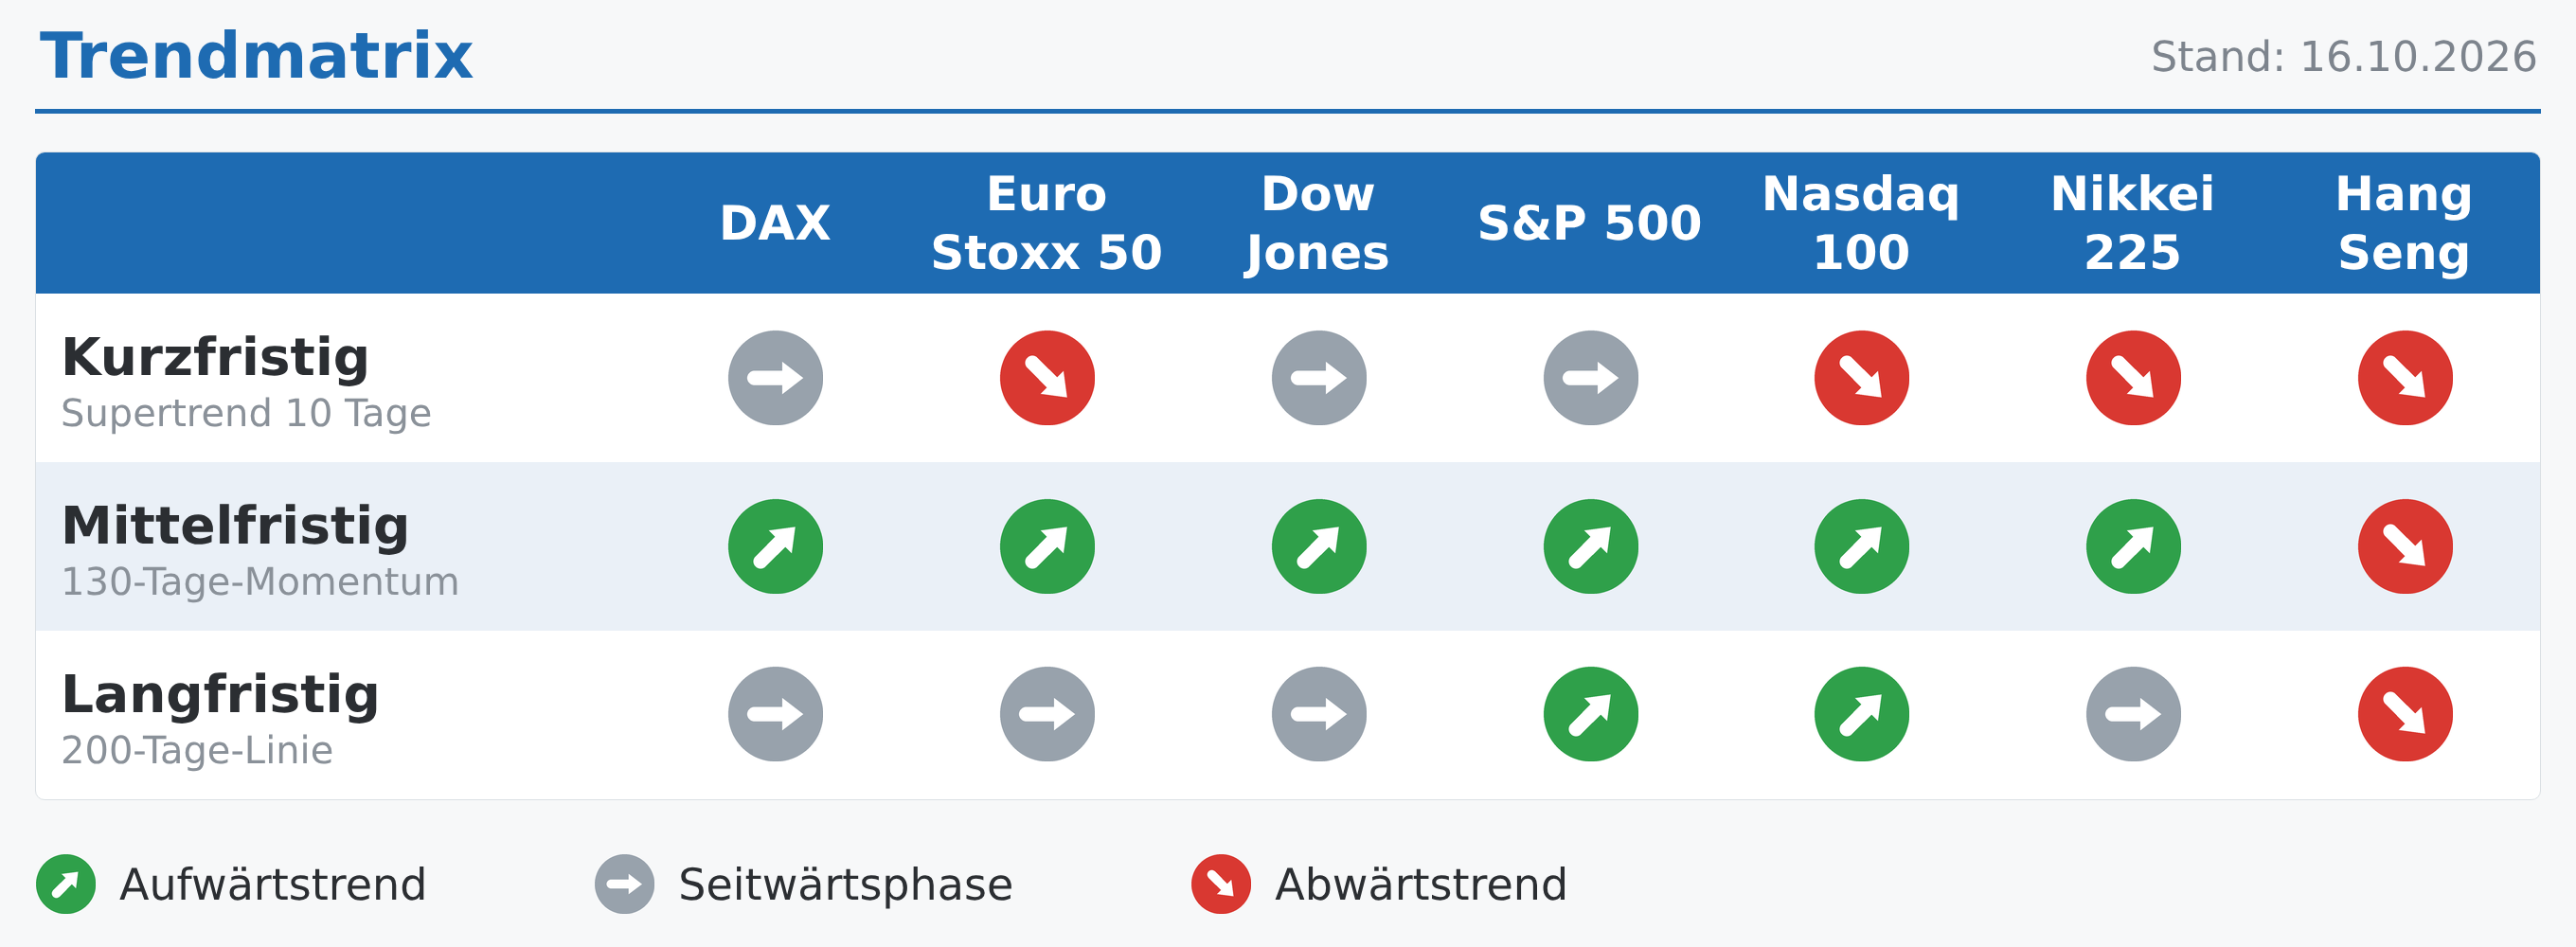
Der deutsche Aktienmarkt hat sich zuletzt deutlich besser geschlagen als die US-Technologiebörse. Zum Wochenstart kehrt sich das Bild allerdings um: Während der DAX korrigiert, dürften sich die US-Indizes erholen. In der Trendmatrix ist das technische Bild im kurzfristigen Zeitfenster inzwischen bei allen Indizes angeschlagen. Damit hat sich das Bild zuletzt auch an den US-Börsen eingetrübt, nachdem S&P 500 und Nasdaq-100 zuvor noch in allen Zeitfenstern Aufwärtstrends gezeigt hatten.
Zum Wochenstart bleibt das Umfeld unruhig. Europäische Aktien geben nach, während die Proteste in Frankreich zusätzliche Sorgen über die Staatsfinanzen des Landes auslösen. Die europäischen Gaspreise sind auf den höchsten Stand seit 2022 gestiegen. Neben der unsicheren Lage im Nahen Osten mit weiteren Angriffen auf Öl- und Gasschiffe sorgt auch das Auffüllen der Gasspeicher vor dem Winter für Kaufdruck.
Dieser Text ist heute Vormittag in unserem Premium-Service stock3 Plus erschienen. Als Abonnentin oder Abonnent von stock3 Weekly bekommst Du diese Informationen exklusiv.
Quartalszahlen: Cloud-Wachstum, KI-Ausgaben und Margen im Fokus
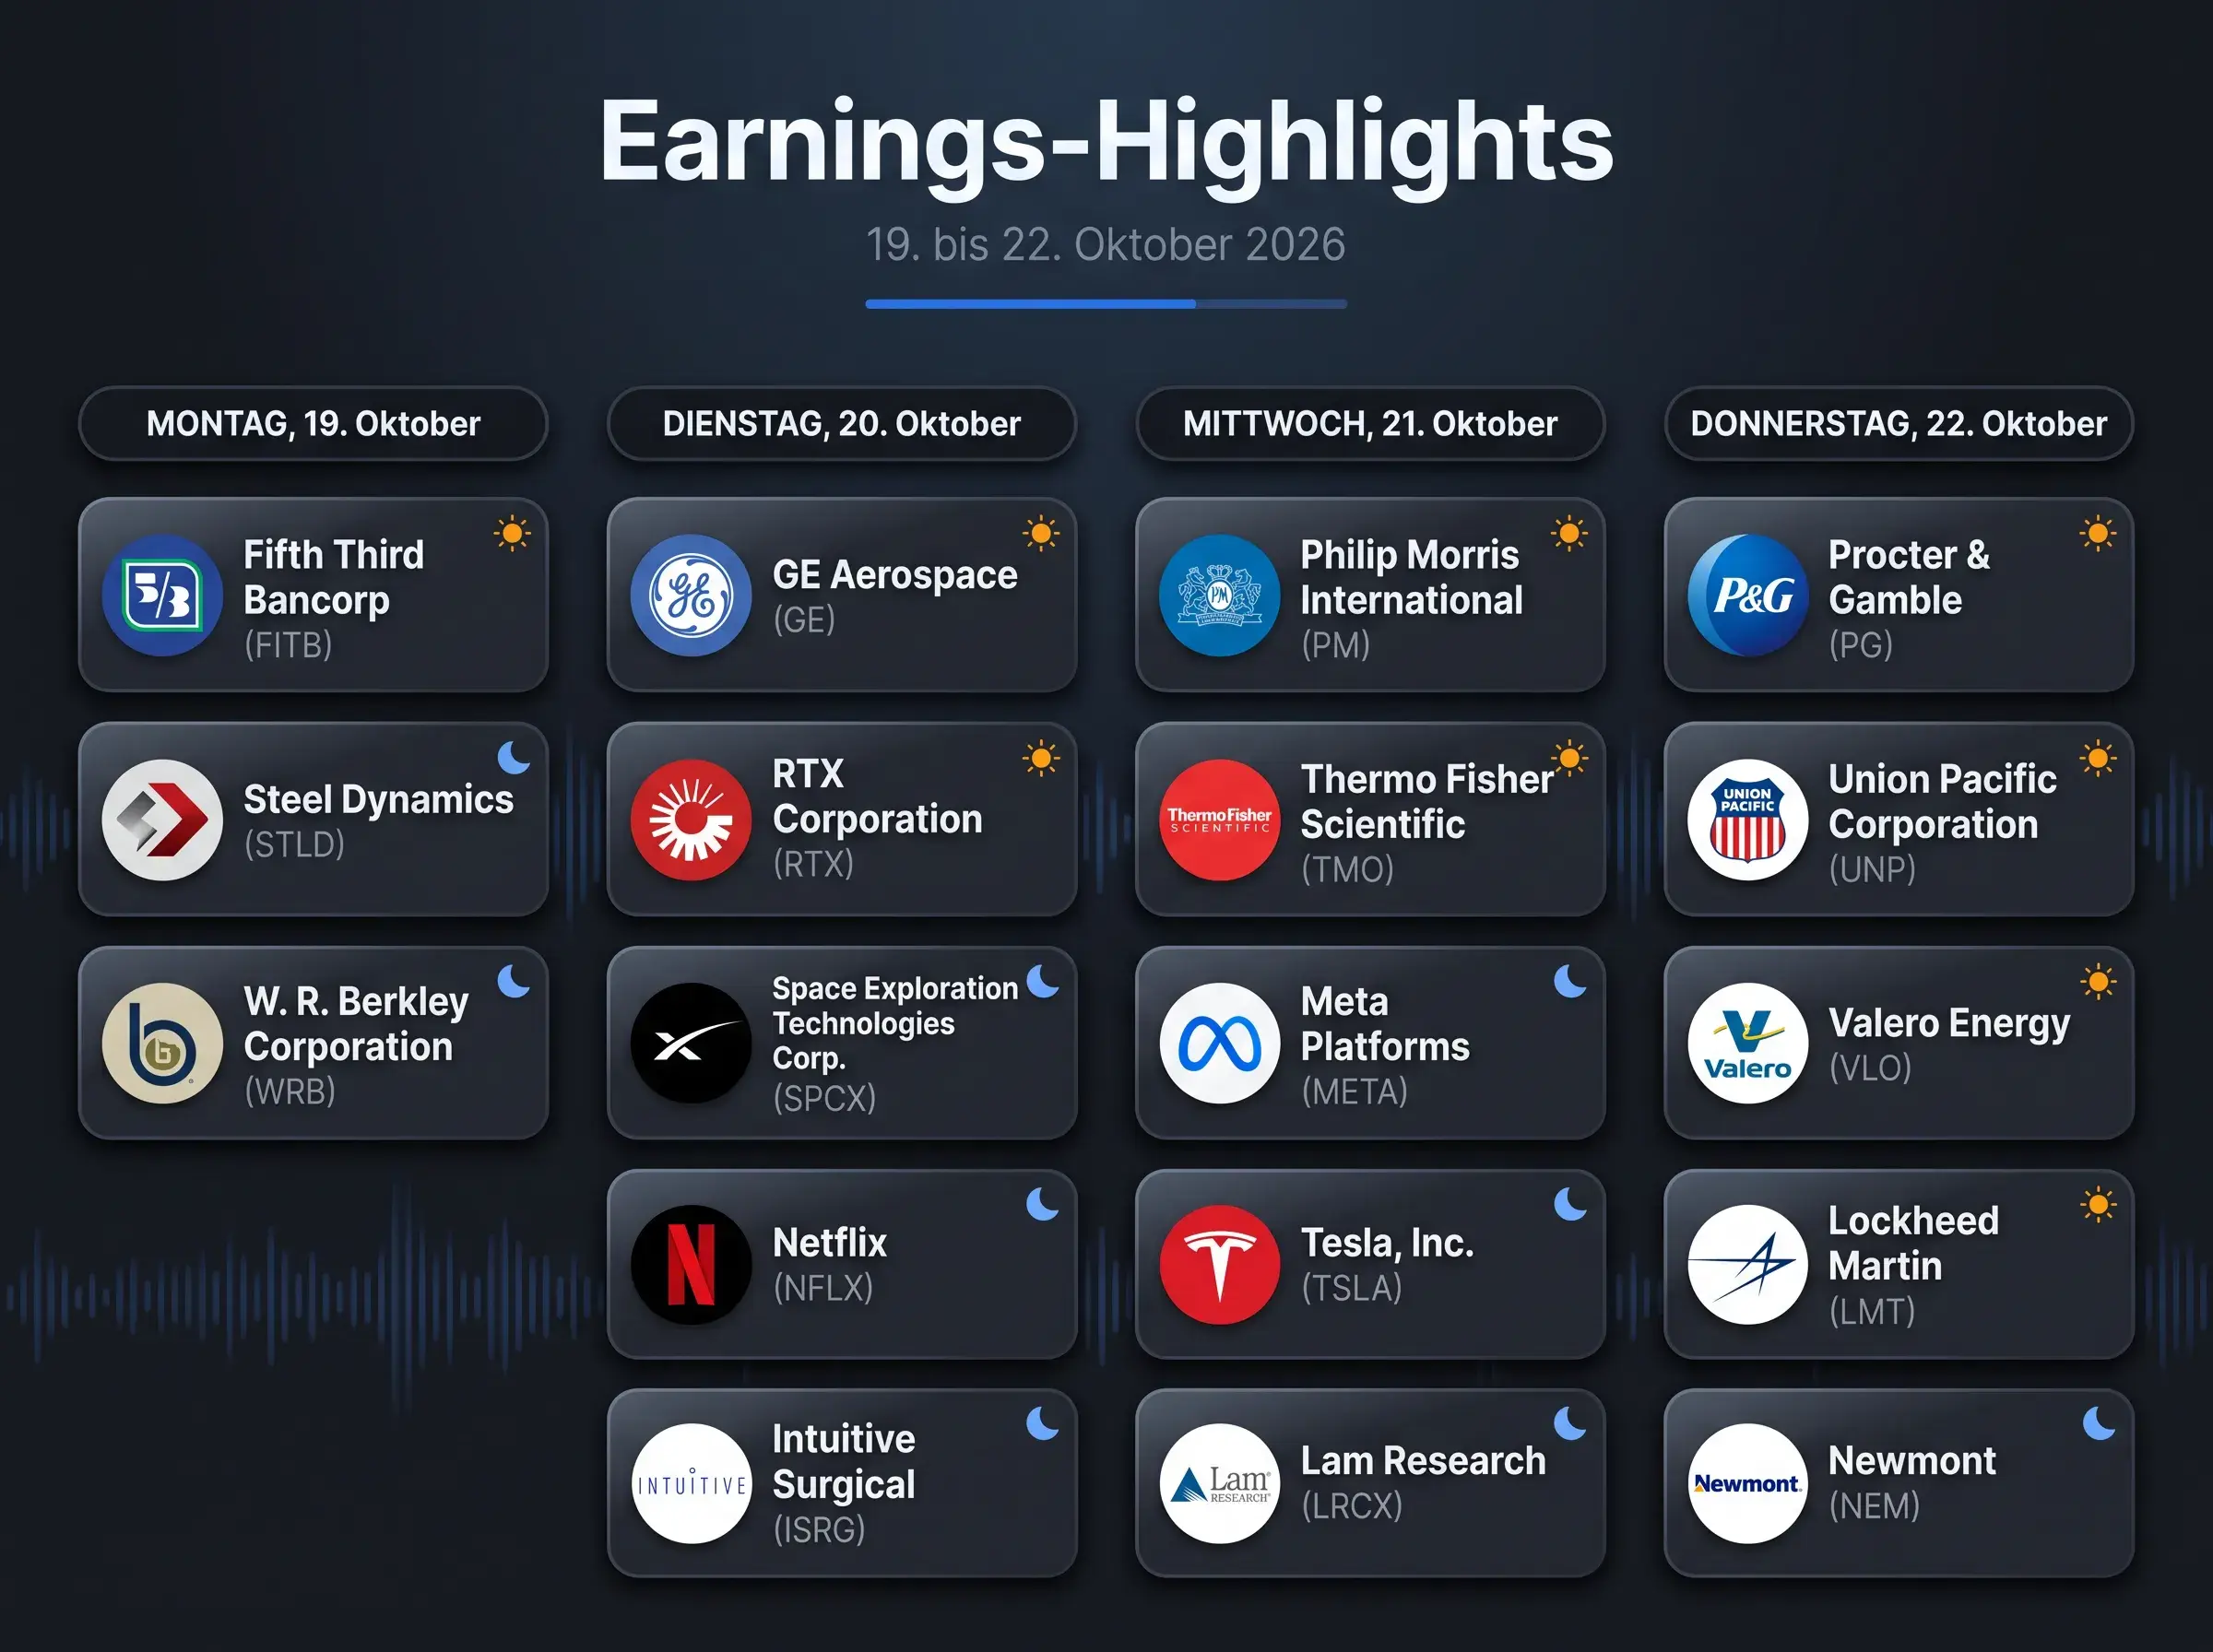
In Deutschland eröffnet die Deutsche Börse am Dienstagabend die Berichtswoche. Beim Börsenbetreiber zählen neben den Handels- und Abwicklungserlösen die Zinserträge sowie mögliche Änderungen am Jahresausblick. Nach US-Börsenschluss folgt Netflix. Der Streaminganbieter liefert mit seiner Umsatzentwicklung, der Profitabilität und den Fortschritten im Werbegeschäft einen wichtigen Einblick in das Geschäft mit digitaler Unterhaltung.
Der Mittwochabend bringt dann eine besonders hohe Konzentration wichtiger Zahlen. SAP legt seine Quartalsbilanz vor, Meta und Tesla berichten ebenfalls nach US-Börsenschluss. Damit werden innerhalb weniger Stunden sehr unterschiedliche Geschäftsmodelle bewertet: Unternehmenssoftware, digitale Werbung und Elektromobilität.
Bei SAP stehen das Cloud-Wachstum, der vertraglich gesicherte Auftragsbestand und die operative Marge im Mittelpunkt. Für das Gesamtjahr hat der Konzern zuletzt Cloud-Erlöse von 25,8 bis 26,2 Mrd. EUR zu konstanten Wechselkursen in Aussicht gestellt. Im zweiten Quartal war der Cloud-Umsatz währungsbereinigt um 24 % gestiegen, der kurzfristige Cloud-Auftragsbestand um 26 %. Diese Größen liefern den Maßstab dafür, ob die Nachfrage nach der Unternehmenssoftware ihr hohes Wachstumstempo hält.
Bei Meta wird das Verhältnis zwischen dem Wachstum der Werbeeinnahmen und den Ausgaben für KI und Rechenzentren entscheidend. Für Tesla zählen dagegen zunächst die Ertragskraft des Autogeschäfts und der freie Cashflow. Die Absatzmenge ist bereits bekannt: Im dritten Quartal lieferte das Unternehmen 486.532 Fahrzeuge aus. Erst die Ergebnisrechnung zeigt, welche Gewinne damit erzielt wurden. Hinzu kommen Aussagen zum Energiegeschäft sowie zu den Vorhaben beim autonomen Fahren.
Ebenfalls am Mittwoch berichten IBM, Texas Instruments und Lam Research. Ihre Ausblicke ergänzen das Bild um die Nachfrage nach IT-Dienstleistungen und Software, Industrie- und Autochips sowie Anlagen zur Halbleiterfertigung.
Bestätigen ZEW- und Einkaufsmanagerindizes die Konjunkturerholung?
Die ersten wichtigen Konjunkturzahlen der Woche liegen bereits vor. Chinas Wirtschaft wuchs im dritten Quartal gegenüber dem Vorjahr um 4,5 %, nach 4,3 % im zweiten Quartal. Im September stieg die Industrieproduktion um 5,5 %, während die Einzelhandelsumsätze um 1,1 % zulegten. Insgesamt fielen die Zahlen besser als erwartet aus.
Am Dienstagvormittag folgen die ZEW-Konjunkturerwartungen für Deutschland und die Eurozone. Die Befragung zeigt, wie Finanzmarktexperten die wirtschaftlichen Aussichten angesichts hoher Energiekosten und politischer Unsicherheit einschätzen. Gegenüber dem Vormonat wird mit einer leichten Eintrübung gerechnet.
Den breiteren Konjunkturtest liefern am Freitag die vorläufigen Einkaufsmanagerindizes für Oktober. Die deutschen Daten erscheinen um 9:30 Uhr, die Werte für die Eurozone um 10:00 Uhr und die US-Zahlen um 15:45 Uhr MESZ. Neben der Geschäftstätigkeit verdienen insbesondere Auftragseingänge, Beschäftigung und Preisentwicklung Beachtung. Sie geben frühzeitig Hinweise darauf, wie die Unternehmen ins Schlussquartal gestartet sind.
Bereits am Dienstag veröffentlicht das Statistische Bundesamt die deutschen Erzeugerpreise für September, die ein wichtiger vorlaufender Indikator für die Inflationsentwicklung sind. Am Mittwoch folgen die britischen Verbraucherpreise. Im August hatte die jährliche Inflationsrate in Großbritannien und Nordirland bei 3,1 % gelegen.
Für die Börsen wäre eine stabile Nachfrage bei nachlassendem Kostendruck eine günstige Kombination. Kräftiges Wachstum bei gleichzeitig steigenden Preisen könnte dagegen die Zinsdebatte erneut verschärfen.
Erstveröffentlichung: 19. Okt. 2026 um 12:49 Uhr von Oliver Baron


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.