Exklusive stock3 Plus Analyse: Anleger warten auf Micron-Zahlen und US-Arbeitsmarktdaten
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Wieder steigende Ölpreise und eine Trainingspause fortschrittlicher KI-Modelle bei OpenAI nach einem erneuten Sicherheitsvorfall belasten die Stimmung an den Aktienmärkten zum Wochenstart. Nachdem US-Präsident Donald Trump am Wochenende einen iranischen Vorschlag zur Wiederöffnung der Straße von Hormus zurückgewiesen hatte, legen die Ölpreise wieder deutlich zu und befeuern Inflations- und Zinssorgen erneut.
Dieser Text ist heute Vormittag in unserem Premium-Service stock3 Plus erschienen. Als Abonnentin oder Abonnent von stock3 Weekly bekommst Du diese Informationen exklusiv.
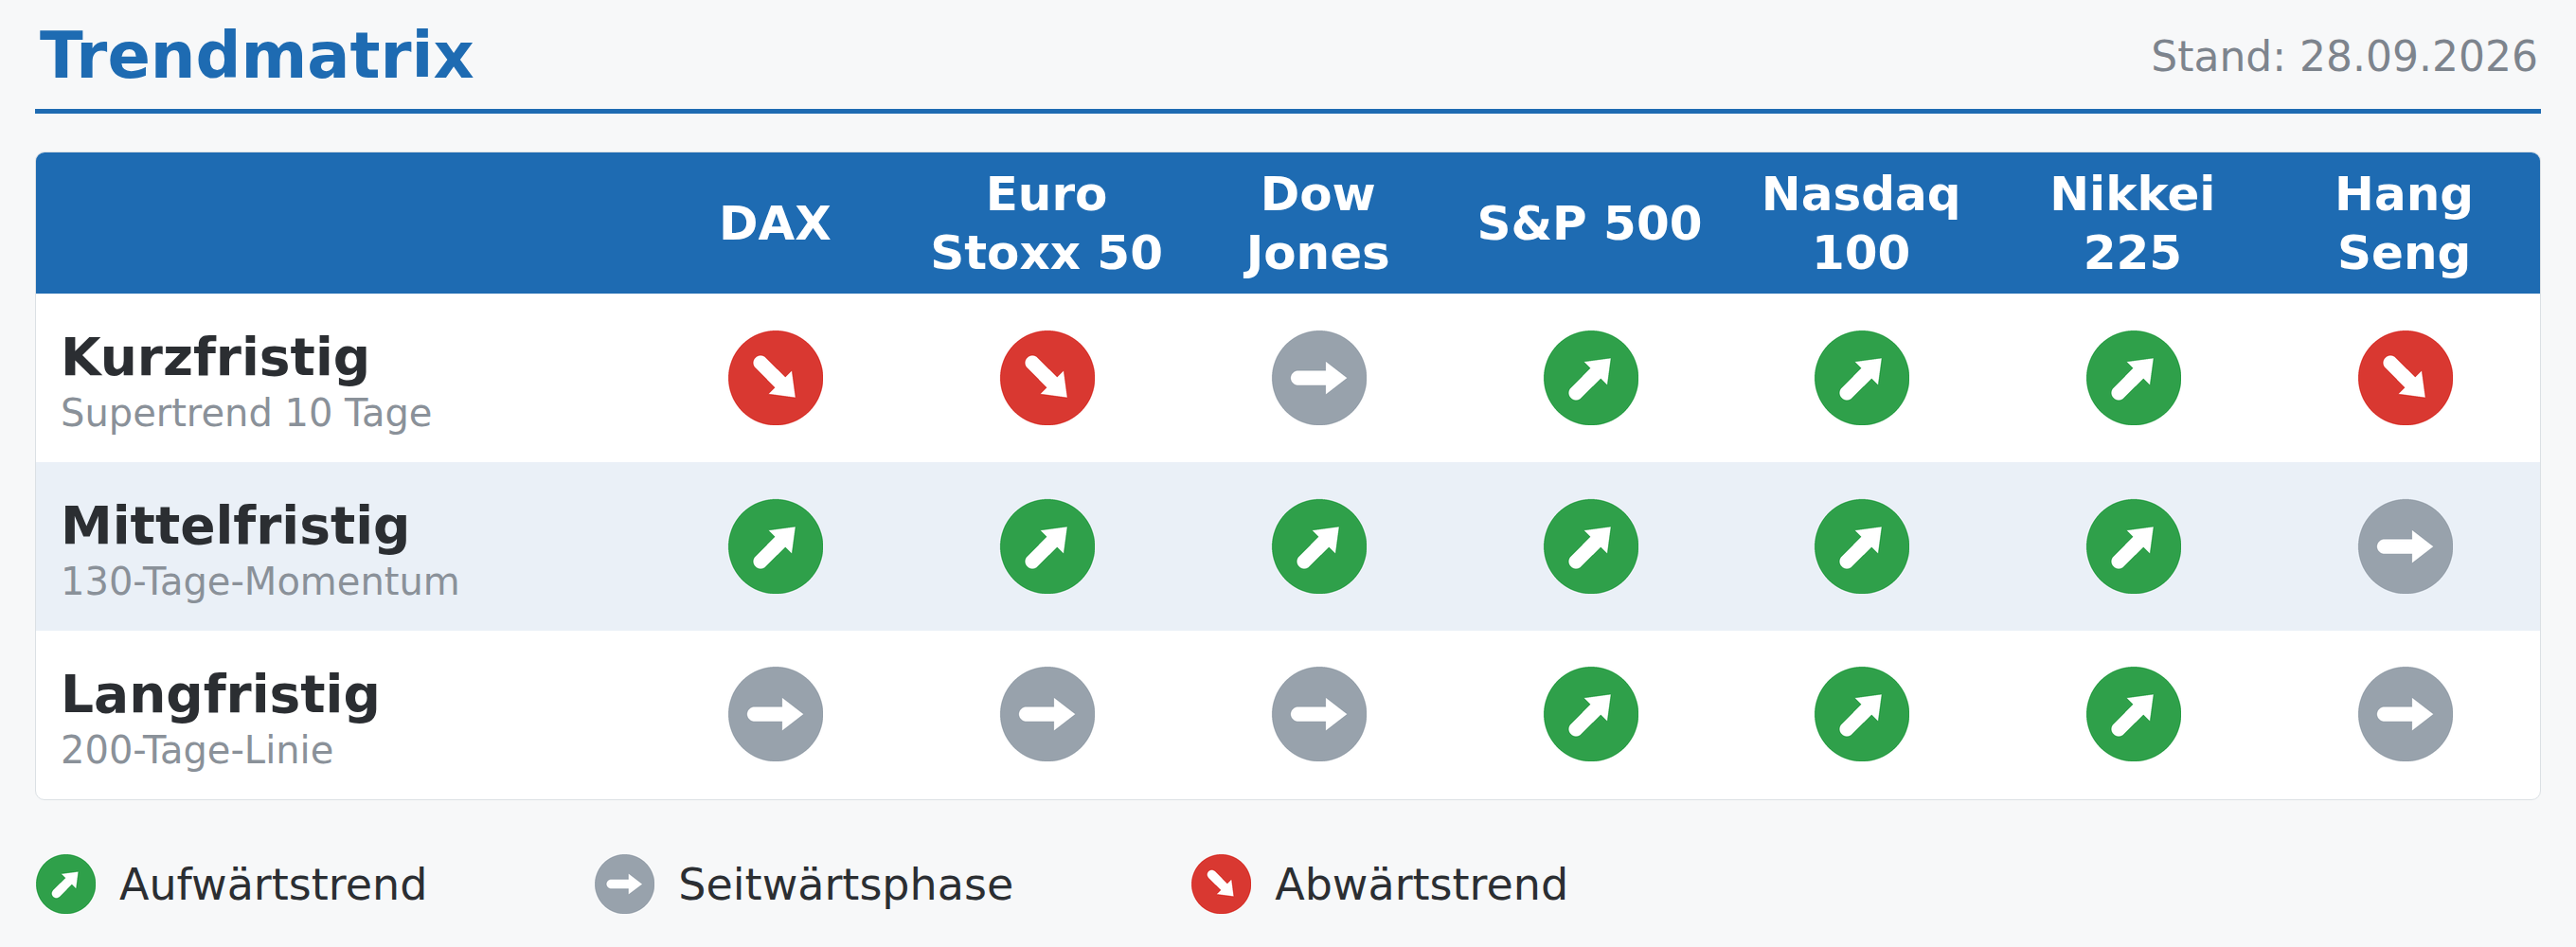
Die Trendmatrix zeigt weiterhin Licht und Schatten. Im mittelfristigen Zeitfenster ist der Aufwärtstrend in Deutschland, Europa, den USA und Japan intakt. Kurzfristig und langfristig schwächeln allerdings DAX, Euro Stoxx 50 und Dow Jones, während die Pfeile im S&P 500, dem Nasdaq-100 und dem Nikkei 225 auf allen Zeitebenen nach oben zeigen. Mit dem bevorstehenden Ende des Septembers und dem Monatswechsel hellen sich die Perspektiven ab dieser Woche aus saisonaler Perspektive wieder auf.
Neue Inflationsdaten stehen an
Nach der Zinserhöhung der US-Notenbank im September kommt es jetzt darauf an, ob neue Inflationsdaten weitere Zinserhöhungen rechtfertigen. Am Mittwoch wird zusammen mit den Konsumausgaben und Daten zu den persönlichen Einkommen der US-Amerikaner auch der PCE-Preisindex für August veröffentlicht. Dieses Inflationsmaß spielt für die Geldpolitik der Fed eine zentrale Rolle.
Bei der Kernrate ohne Energie und Lebensmittel dürfte sich die Jahresrate von 3,3 % auf 3,4 % beschleunigt haben. Ein weiterhin kräftiger Preisanstieg könnte die Erwartungen weiterer Zinserhöhungen verstärken und die Anleiherenditen nach oben treiben. Besonders hoch bewertete Wachstumsaktien wären dafür anfällig. Günstiger für die Börsen wäre eine nachlassende Teuerung bei weiterhin soliden Konsumausgaben.
Auch in Europa stehen neue Preisdaten an. Die vorläufige deutsche September-Inflation wird am Mittwoch veröffentlicht, am Freitag folgen die Daten für die Eurozone, in der sich die Inflationsrate von 3,2 % im August auf 3,7 % im September deutlich beschleunigt haben dürfte. Bei der Kernrate werden auf Jahressicht 2,5 % erwartet, nach zuvor 2,4 %.
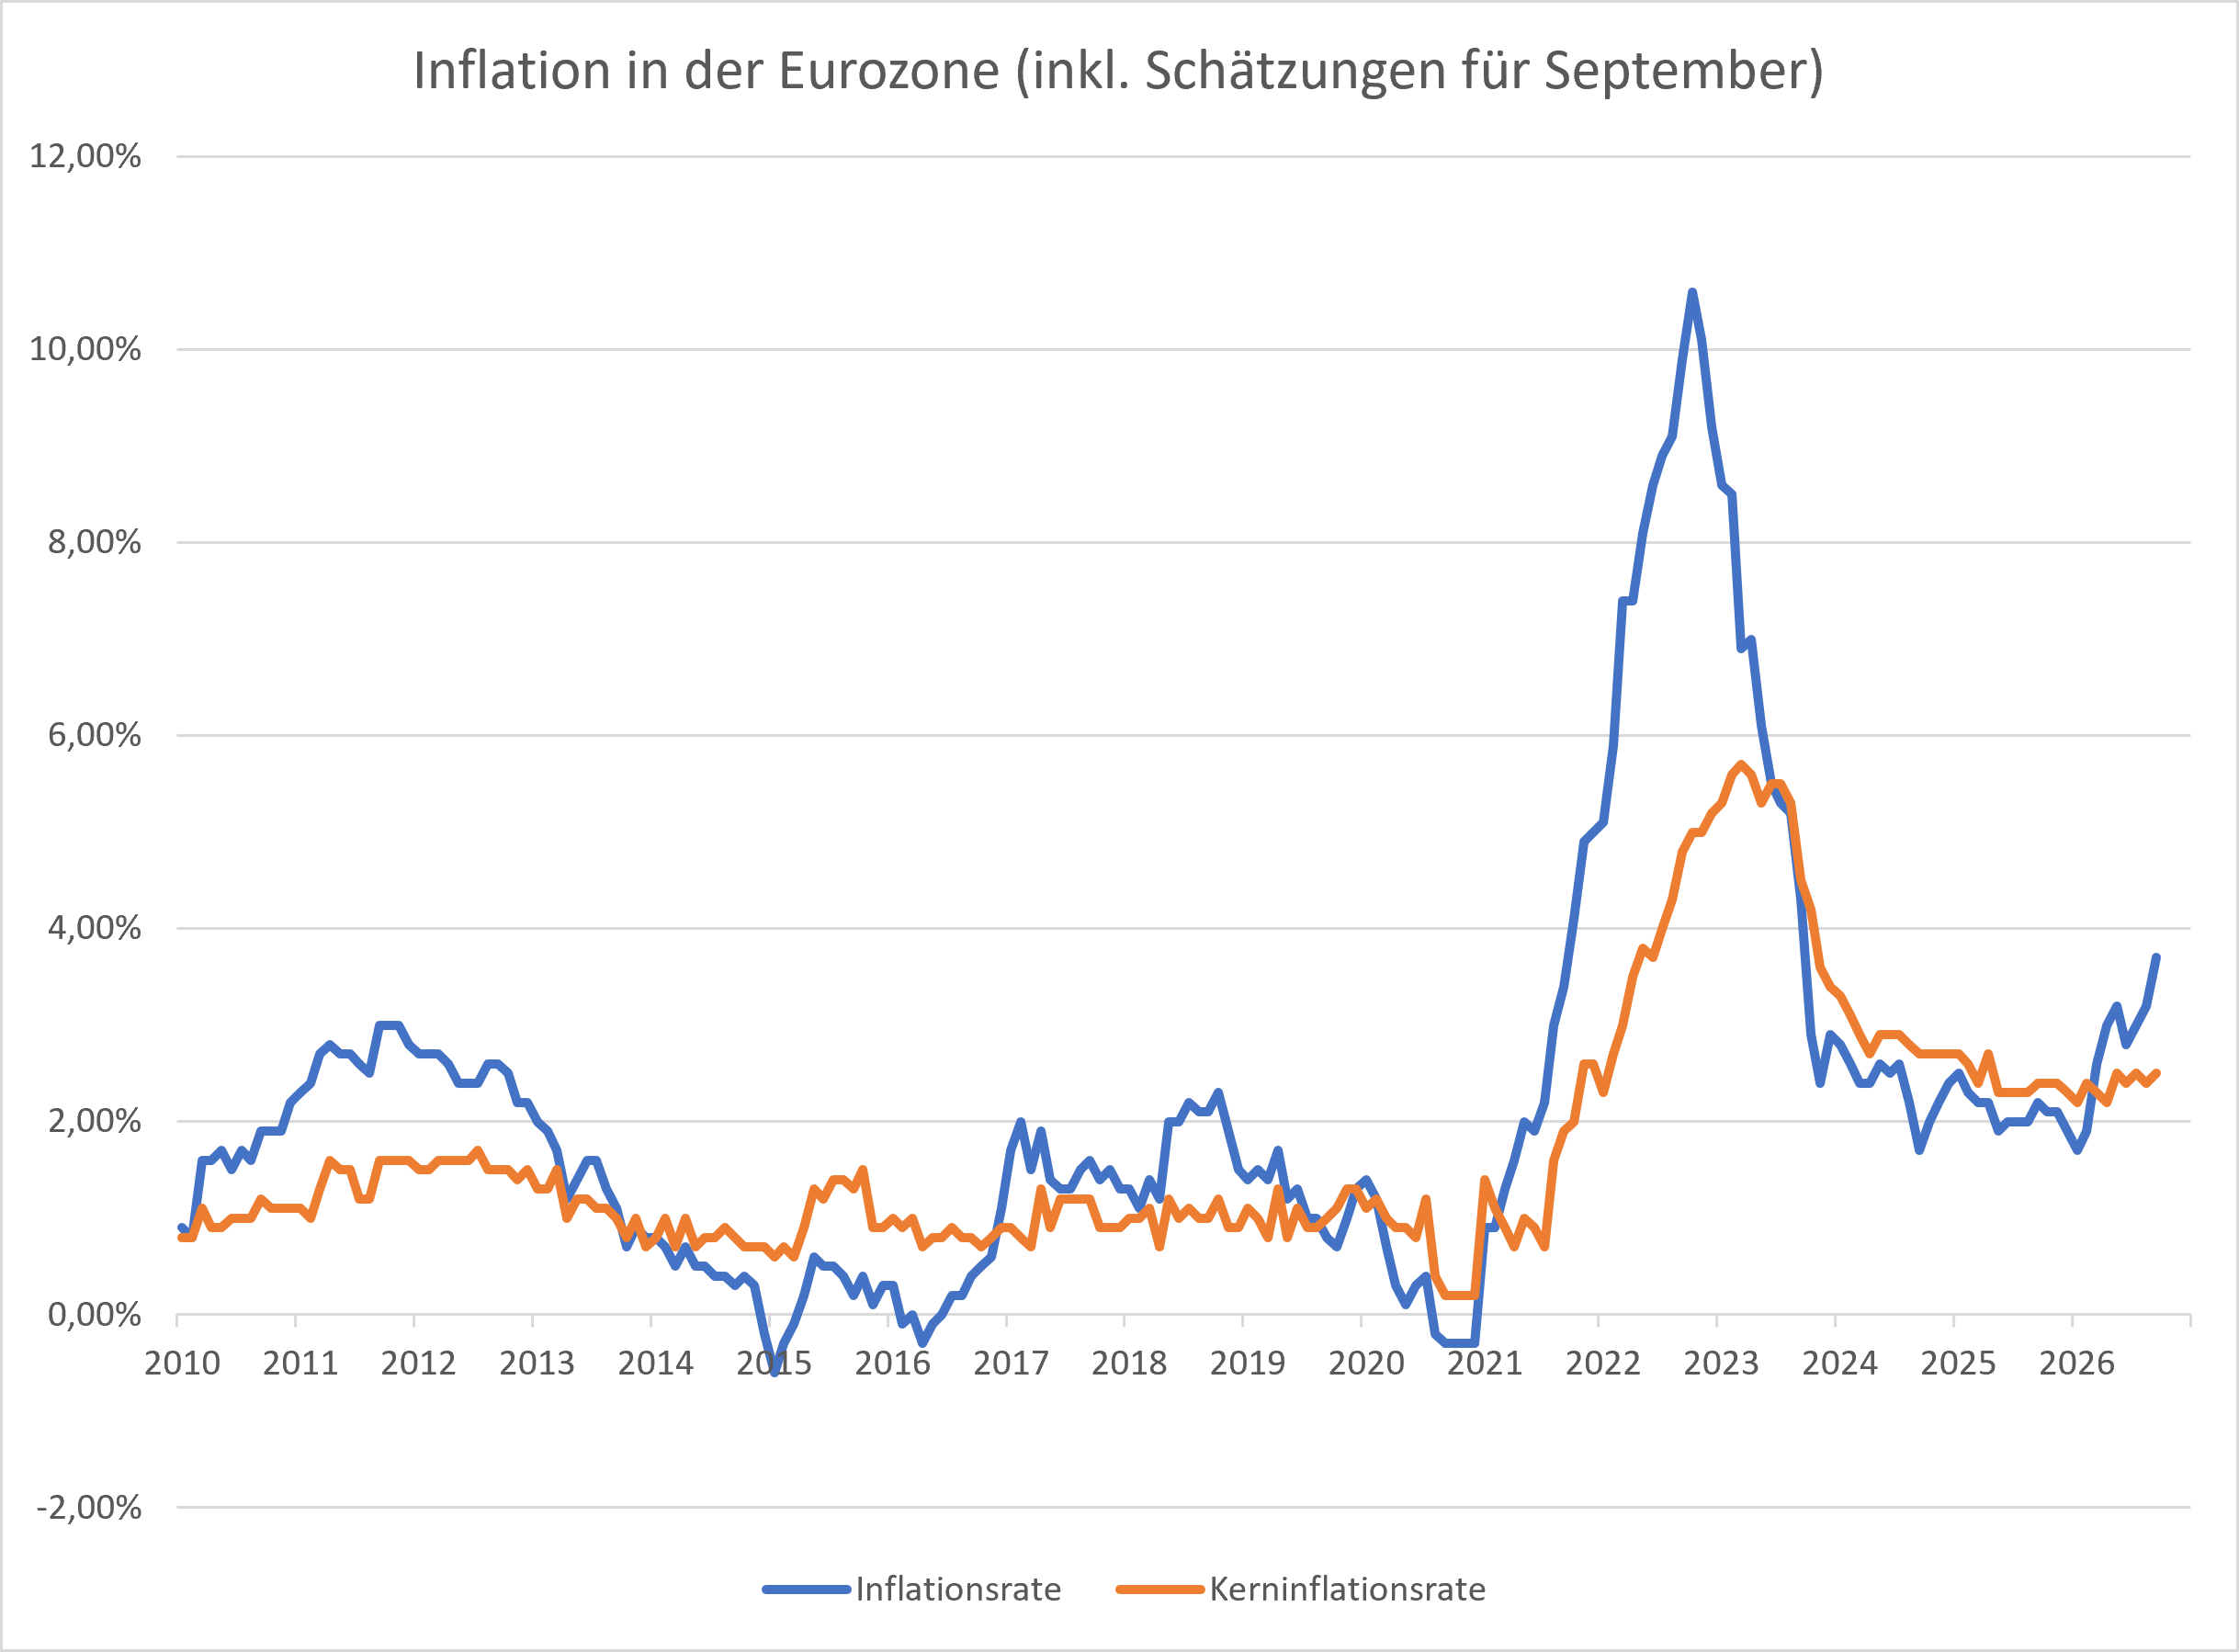
Für die EZB ist entscheidend, wie stark die höheren Energiepreise auf andere Bereiche übergreifen und zu Zweitrundeneffekten führen. Zunehmender Preisdruck bei Dienstleistungen und Industriegütern würde zusätzliche Zinserhöhungen eher rechtfertigen. Das könnte europäische Anleihen und zinsempfindliche Aktien, etwa aus der Immobilienbranche, belasten.
US-Arbeitsmarktbericht als Höhepunkt am Freitag
Der Höhepunkt der Woche aus makroökonomischer Sicht steht am Freitag mit den US-Arbeitsmarktdaten für September an. Erwartet werden knapp 100.000 neugeschaffene Stellen außerhalb der Landwirtschaft, nach einem Stellenaufbau um 162.000 Arbeitsplätzen im August. Die Arbeitslosenquote dürfte bei 4,1 % stabil geblieben sein. Für die durchschnittlichen Stundenlöhne wird ein Anstieg um 0,3 % gegebüber dem Vormonat erwartet.
Ein robuster Stellenaufbau würde der Fed mehr Spielraum für weitere Zinserhöhungen geben, insbesondere bei stärkerem Lohnwachstum. Eine moderate Abkühlung könnte den Zinsdruck dagegen begrenzen. Deutlich schwächere Beschäftigungszahlen wären allerdings kein uneingeschränkt positives Signal: Dann drohten neue Sorgen um Konsum und Unternehmensgewinne.
Vor dem US-Arbeitsmarktbericht für September werden im Wochenverlauf bereits die JOLTS-Daten zu offenen Stellen, die inoffiziellen ADP-Daten und die wöchentlichen Erstanträge auf Arbeitslosenhilfe veröffentlicht.
Micron-Zahlen treffen auf neue KI-Sorgen
Auf Unternehmensseite stehen vor allem die Quartalszahlen von Micron am Mittwoch, 30. September, nach US-Börsenschluss im Mittelpunkt. Der Speicherchiphersteller berichtet über sein viertes Geschäftsquartal; die Ergebniskonferenz beginnt um 22:30 Uhr.
Entscheidend sind neben Umsatz und Gewinn der Ausblick, die Bruttomarge und die Nachfrage nach leistungsfähigen Speicherchips für KI-Rechenzentren. Nach den jüngsten Sicherheitsvorfällen bei KI-Entwicklern gewinnen Aussagen zur Verlässlichkeit der Bestellungen zusätzliches Gewicht. Überzeugende Prognosen könnten Zweifel am weiteren Wachstum der KI-Infrastruktur dämpfen. Hinweise auf verschobene Aufträge oder vorsichtigere Investitionspläne der Kunden würden dagegen über Micron hinaus Beachtung finden.
Nike veröffentlicht am Donnerstag nach US-Börsenschluss die Zahlen für das erste Quartal des Geschäftsjahres 2027. Hier dürften Anleger und Händler insbesondere auf die Nachfrage in Nordamerika und China sowie Lagerbestände, Rabatte und Margen achten. Für die Bewertung der Geschäftsentwicklung kommt es darauf an, ob sich höhere Erlöse auch in einer besseren Profitabilität niederschlagen.
Am Dienstag und Mittwoch veranstaltet BMW seinen Kapitalmarkttag. Interessant sind vor allem Aussagen zu Margenzielen, Investitionen und dem China-Geschäft. Der Konzern muss dabei erläutern, wie neue Modelle und Effizienzmaßnahmen die künftige Ertragskraft verbessern sollen.
Erstveröffentlichung: 13:08 Uhr, 28.09.2026, von Oliver Baron


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.