EVOTEC - Punktlandung! Biotech-Aktie erreicht Abwärtsziel des Kollegen!
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Evotec SE - WKN: 566480 - ISIN: DE0005664809 - Kurs: 2,444 € (XETRA)
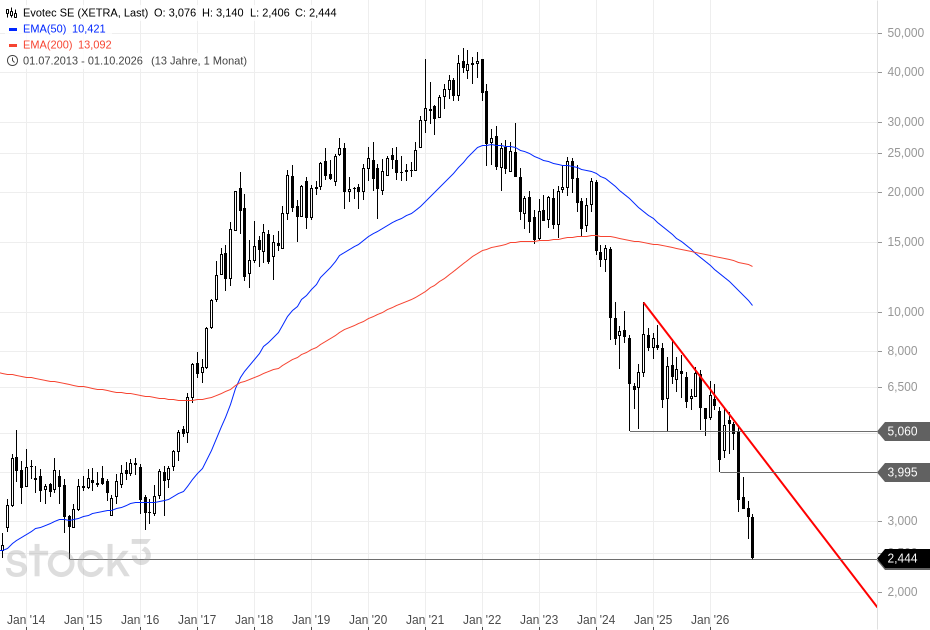
Wer den Analysen von André Rain zur Evotec-Aktie gefolgt ist, blieb von den jüngsten Verlusten verschont. Am 24. September beschrieb der Kollege den Abwärtstrend als vollkommen intakt. Mit dem Rückfall unter das 2016er-Tief sah er weiteres Abwärtspotenzial bis zum 2014er-Tief bei 2,42 EUR. Sein Fazit damals: Ohne Umkehrsignale oder konstruktive Musterbildung heißt es bei der Aktie weiterhin "Finger weg!".
Genau dieses Szenario ist nun eingetreten. Zum Wochenstart brach die Evotec-Aktie zweistellig ein und fiel auf den tiefsten Stand seit mehr als zehn Jahren. Eine neue Unternehmensmeldung als Auslöser gab es Medienberichten zufolge nicht. Am Dienstag stieg das Papier im Xetra-Handel zeitweise um 3,17 % auf 2,54 EUR, schloss am Ende aber bei 2,44 EUR und damit 0,65 % im Minus.
Am Dienstagabend wiederum meldete sich Evotec per Ad-hoc-Mitteilung mit vorläufigen Neunmonatszahlen zu Wort. Nachbörslich lag die Aktie daraufhin gut 2 % höher. Doch wie belastbar sind die Zahlen?
Über den Erwartungen – mit einem Haken
Für die ersten neun Monate 2026 erwartet Evotec einen Konzernumsatz von rund 465,0 Mio. EUR und ein bereinigtes Konzern-EBITDA von rund -42,8 Mio. EUR. Beide Werte liegen laut Unternehmen über den aktuellen Markterwartungen. Welche Konsenswerte konkret übertroffen wurden, nennt die Mitteilung allerdings nicht. Bei den Zahlen handelt es sich zudem um vorläufige, ungeprüfte Werte.
Der Haken steckt in der Begründung: Die Abweichung zu den Erwartungen gehe im Wesentlichen auf die zeitliche Verteilung der Konsensschätzungen zurück. Es handelt sich also eher um einen Timing-Effekt als um einen operativen Befreiungsschlag.
Im Vorjahresvergleich bleibt das Bild ohnehin schwach. In den ersten neun Monaten 2025 hatte Evotec noch 535,1 Mio. EUR umgesetzt, das bereinigte EBITDA lag bei -16,9 Mio. EUR. Der Umsatz ging damit um rund 13 % zurück, der bereinigte operative Verlust hat sich mehr als verdoppelt.
Drittes Quartal überraschend stabil
Spannender als die Neunmonatswerte ist der Blick auf das dritte Quartal. Evotec weist es in der Ad-hoc-Mitteilung nicht separat aus, es lässt sich aber aus den Halbjahreszahlen ableiten. Demnach erzielte der Konzern im dritten Quartal einen Umsatz von rund 164,9 Mio. EUR, nach 163,9 Mio. EUR im Vorjahresquartal.
Nach Rückgängen von rund 22 % im ersten und rund 16 % im zweiten Quartal hat sich der Umsatz damit erstmals in diesem Jahr stabilisiert. Das Minus zum Jahresauftakt ging vor allem auf ein einmaliges Lizenzgeschäft mit Sandoz zurück, das im Vorjahresquartal verbucht worden war.
Noch deutlicher fällt die Verbesserung beim Ergebnis aus. Das bereinigte EBITDA lag im dritten Quartal rechnerisch bei rund -0,1 Mio. EUR und war damit nahezu ausgeglichen. Im Vorjahresquartal hatte hier noch ein Minus von rund 15,0 Mio. EUR gestanden. In den beiden Vorquartalen hatte der bereinigte EBITDA-Verlust dagegen noch bei rund 21,9 und 20,8 Mio. EUR gelegen.
|
Quartal 2026 |
Umsatz (Mio. EUR) |
Veränderung zum Vorjahr |
Ber. EBITDA (Mio. EUR) |
|---|---|---|---|
|
Q1 |
156,6 |
-22 % |
-21,9 |
|
Q2 |
143,5 |
-16 % |
-20,8 |
|
Q3 |
164,9 |
+0,6 % |
-0,1 |
Quelle: Evotec, Q2- und Q3-Werte teils eigene Berechnung auf Basis vorläufiger Zahlen.
Prognose bestätigt, viertes Quartal wieder schwach?
Trotz des stabilen dritten Quartals hebt Evotec die Jahresprognose nicht an. Für 2026 bleibt es bei einem Konzernumsatz von rund 570 bis 610 Mio. EUR, bei konstanten Wechselkursen von 595 bis 635 Mio. EUR. Das bereinigte Konzern-EBITDA soll bei rund -70 bis -105 Mio. EUR liegen, währungsbereinigt bei -60 bis -90 Mio. EUR.
Rechnerisch bleiben für das vierte Quartal damit nur noch rund 105 bis 145 Mio. EUR Umsatz. Im Vorjahresquartal waren es 253,3 Mio. EUR, was einem Rückgang von rund 43 bis 59 % entspräche. Beim bereinigten EBITDA impliziert die Spanne einen Quartalsverlust von rund 27 bis 62 Mio. EUR. Im vierten Quartal 2025 hatte Evotec hier noch ein Plus von rund 58 Mio. EUR erzielt.
Das passt zur Erklärung des Unternehmens. Umsätze, die Analysten erst im vierten Quartal erwartet hatten, sind offenbar bereits im dritten Quartal angefallen. Das Gesamtjahr wird dadurch nicht besser, sondern nur anders verteilt. Ob das Management nach der drastischen Senkung im Juli zudem bewusst vorsichtig plant, bleibt offen.
Rückblick: Darum kappte Evotec im Juli die Prognose
Zur Einordnung lohnt der Blick zurück. Ursprünglich hatte Evotec für 2026 einen Umsatz von 700 bis 780 Mio. EUR und ein bereinigtes EBITDA von 0 bis 40 Mio. EUR in Aussicht gestellt. Mitte Juli folgte dann die drastische Senkung auf die aktuelle Spanne.
Die Umsatzlücke schlüsselte das Unternehmen damals auf. Rund 40 % verschieben sich ins Jahr 2027, vor allem wegen geänderter Staffelungen und Zeitpläne für Meilensteinzahlungen in bestehenden Partnerschaften. Rund 45 % entfallen auf Verzögerungen bei neuen strategischen Partnerschaften, deren Abschluss nun erst nach dem vierten Quartal 2026 erwartet wird. Die übrigen rund 15 % gehen auf eine geringere Umsatzrealisierung von Aufträgen zurück.
Für das Ergebnis ist das besonders schmerzhaft. Laut Finanzchefin Claire Hinshelwood erzielen Partnerschaftsumsätze üblicherweise höhere Margen, der Effekt auf das bereinigte EBITDA fällt daher überproportional aus. CEO Christian Wojczewski sprach im Juli von fortgeschrittenen Gesprächen mit mehreren Partnern, unter anderem in den Bereichen Nierenerkrankungen, Onkologie, Women's Health und Adipositas. Ein neuer Partnerschaftsdeal wurde bislang allerdings nicht gemeldet.
Der Umbau kostet zunächst Geld
Finanziell ist Evotec noch gut gepolstert. Ende Juni verfügte der Konzern über liquide Mittel von 465,6 Mio. EUR und wies weiterhin eine Nettoliquiditätsposition aus. Ende März waren es 444,8 Mio. EUR gewesen. Hinzu kommt eine Wandelanleihe 2026/33.
Der laufende Umbau unter dem Namen Horizon belastet allerdings. Evotec reduziert die Zahl der Standorte von 14 auf 10 und streicht rund 800 Stellen. Die Barkosten beziffert das Unternehmen auf rund 100 Mio. EUR, etwa die Hälfte davon fällt im zweiten Halbjahr 2026 an. Bereits im ersten Halbjahr trieb ein Restrukturierungsaufwand von knapp 99 Mio. EUR den operativen Verlust auf rund 235 Mio. EUR. Im Gegenzug sollen die Kosten bis Ende 2027 um 75 Mio. EUR sinken, 20 bis 30 % davon bereits 2026.
Strategische Prüfung als eigentlicher Kurstreiber
Der Elefant im Raum ist ohnehin ein anderer. Seit den Zahlen zum ersten Quartal im Mai läuft eine umfassende Prüfung strategischer Optionen auf Konzernebene. Sie umfasst das Portfolio, die Kapitalstruktur und die langfristige Eigentümerstruktur. Mandatiert sind Morgan Stanley und Moelis & Company, einen festen Zeitplan gibt es nicht. Die Formulierung zur Eigentümerstruktur lässt ausdrücklich auch einen Verkauf oder Teilverkauf offen.
Druck kommt zudem vom aktivistischen Investor MAK Capital, der rund 7 % der Anteile hält. MAK forderte einen US-Börsengang der Tochter Just Biologics und argumentierte, diese könne mehr als 1 Mrd. EUR wert sein. Ende April schloss Evotec nach Gesprächen eine Kooperationsvereinbarung mit MAK Capital, die unter anderem übliche Stimmrechts- und Kooperationszusagen enthält. Auf der Hauptversammlung im Juni gab das Management keine Entscheidung zu einer Abspaltung bekannt.
Die Bewertung wirkt vor diesem Hintergrund niedrig. Bei rund 178 Mio. Aktien und dem Xetra-Schlusskurs vom Dienstag kommt Evotec auf eine Marktkapitalisierung von rund 435 Mio. EUR. Das liegt unter den liquiden Mitteln zum Halbjahr, allerdings vor Abzug der Wandelanleihe und der Mittelabflüsse im zweiten Halbjahr. Die MAK-These stützt das Halbjahr zudem nur bedingt, denn JEB ist selbst in die Verlustzone gerutscht.
Unruhe im Management
Auch personell kommt Evotec nicht zur Ruhe. Forschungsvorstand Cord Dohrmann, seit 2010 im Amt, hat das Unternehmen zum 30. September einvernehmlich verlassen. Ein Nachfolger ist bislang nicht benannt. Bereits im August war Camilla Macapili Languille aus dem Aufsichtsrat ausgeschieden.
Seit der Halbjahresbilanz stehen zudem die mittelfristigen Ziele ausdrücklich auf dem Prüfstand. Bislang galt eine bereinigte EBITDA-Marge von über 20 % für das Jahr 2028 als Zielmarke.
Analysten uneins, nächster Termin am 5. November
Die Kursziele der Analysten liegen extrem weit auseinander. Berenberg stuft die Aktie mit "Hold" ein und bestätigte am 25. September nach einem Gespräch mit CEO Wojczewski das Kursziel von 3,60 EUR. Die Deutsche Bank hatte im Juli bei ebenfalls "Hold" auf 3,50 EUR gesenkt. RBC empfiehlt die Aktie dagegen mit "Outperform" und nannte zuletzt ein Kursziel von 10,00 EUR.
Charttechnisch hatte André Rain auf der Oberseite den Bereich von 3,18 bis 3,25 EUR als erste kleine Hürde ausgemacht. Die größere Hürde ist das Gap aus dem Juli zwischen 3,87 und 4,94 EUR. Dessen Unterkante bei 3,87 EUR gilt als Trigger für die Käufer.
Die vollständigen Zahlen für das dritte Quartal und die ersten neun Monate legt Evotec wie geplant am 5. November 2026 vor. Dann dürfte sich zeigen, wie stark das vierte Quartal tatsächlich einbricht und ob es Fortschritte bei neuen Partnerschaften oder der strategischen Prüfung gibt.
Fazit: In gut zwei Monaten ist Weihnachten, die Evotec-Aktie liefert den passenden Tannenbaumchart dazu. Es schmerzt einen als Biotech-Fan sehr, denn viel Gutes haben wir im Sektor in Deutschland inzwischen nicht mehr zu bieten. Auch wenn das Q3 operativ eine Stabilisierung anzeigt: Das Papier bleibt bis auf Weiteres Zockern und Hardcore-Antizyklikern überlassen.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mio. EUR | 788,40 | 598,83 | 721,39 |
| Ergebnis je Aktie in EUR | -0,56 | -1,18 | -0,42 |
| Gewinnwachstum | - | - | |
| KGV | - | - | - |
| KUV | 0,7 | 0,6 | |
| PEG | - | - | |
| *e = erwartet, Berechnungen basieren bei US-Unternehmen auf Non-GAAP-Daten |
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.