EQUINIX: Rekordbuchungen – der Ausbau läuft zunehmend auf Kredit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Wer seine Rechenzentren schneller ausbaut als ursprünglich geplant, braucht Kunden, die mitziehen: Equinix hat sie, wie Rekordbuchungen und die dritte Prognoseanhebung in Folge zeigen. Einen Teil des Gewinnzuwachses verdankt der Konzern allerdings einer Einmalgebühr, während er den Ausbau zunehmend über Anleihen finanziert.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 11 % auf 2,571 Mrd. USD und liegt knapp über der durchschnittlichen Analystenschätzung von 2,56 Mrd. USD. • Der AFFO je Aktie wächst berichtet um 18 % auf 11,64 USD, ohne die einmalige atNorth-Gebühr sowie normalisiert und währungsbereinigt um 12 %. • Die annualisierten Bruttobuchungen erreichen mit 533 Mio. USD einen Rekord und liegen 35 % über dem Vorjahr. • Equinix hebt die Umsatzprognose für 2026 von 10,205 bis 10,285 Mrd. USD auf 10,325 bis 10,365 Mrd. USD an. • Für das vierte Quartal erwartet Equinix eine bereinigte EBITDA-Marge von 49 bis 50 % nach 51 % im dritten Quartal. |
Equinix steigert den Umsatz im dritten Quartal um 11 % gegenüber dem Vorjahr auf 2,571 Mrd. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 2,56 Mrd. USD. Normalisiert und währungsbereinigt beträgt das Plus 12 %. Dass der Umsatz gegenüber dem Vorquartal leicht sinkt, liegt allein an den einmaligen Erlösen, die sich nach einem starken zweiten Quartal auf 129 Mio. USD fast halbieren. Die wiederkehrenden Umsätze, auf die es bei einem Rechenzentrumsbetreiber ankommt, steigen dagegen weiter auf 2,442 Mrd. USD.
Zugleich verbessert sich die Profitabilität deutlich. Das operative Ergebnis klettert um 27 % auf 600 Mio. USD, die operative Marge steigt von 20,5 % auf 23,3 %. Das bereinigte EBITDA wächst um 15 % auf 1,321 Mrd. USD bei einer Marge von 51 % nach 50 % im Vorjahresquartal.
Der Nettogewinn legt um 31 % auf 489 Mio. USD zu, während das verwässerte GAAP-EPS von 3,81 auf 4,93 USD steigt. Damit liegt das EPS über dem üblicherweise bereinigt gefassten Konsens von 4,11 USD, wobei der Vergleich mit Vorsicht zu lesen ist. Eine einmalige Gebühr aus der Beteiligung am Gemeinschaftsunternehmen atNorth hebt das Ergebnis zusätzlich an. Am deutlichsten zeigt sich das beim AFFO je Aktie, der für einen Immobilienkonzern in REIT-Struktur maßgeblichen Größe: Auf berichteter Basis steigt er um 18 % auf 11,64 USD; normalisiert, währungsbereinigt und ohne die atNorth-Gebühr bleiben 12 %. Das ist ordentliches Wachstum, doch ein spürbarer Teil des ausgewiesenen Zuwachses stammt nicht aus dem laufenden Geschäft.
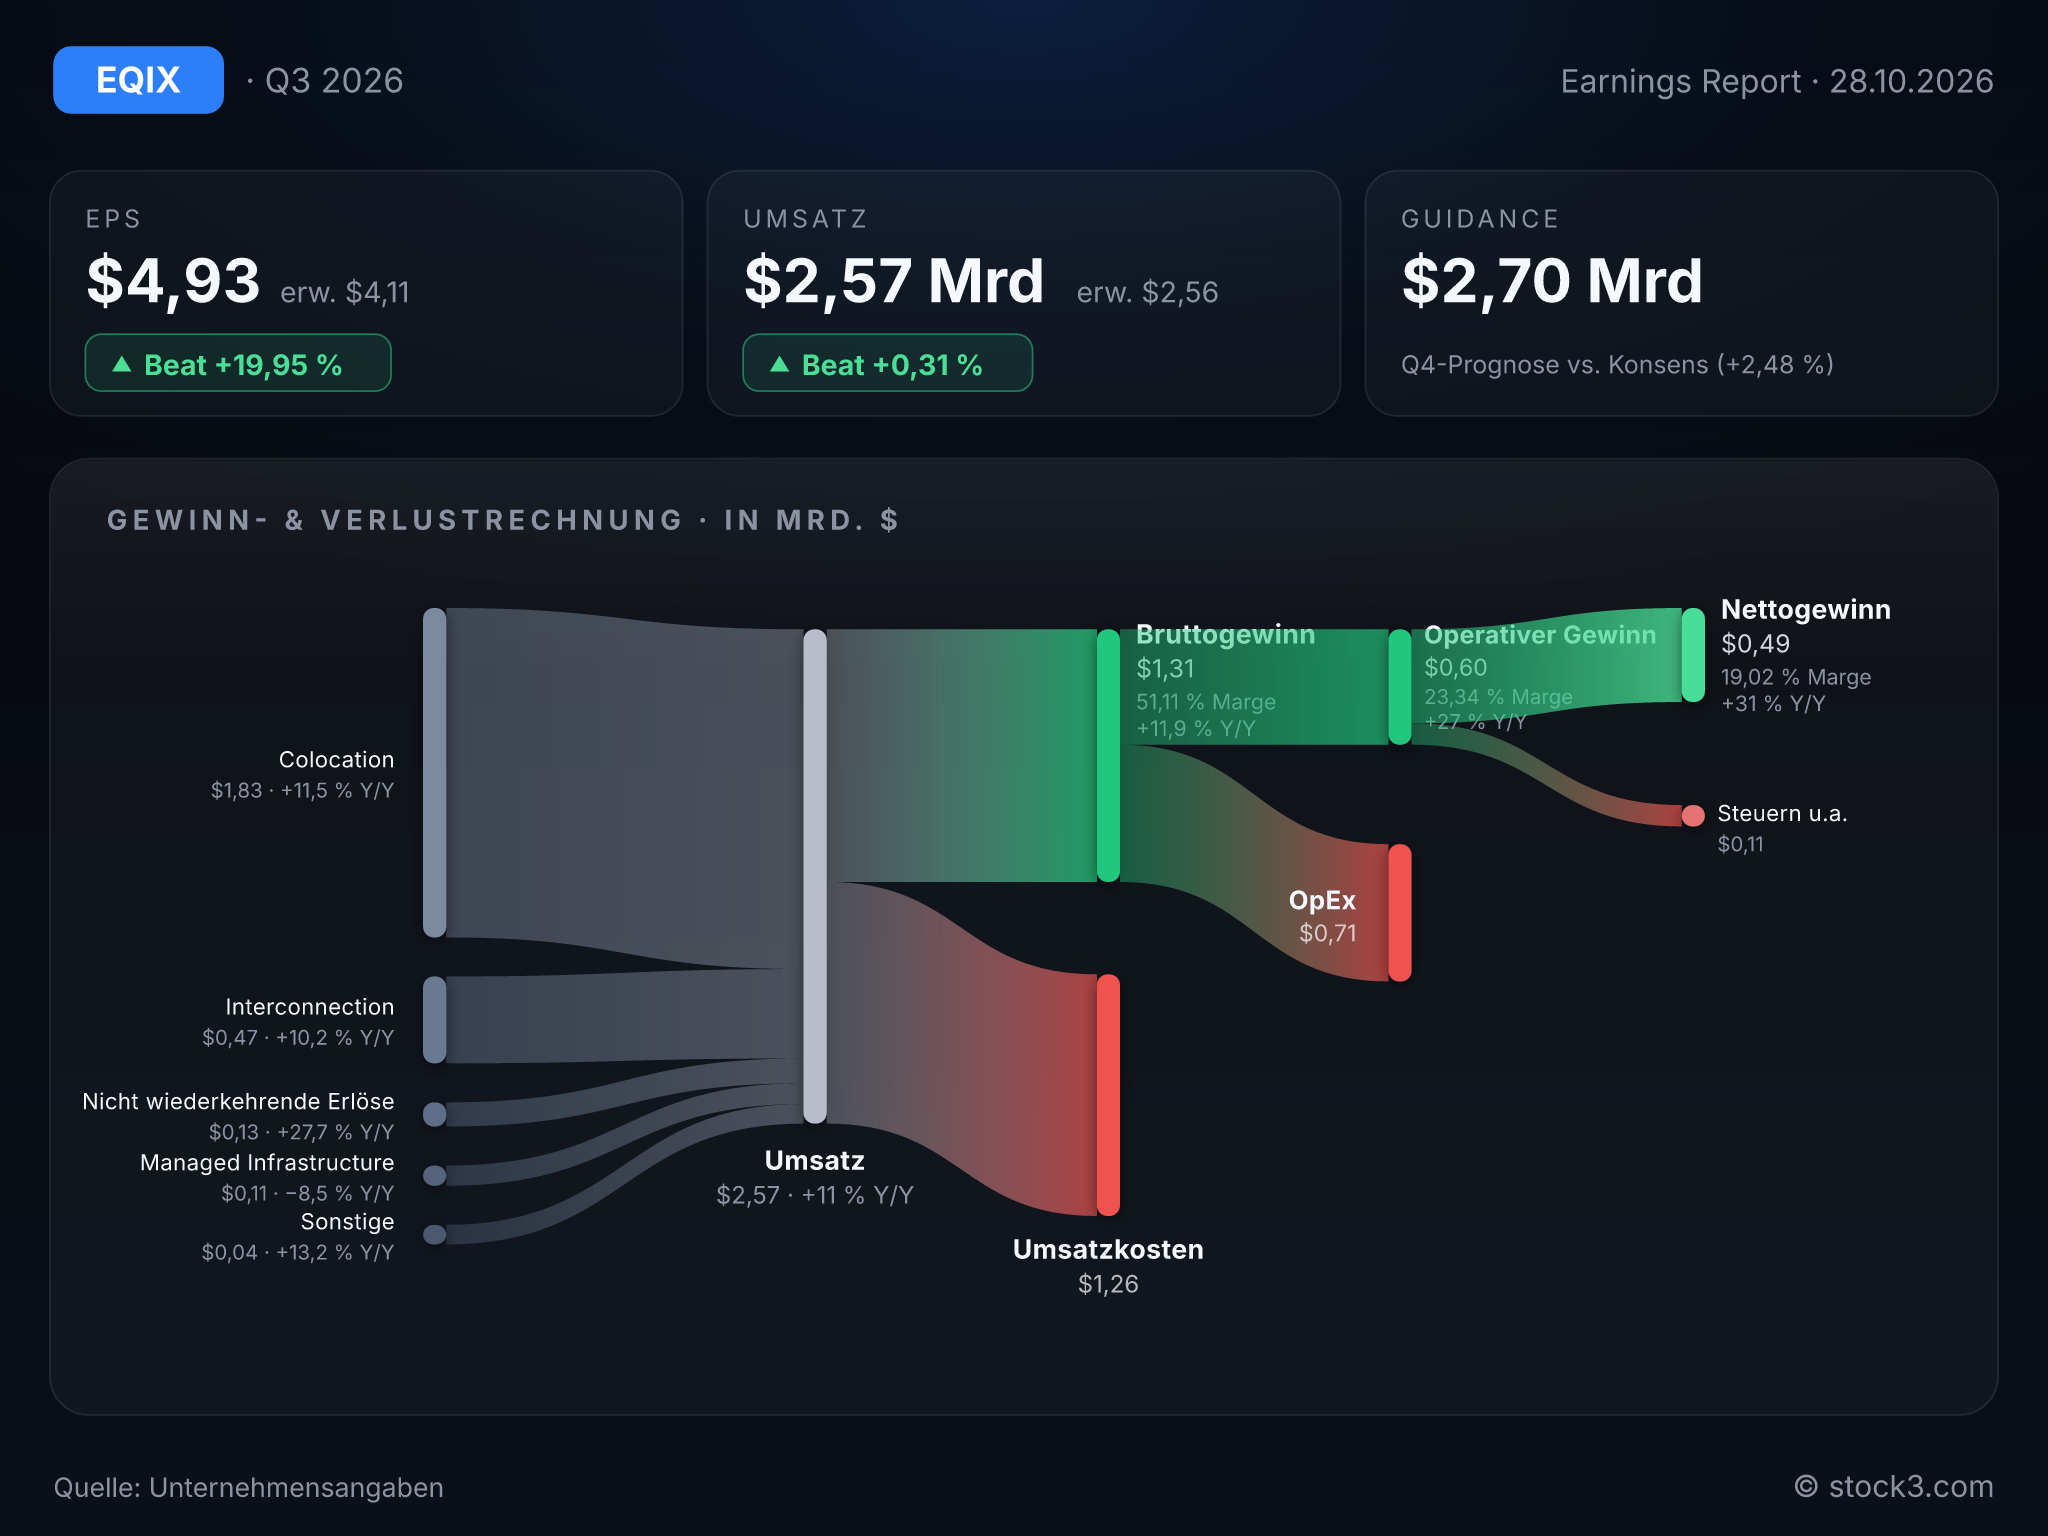
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von EQUINIX INC. (Quelle: Unternehmensangaben)
Die Nachfrage läuft dem Ausbau voraus
Die annualisierten Bruttobuchungen erreichen mit 533 Mio. USD einen Rekord, 35 % mehr als im Vorjahr. Zugleich verweist Equinix auf festere Preise und will 2026 fast 40 % mehr Serverschränke in Betrieb nehmen als ursprünglich vorgesehen. Wer zugleich schneller ausbaut und höhere Preise durchsetzt, sieht offenbar mehr Nachfrage, als er bislang bedienen kann. Die Erlöse aus Interconnection, also den Direktverbindungen zwischen Kunden in den Equinix-Rechenzentren, wachsen um 10 %, die des Netzangebots Fabric sogar um 24 %. Vorstandschefin Adaire Fox-Martin spricht von der wachsenden Bedeutung des Konzerns für klassische wie für KI-Anwendungen. Zumindest die Buchungszahlen stützen diese Lesart.
Der Ausbau wird zunehmend auf Kredit bezahlt
In den ersten neun Monaten investiert Equinix 4,39 Mrd. USD in Sachanlagen nach 2,88 Mrd. USD im Vorjahreszeitraum. Der Free Cashflow bleibt mit minus 801 Mio. USD negativ, während die ausstehenden Anleihen seit Jahresbeginn von 18,36 auf 22,82 Mrd. USD steigen. Entsprechend zieht der Zinsaufwand spürbar an. Solange die Buchungen so laufen wie jetzt, ist das eine nachvollziehbare Wette auf künftige Mieterlöse. Sie macht das Wachstum aber teurer und das Ergebnis empfindlicher gegenüber dem Zinsniveau.
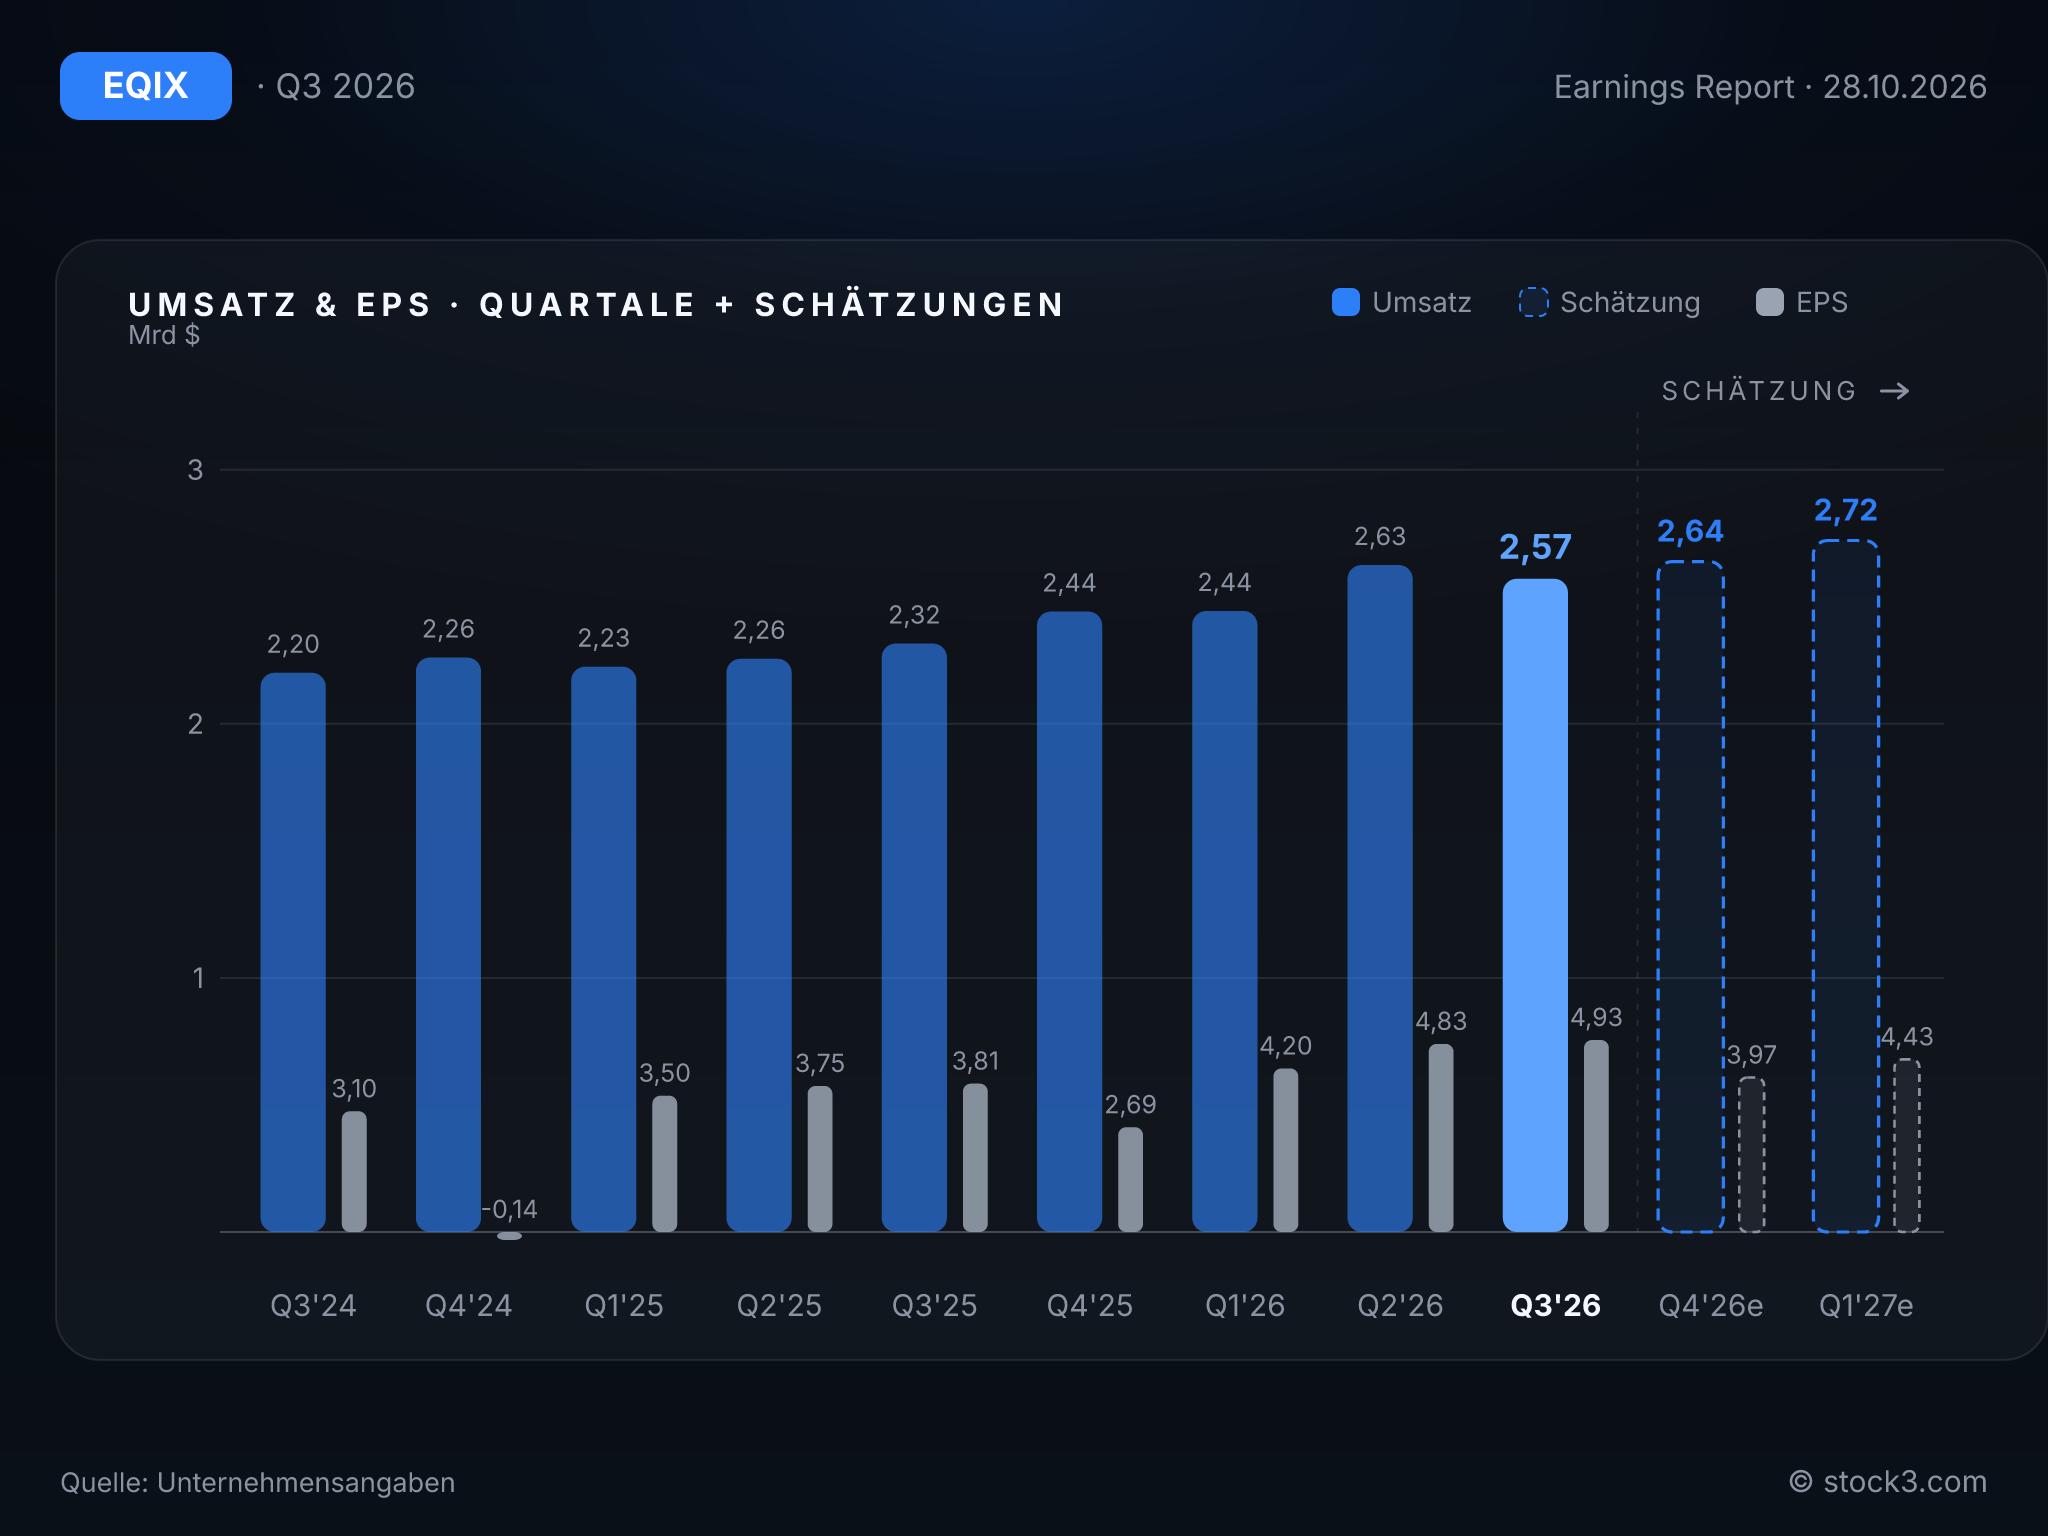
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Equinix hebt die Jahresprognose zum dritten Mal in Folge an; die neue Umsatzspanne liegt über dem Analystenkonsens. Erwartet werden nun 10,325 bis 10,365 Mrd. USD nach zuvor 10,205 bis 10,285 Mrd. USD, rund 12 % mehr als im Vorjahr. Die durchschnittliche Analystenschätzung lag bei 10,28 Mrd. USD. Den Großteil der Anhebung führt das Unternehmen auf das laufende Geschäft zurück. Beim AFFO je Aktie steigt die Spanne von 42,69 bis 43,29 USD auf 43,71 bis 44,11 USD, wobei die atNorth-Gebühr 0,31 USD beiträgt. Für das bereinigte EBITDA peilt Equinix nun 5,290 bis 5,330 Mrd. USD an.
Für das vierte Quartal stellt der Konzern 2,684 bis 2,724 Mrd. USD Umsatz in Aussicht, mehr als der Konsens von 2,64 Mrd. USD. Die Mitte der Spanne entspricht einem impliziten Wachstum von knapp 11 % und damit dem aktuellen Tempo. Eine Beschleunigung zeichnet sich ebenso wenig ab wie eine Abkühlung. Allerdings soll die bereinigte EBITDA-Marge auf 49 bis 50 % sinken, nach 51 % im dritten Quartal. Der Margenzuwachs der Vorquartale setzt sich zum Jahresende damit nicht fort.
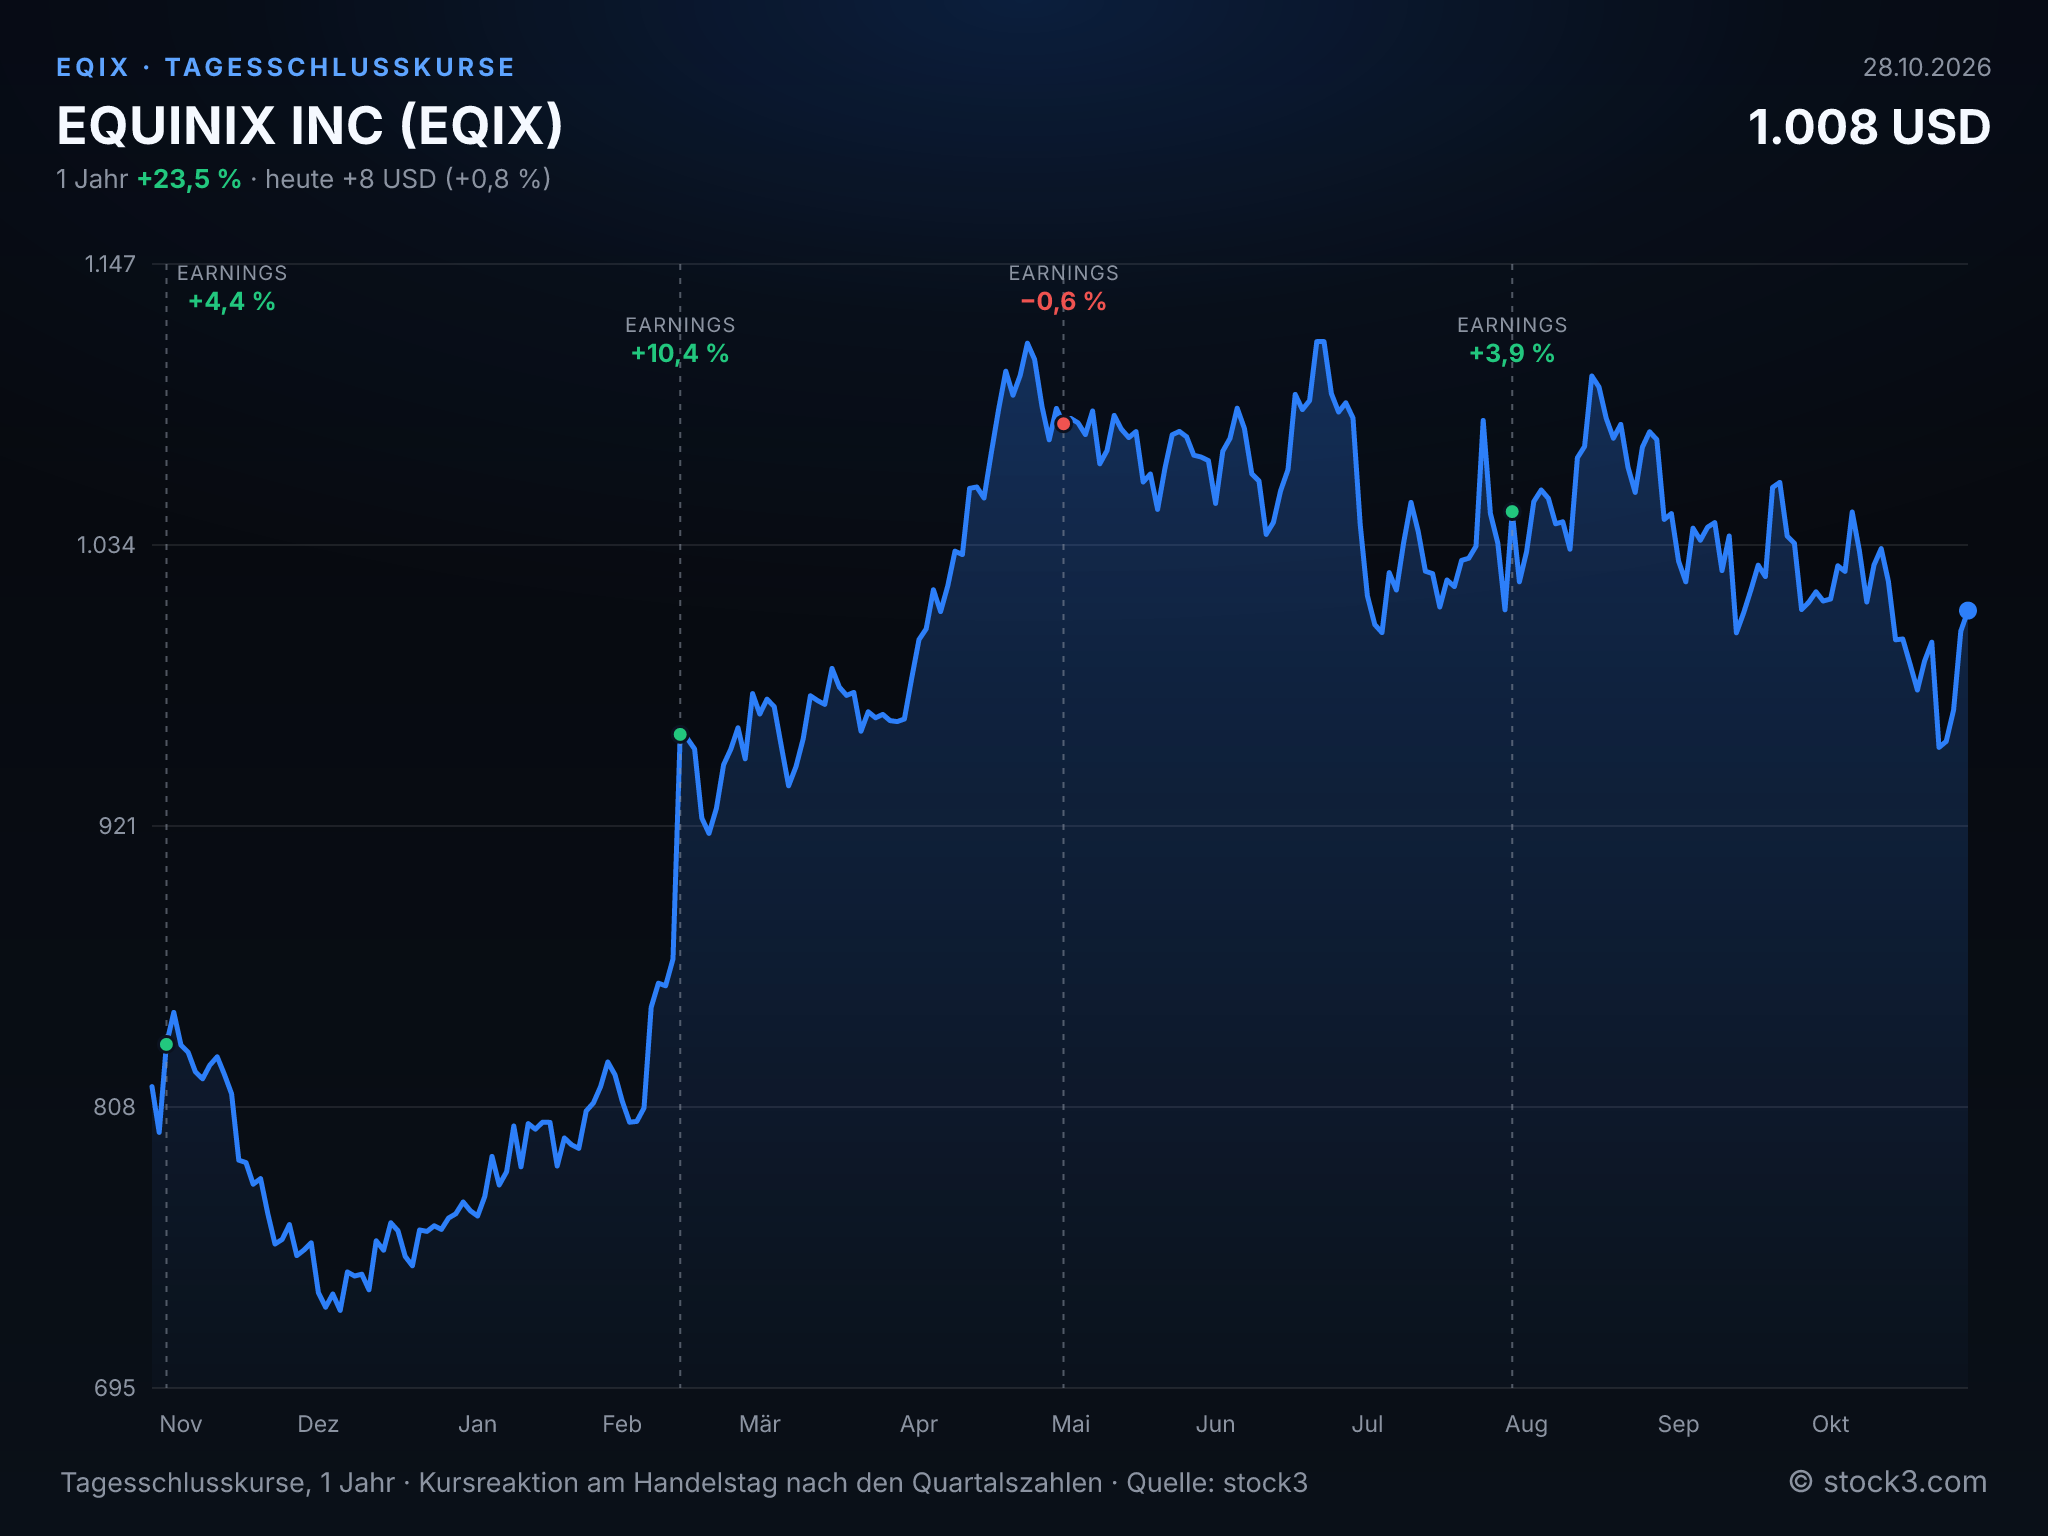
Tagesschlusskurse der EQUINIX INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 9,26 Mrd. USD | 10,28 Mrd. USD | 11,38 Mrd. USD |
| EPS | 13,79 USD | 17,16 USD | 18,92 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Rekordbuchungen und eine Jahresprognose oberhalb des Konsenses zeigen, dass Equinix für die zusätzliche Kapazität auch Kunden findet. Dem stehen eine Einmalgebühr, die das berichtete AFFO-Wachstum spürbar über die bereinigten 12 % hebt, eine im Schlussquartal sinkende Marge und ein zunehmend schuldenfinanzierter Ausbau gegenüber. Auf Basis der Analystenschätzungen kommt die Aktie auf ein KGV von 58,9 für 2026 und 53,4 für 2027, bei einem erwarteten Gewinnwachstum von 10 %. Die zusätzlichen Serverschränke müssen sich erst noch füllen; die positive Tendenz hat deshalb nur Bestand, solange die Buchungen mit dem Bautempo Schritt halten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

