ENTERGY: Mehr Strom für Rechenzentren – der Ausbau hat seinen Preis
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Entergy verdient im dritten Quartal deutlich mehr als von Analysten erwartet, verdankt den Vorsprung aber zu einem guten Teil der Witterung. Zugleich wächst der Stromabsatz an Rechenzentren und Industriekunden solide und stützt die Jahresprognose, die der Versorger allerdings nur am unteren Ende anhebt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 14,5 % auf 4,37 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 4,12 Mrd. USD. • Das verwässerte EPS erhöht sich von 1,53 USD auf 1,98 USD und übertrifft den Konsens von 1,73 USD um 14 %. • Der geschätzte Witterungseffekt beträgt 0,24 USD je Aktie nach 0,06 USD im Vorjahresquartal. • Witterungsbereinigt wächst der Stromabsatz an Endkunden um 4,5 %, an Industriekunden um 4,9 %. • Entergy engt die Prognose für das bereinigte EPS 2026 von 4,25 bis 4,45 USD auf 4,35 bis 4,45 USD ein. |
Der Versorger aus New Orleans steigert den Umsatz gegenüber dem Vorjahresquartal um 14,5 % auf 4,37 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 4,12 Mrd. USD klar. Bei einem regulierten Stromversorger ist die Aussagekraft der Umsatzzeile allerdings begrenzt, weil Brennstoff- und Strombezugskosten weitgehend an die Kunden weitergegeben werden. Aussagekräftiger ist der Gewinn.
Der Nettogewinn steigt von 694 Mio. USD auf 940 Mio. USD, während das verwässerte EPS von 1,53 USD auf 1,98 USD klettert. Da im Quartal keine Sonderposten anfallen, sind GAAP-Ergebnis und bereinigtes Ergebnis identisch. Die durchschnittliche Analystenschätzung von 1,73 USD übertrifft Entergy damit um 14 %.
Allerdings hilft das Wetter kräftig mit: Entergy beziffert den Witterungseffekt auf 0,24 USD je Aktie nach 0,06 USD im Vorjahresquartal. Ohne diesen Effekt liegt das Ergebnis fast punktgenau auf Höhe des Konsens. Gegenläufig wirken die Kosten des Wachstums: Höhere Zinsaufwendungen drücken das EPS um 0,19 USD, die gestiegene Aktienzahl nach der Abwicklung von Aktien-Terminverkäufen kostet weitere 0,09 USD. Der Abstand zu den Erwartungen geht damit vor allem auf das Wetter zurück. Das operative Fundament bleibt intakt, wird aber von steigenden Finanzierungskosten belastet.
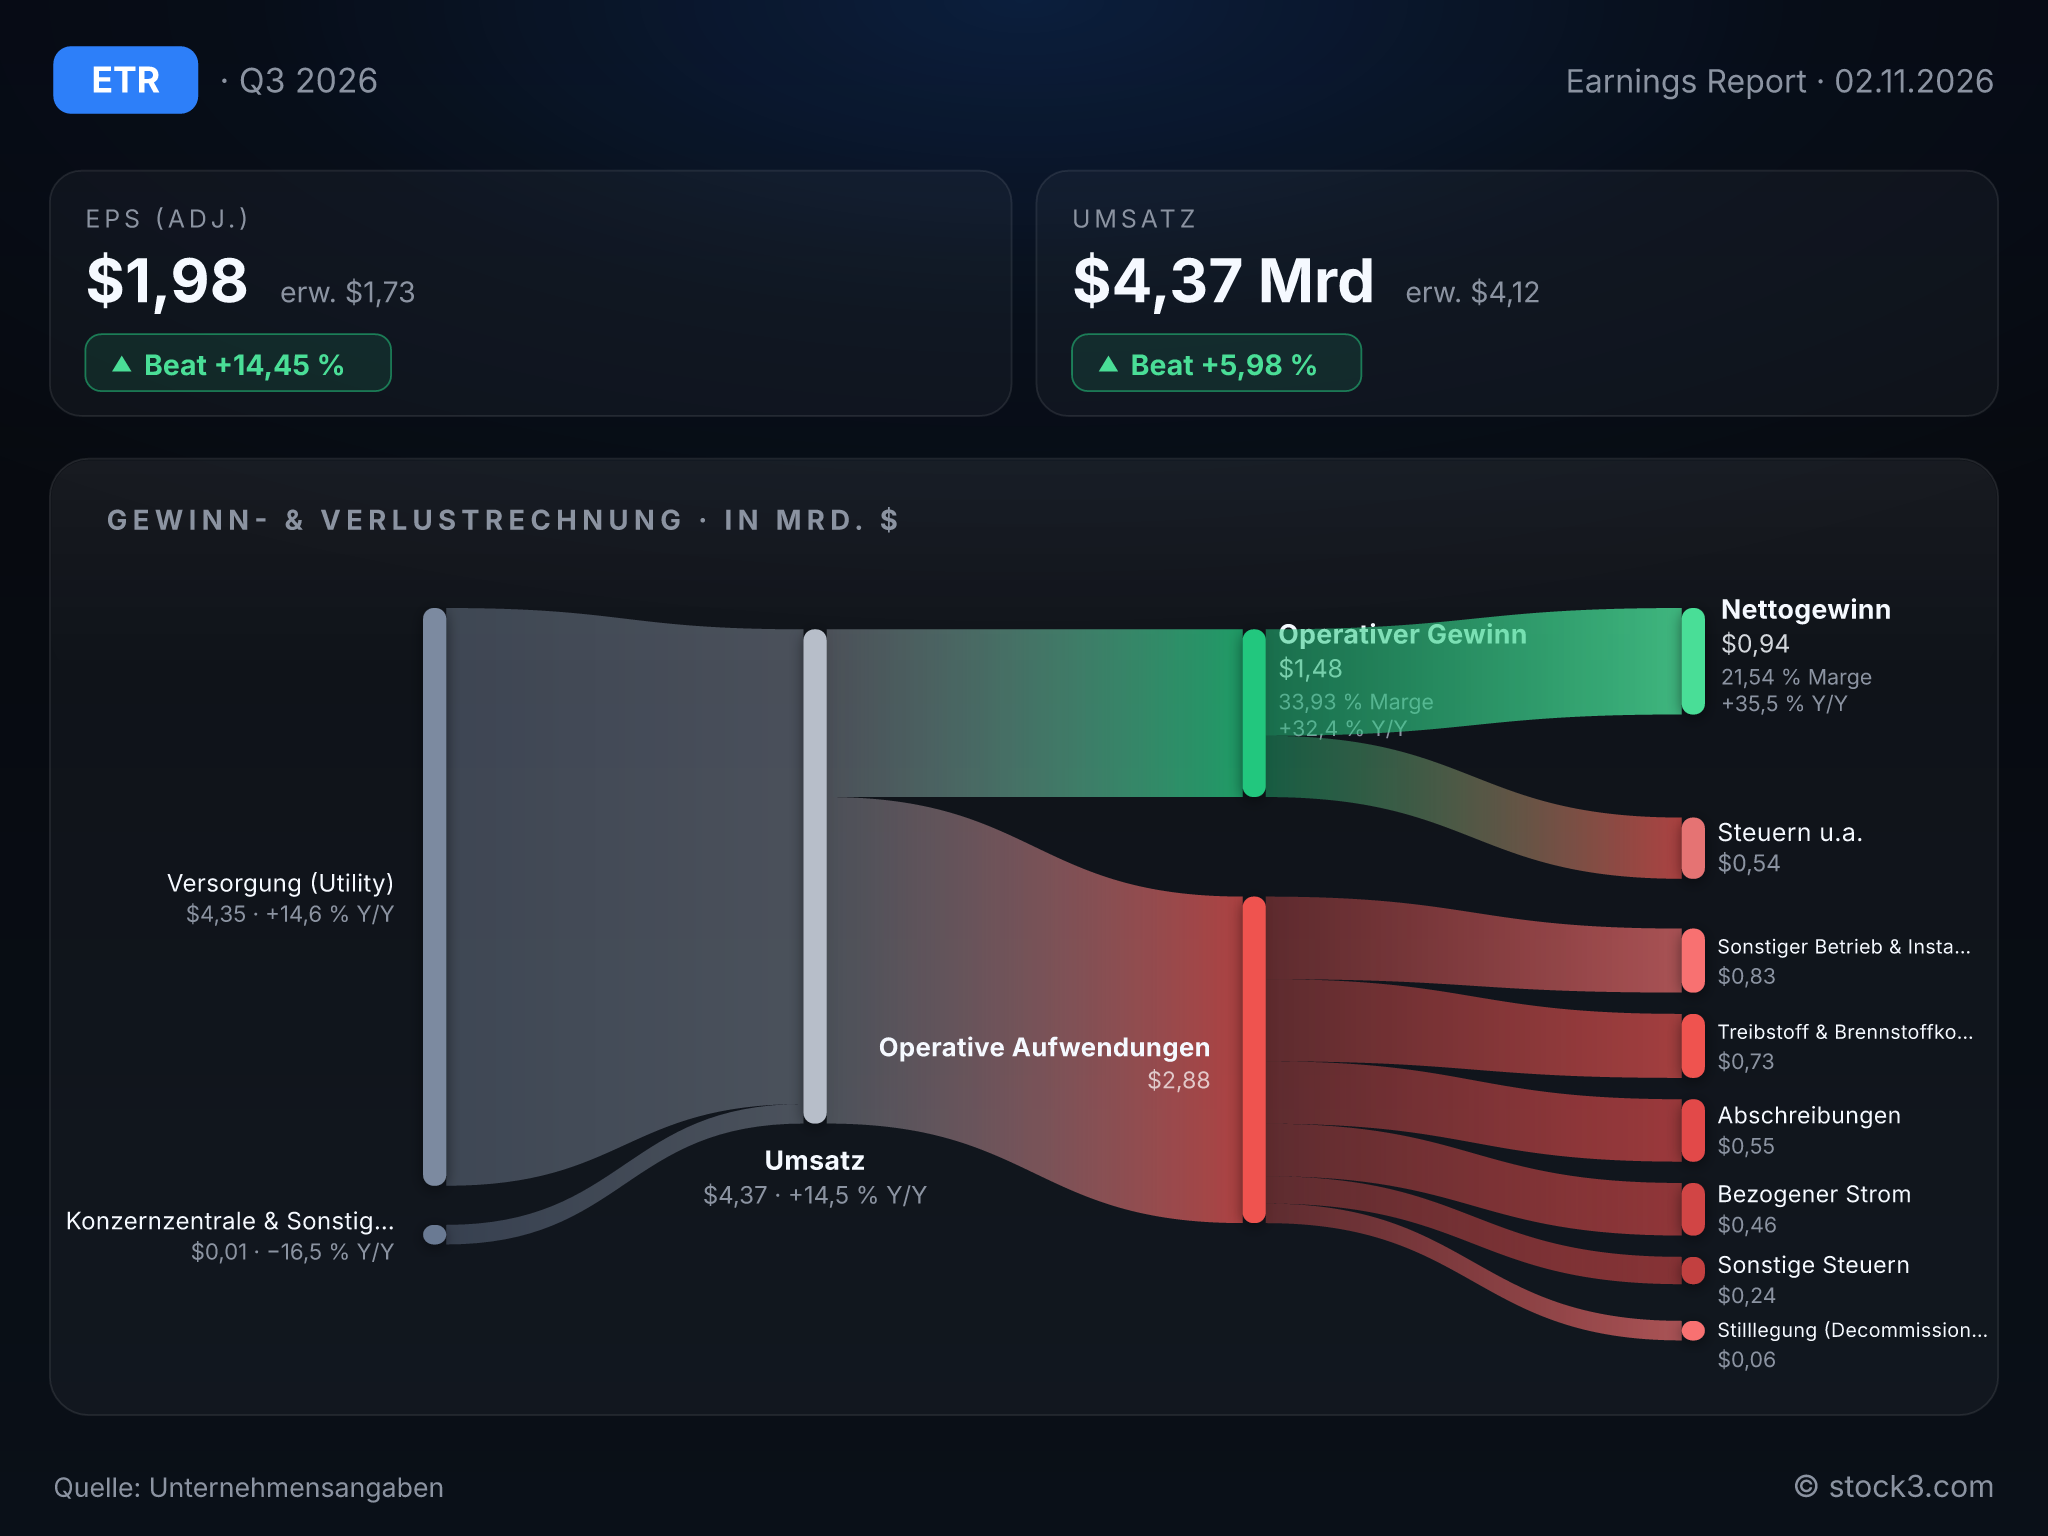
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von ENTERGY CORP /DE/. (Quelle: Unternehmensangaben)
Rechenzentren treiben den Industrieabsatz
Witterungsbereinigt setzt Entergy 4,5 % mehr Strom an Endkunden ab. Bei den Industriekunden beträgt das Plus 4,9 %, getragen von Rechenzentren und Metallproduzenten. Dazu passen die Meldungen aus dem Tagesgeschäft: Entergy Arkansas weitet seinen Liefervertrag mit Google aus, während in Texas das neue Kraftwerk Orange County Advanced Power Station bereits Kunden versorgt. In Louisiana genehmigt die Regulierungsbehörde zudem das Übertragungsprojekt Babel to Webre im Volumen von 1,2 Mrd. USD.
Dieser Teil des Wachstums hängt nicht an der Temperatur. Darauf beruht die Equity-Story: Ein Versorger, dessen Großkunden zusätzliche Kapazitäten nachfragen, kann über Jahre investieren und über genehmigte Strompreise eine Verzinsung dieser Investitionen erzielen.
Der Ausbau verlangt viel Kapital
Dieses Wachstum muss vorfinanziert werden. Die Investitionen steigen im Quartal von 1,89 Mrd. USD auf 2,71 Mrd. USD, die Gesamtverschuldung binnen Jahresfrist von 30,6 Mrd. USD auf 34,9 Mrd. USD. Den Ausbau finanziert Entergy über Anleihen, nachrangige Schuldverschreibungen und die Ausgabe neuer Aktien, die den Gewinn je Aktie verwässert. Dennoch erhöht der Konzern die Quartalsdividende für seine Aktionäre um 6 % auf 0,68 USD. Solange die Regulierer mitspielen, geht diese Rechnung auf; Zinsen und Verwässerung begrenzen aber, wie viel vom Fortschritt bei den Aktionären ankommt.
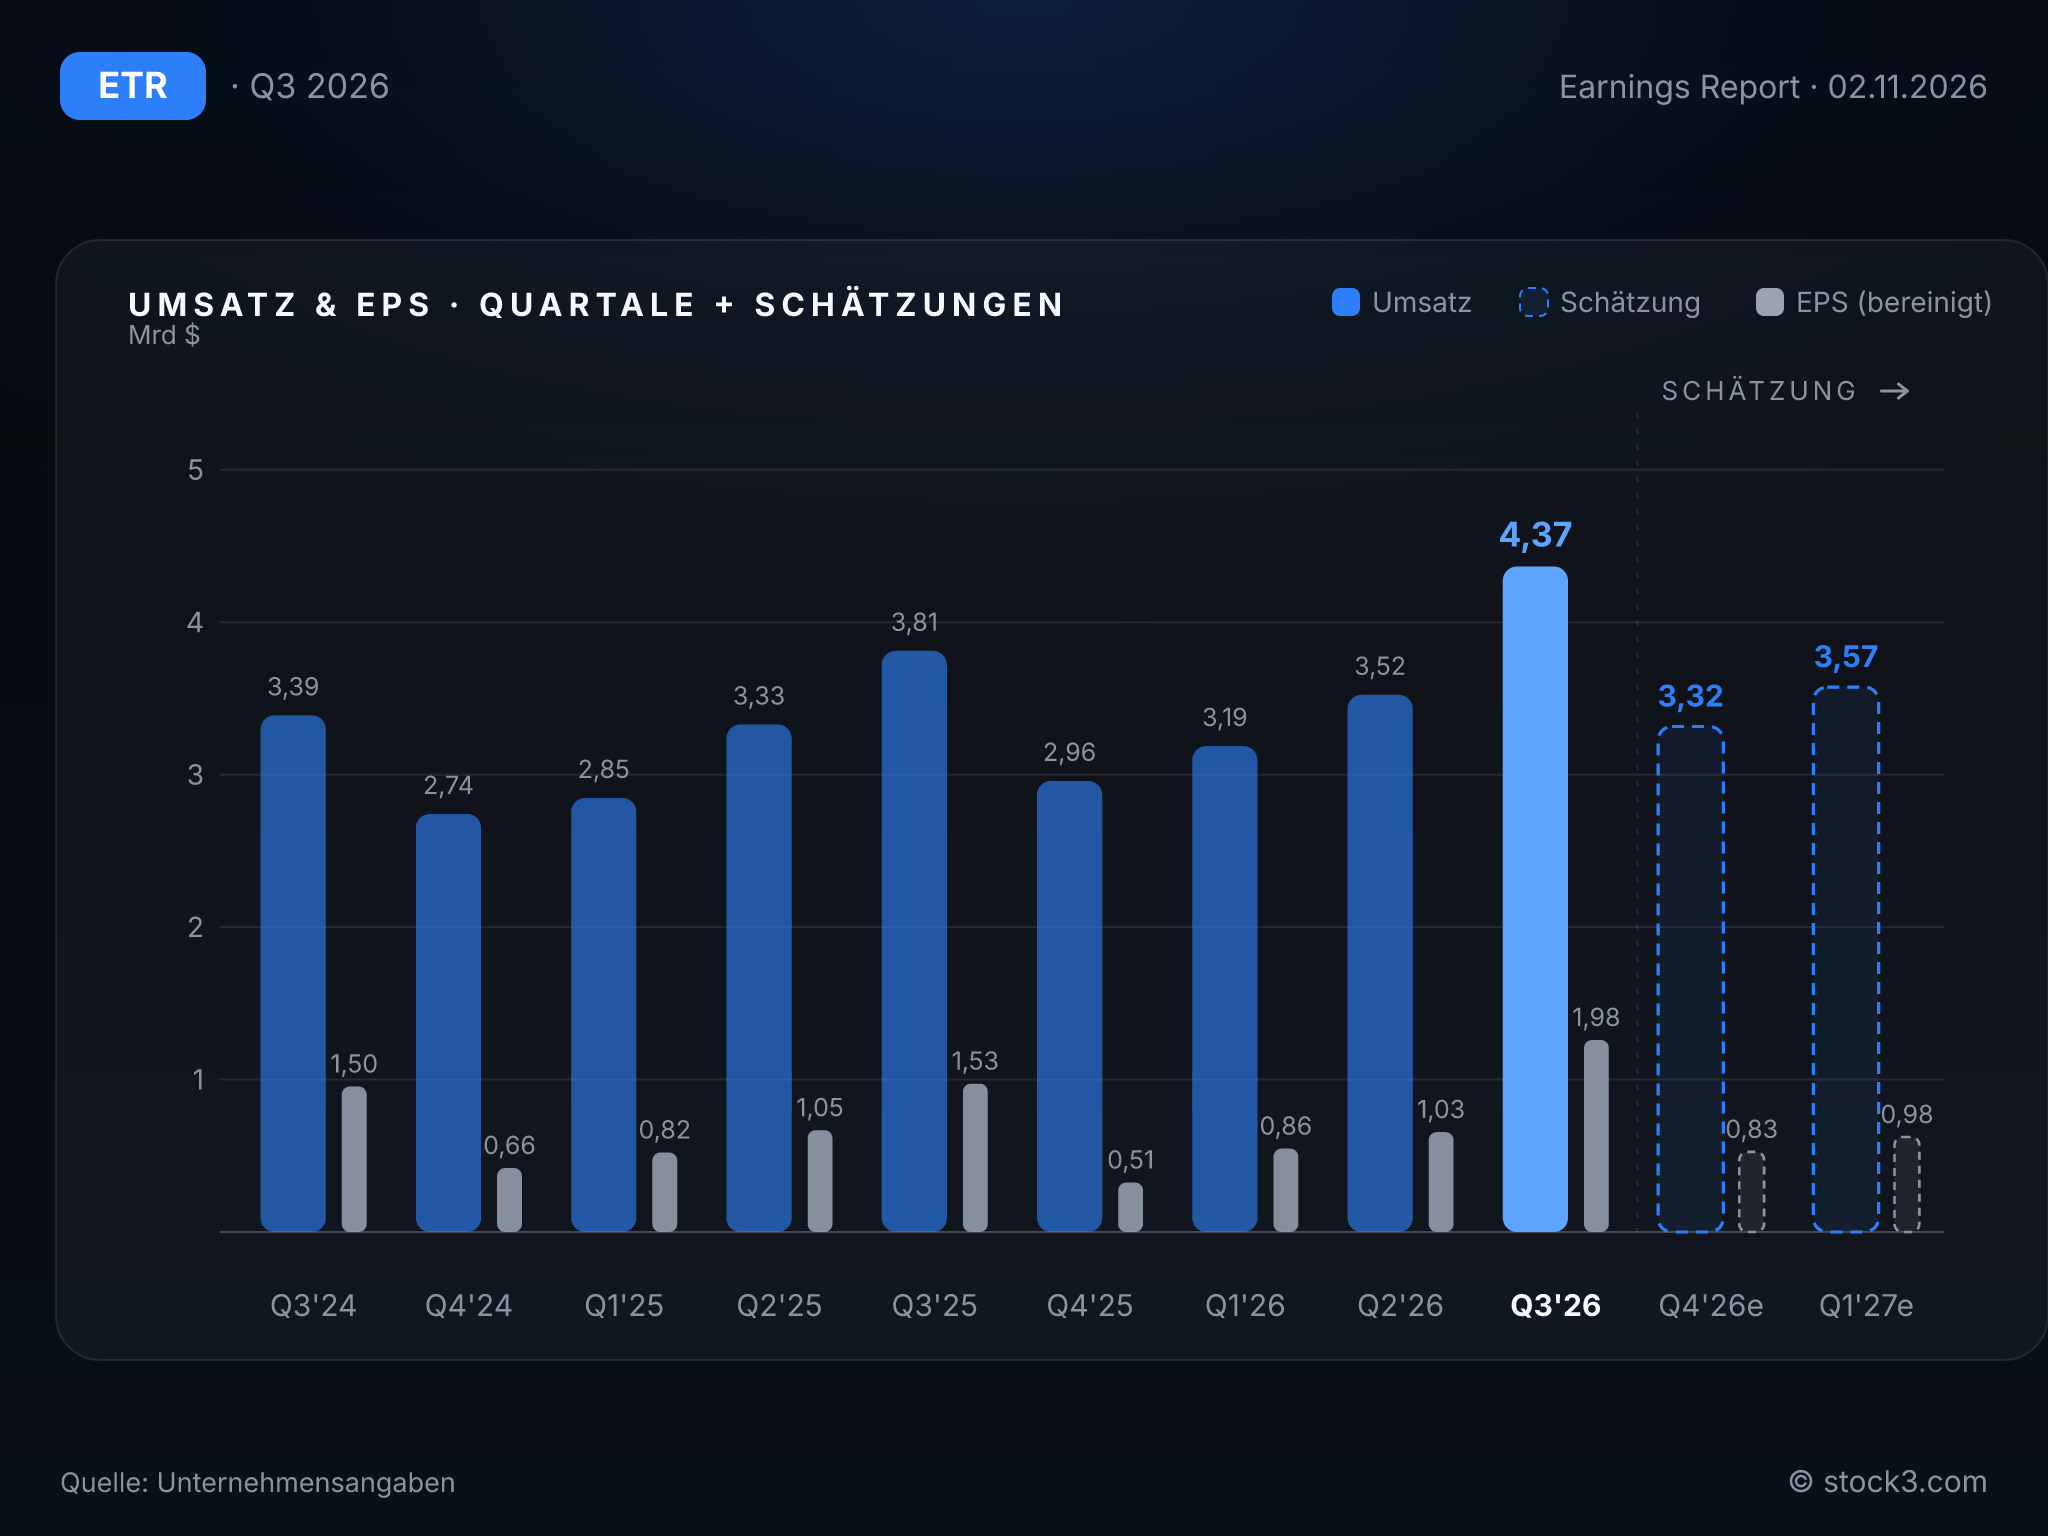
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die eingeengte Prognose zeugt von Verlässlichkeit, setzt aber keine neue Marke. Entergy erwartet für 2026 nun ein bereinigtes EPS von 4,35 bis 4,45 USD nach zuvor 4,25 bis 4,45 USD. Angehoben wird nur das untere Ende. Die Mitte der Spanne von 4,40 USD deckt sich nahezu mit der durchschnittlichen Analystenschätzung von 4,41 USD. Nach neun Monaten stehen bereinigt bereits 3,89 USD zu Buche, das vierte Quartal muss also keine Wunder vollbringen.
Das Umsatzwachstum gegenüber dem jeweiligen Vorjahresquartal beschleunigt sich von 5,9 % im Vorquartal auf 14,5 %, wobei auch hier das Wetter mitspielt. Vorstandschef Drew Marsh zeigt sich entsprechend selbstbewusst: Er sieht einen klaren Weg zu den kurz- wie langfristigen Zielen und hält den Konzern für gut aufgestellt, weitere Chancen aus dem wachsenden Kundenbedarf zu nutzen. Das lässt sich als Hinweis lesen, dass die Investitionspläne eher größer als kleiner werden.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 12,95 Mrd. USD | 13,97 Mrd. USD | 15,33 Mrd. USD |
| EPS | 3,91 USD | 4,41 USD | 5,11 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Rechenzentren geben dem Wachstum Substanz; den Abstand zum Konsens erklärt jedoch das Wetter. Für Entergy sprechen der witterungsbereinigt wachsende Absatz und die eingeengte Prognose. Steigende Zinsen und Verwässerung zehren allerdings einen Teil des operativen Fortschritts auf, während die Prognosemitte nur den Konsens trifft. Analysten rechnen für 2027 mit einem Gewinnplus von 16 %; auf dieser Basis kostet die Aktie das 21,6-Fache, gemessen an den Schätzungen für 2026 das 24,9-Fache. Diese Erwartung muss die Stromnachfrage der Großkunden tragen. Auf eine erneut so günstige Witterung kann sich die Aktie nicht verlassen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

