EATON: Höhere Jahresziele – doch organisch soll das Tempo sinken
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Eaton setzt im dritten Quartal 28 % mehr um und hebt angesichts eines noch deutlich schneller wachsenden Auftragsbestands im Elektrogeschäft die Jahresziele erneut an. Die Zukäufe finanziert der Stromtechnikkonzern allerdings mit hohen Schulden, während das Management für das Schlussquartal organisch mit weniger Tempo plant.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 28 % auf 8,95 Mrd. USD und übertrifft die durchschnittliche Analystenschätzung von 8,53 Mrd. USD; organisch beträgt das Wachstum 19 %. • Das bereinigte EPS steigt von 3,07 auf 3,68 USD und liegt über dem Konsens von 3,54 USD; das GAAP-EPS erhöht sich von 2,59 auf 2,77 USD. • Die Segmentmarge erreicht einen Rekordwert von 25,3 %, ein Plus von 30 Basispunkten gegenüber dem Vorjahr. • Der Auftragsbestand der Elektrosparten wächst gegenüber dem Vorjahr um 46 %. • Eaton hebt die Prognose für das bereinigte EPS 2026 von 13,40 bis 13,60 USD auf 13,70 bis 13,80 USD an; für das vierte Quartal erwartet der Konzern organisch 13 bis 15 % Wachstum. |
Eaton steigert den Umsatz gegenüber dem Vorjahresquartal um 28 % auf 8,95 Mrd. USD und übertrifft die durchschnittliche Analystenschätzung von 8,53 Mrd. USD damit um rund 5 %. Organisch, also ohne Zukäufe und Währungseffekte, liegt das Plus bei 19 % und damit über dem oberen Ende der eigenen Prognose. Weitere 8 Prozentpunkte kommen aus Übernahmen.
Das bereinigte EPS steigt von 3,07 auf den Rekordwert von 3,68 USD. Damit übertrifft es sowohl den Konsens von 3,54 USD als auch die eigene Prognosespanne von 3,46 bis 3,56 USD. Die Segmentmarge erreicht mit 25,3 % ebenfalls einen Rekord und liegt 30 Basispunkte über dem Vorjahr.
Das verwässerte GAAP-EPS legt dagegen nur von 2,59 auf 2,77 USD zu. Die Abschreibungen auf übernommene immaterielle Werte steigen von 130 auf 314 Mio. USD, der Nettozinsaufwand von 67 auf 198 Mio. USD. Seit Jahresende haben sich die langfristigen Schulden auf 17,8 Mrd. USD etwa verdoppelt, vor allem wegen des 9,55 Mrd. USD teuren Kaufs von Boyd Thermal. Operativ überzeugt das Quartal klar. Die Kosten der Expansion zeigen sich jedoch in Bilanz und GAAP-Rechnung; die Zinsen belasten auch den bereinigten Gewinn.
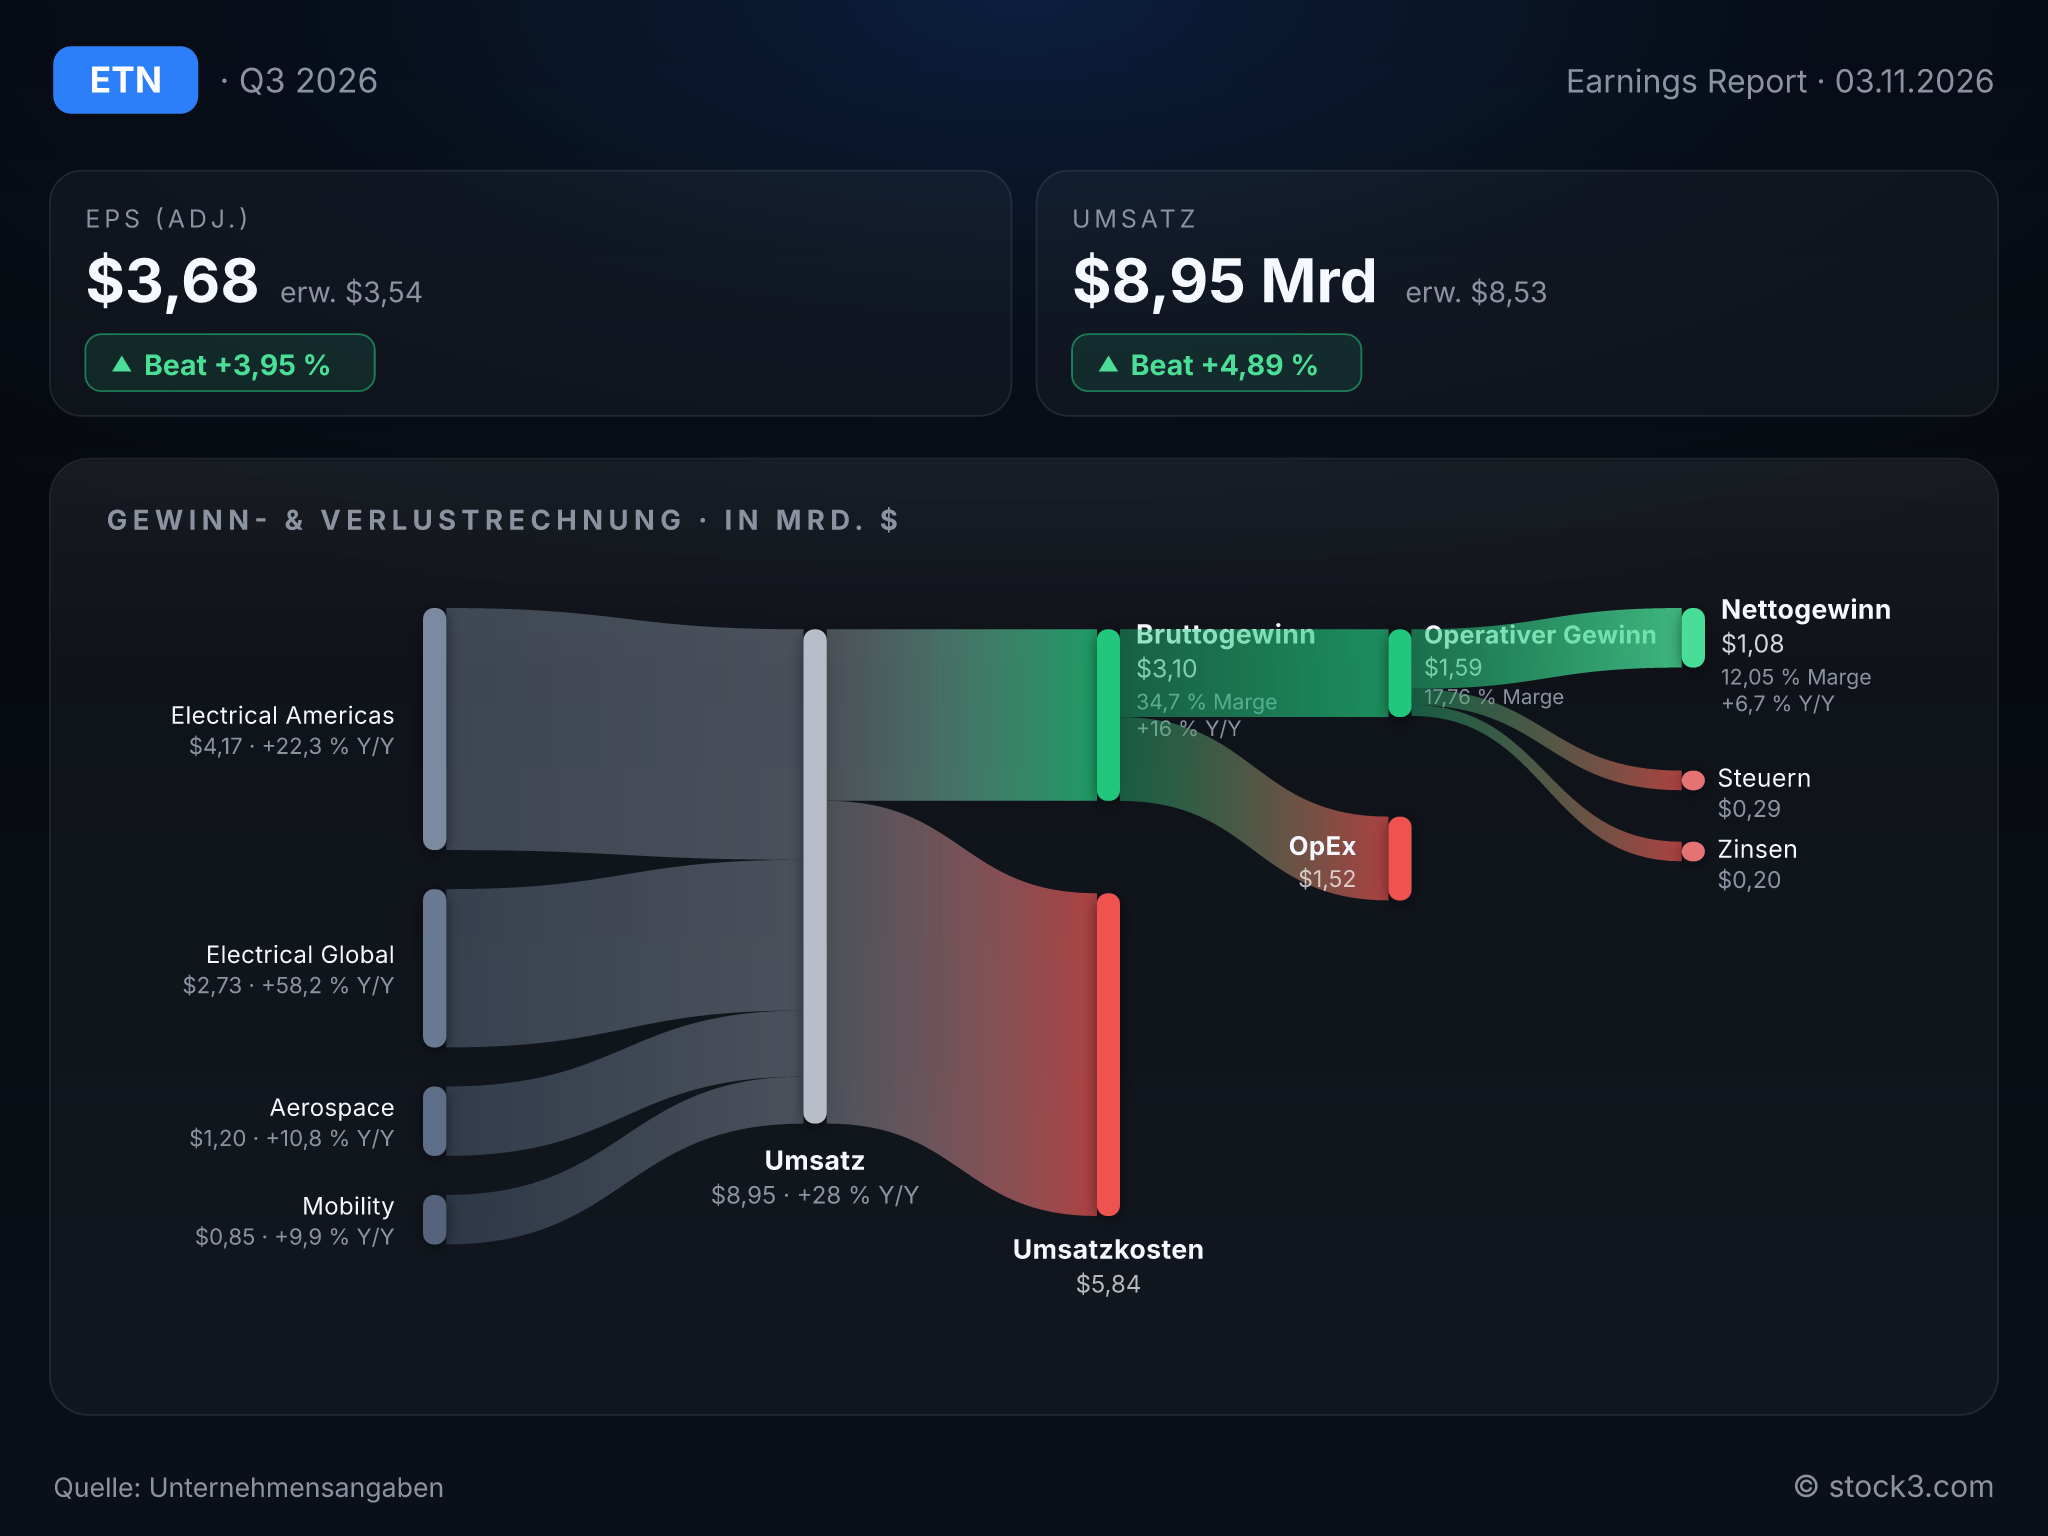
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Eaton Corp plc. (Quelle: Unternehmensangaben)
Das Elektrogeschäft wächst auch ohne Zukäufe
Electrical Americas, das größte Segment, setzt 4,17 Mrd. USD um, organisch 22 % mehr als im Vorjahr. Die Marge steigt gegenüber dem Vorquartal um 230 Basispunkte auf 29,8 %. Der operative Gewinn wächst mit 20 % allerdings etwas langsamer als der Umsatz.
Electrical Global legt beim Umsatz um 58 % auf 2,73 Mrd. USD zu. Boyd Thermal steuert dazu 31 Prozentpunkte bei, doch auch das organische Wachstum von 27 % liegt im Konzern weit vorn. Die Marge verbessert sich dort um 200 Basispunkte auf 21,1 %.
Noch wichtiger als der Umsatz sind die Bestellungen. Im gleitenden Zwölfmonatsschnitt wachsen die organischen Aufträge in Amerika um 39 % und global um 51 %. Der Auftragsbestand der Elektrosparten liegt 46 % über dem Vorjahr. Bei einem Verhältnis von Auftragseingang zu Umsatz von 1,2 läuft die Nachfrage der Lieferfähigkeit weiter voraus. CEO Paulo Ruiz spricht folgerichtig von einer sich beschleunigenden Kundennachfrage und vom Ausbau der Kapazitäten. Dazu passt der geplante Kauf der italienischen COL Group für 810 Mio. EUR, der das europäische Geschäft mit Rechenzentren und Versorgern verstärken soll.
Schwächer läuft die Luftfahrtsparte (Aerospace): Sie wächst organisch nur um 6 %, während ihre Marge um 100 Basispunkte auf 24,9 % sinkt. Die Mobilitätssparte (Mobility), die Anfang 2027 mit Dana zusammengeführt werden soll, verbessert ihre Marge dagegen um 370 Basispunkte auf 17,2 %.
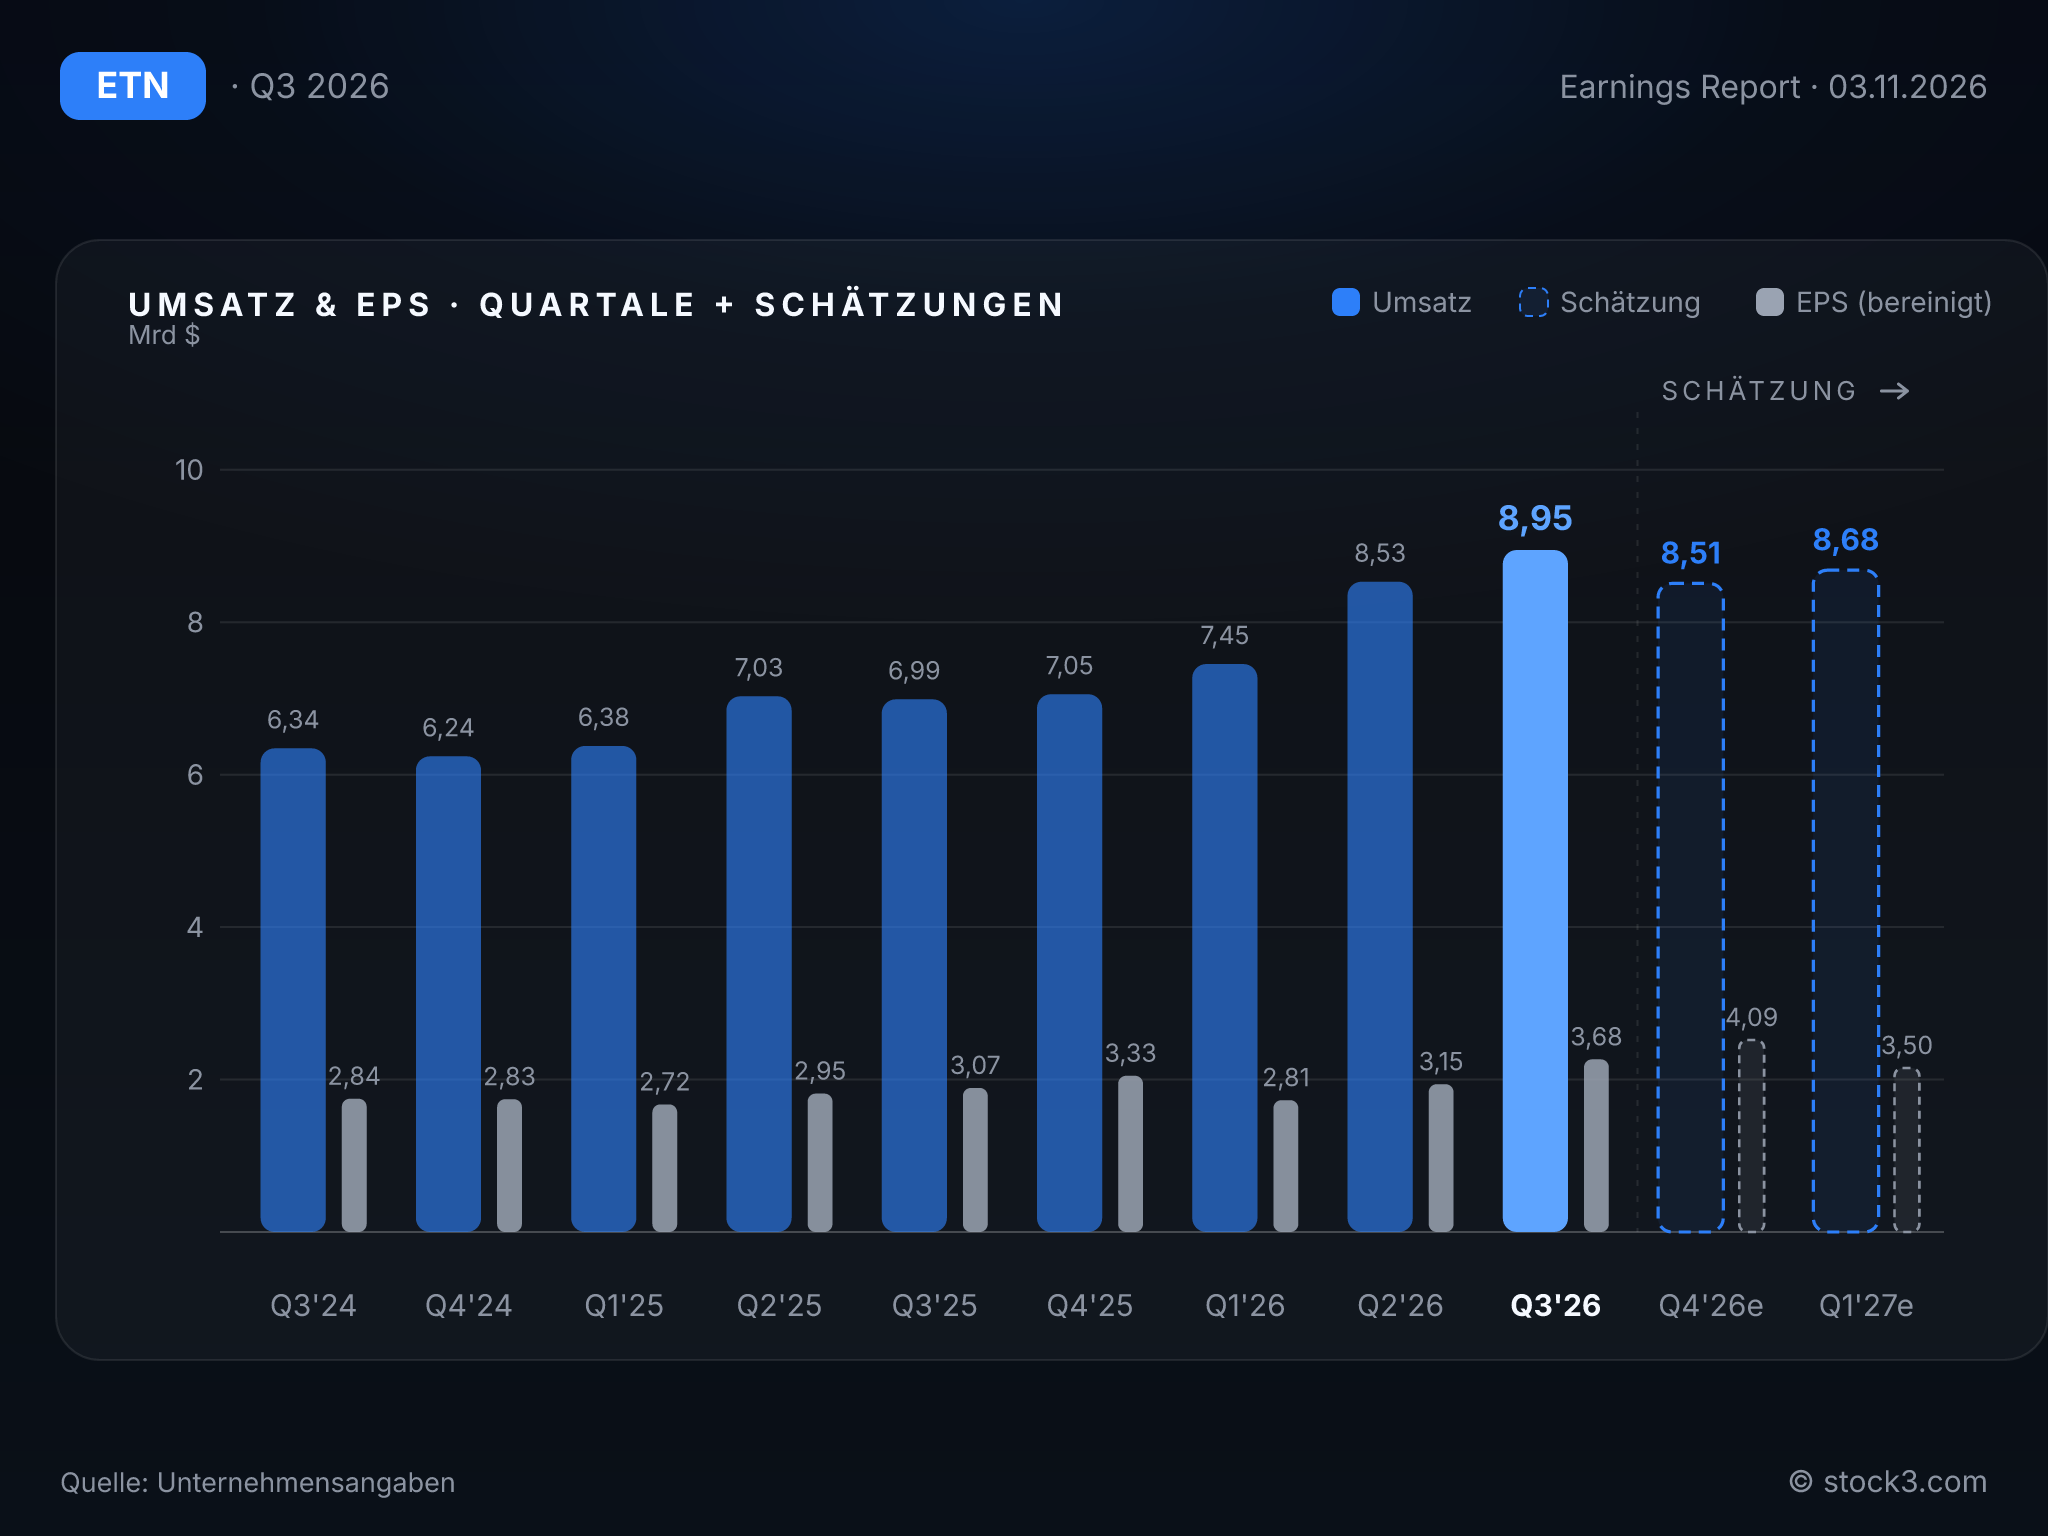
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Eaton hebt die Prognose zum zweiten Mal in Folge an und legt die Latte damit höher, als der Markt erwartet hatte. Das organische Wachstum für 2026 soll nun 13 bis 15 % betragen statt 11 bis 13 %. Beim bereinigten EPS steigt die Spanne von 13,40 bis 13,60 USD auf 13,70 bis 13,80 USD und liegt damit vollständig über dem Analystenkonsens von 13,60 USD. Für das vierte Quartal stellt das Management ein bereinigtes EPS von 4,05 bis 4,15 USD und eine Segmentmarge von 25,4 bis 25,8 % in Aussicht. Damit läge die Marge nochmals über dem Rekord des dritten Quartals.
Beim organischen Wachstum zeigt der Ausblick eine Abschwächung gegenüber dem laufenden Quartal: Für das Schlussquartal plant Eaton organisch mit 13 bis 15 %, nach 19 % im dritten Quartal. Nominal hat sich das Umsatzwachstum von Quartal zu Quartal beschleunigt, zuletzt auf 28 %, auch getragen von den Zukäufen. Im dritten Quartal hat der Konzern seine Prognose bei Wachstum, Marge und Gewinn übertroffen. Mit Blick auf die vollen Auftragsbücher spricht deshalb einiges für eine vorsichtige Planung. Der Ausblick signalisiert beim organischen Wachstum eine Verlangsamung gegenüber dem aktuellen Quartal, während das nominale Gesamtwachstum zuletzt durch Zukäufe getrieben anzog.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 27,45 Mrd. USD | 33,00 Mrd. USD | 36,76 Mrd. USD |
| EPS | 12,07 USD | 13,60 USD | 16,28 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die Rekordmarge und der um 46 % gewachsene Auftragsbestand im Elektrogeschäft sprechen für ein operativ starkes Quartal; die erneut angehobene Gewinnprognose passt dazu. Das geplante langsamere organische Wachstum im Schlussquartal und die mehr als verdoppelte Zinslast der Übernahmen trüben jedoch das Bild. Auf Basis der Analystenschätzungen sinkt das KGV von 27,2 für 2026 auf 22,7 für 2027, weil Analysten ein Gewinnplus von 20 % erwarten. Die vollen Auftragsbücher machen diese Erwartung greifbarer und stützen die weiterhin positive Tendenz für die Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

