CVS HEALTH: Aetna erholt sich – doch CVS bleibt vorsichtig
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Der Plan zur Margenerholung in der Krankenversicherung zahlt sich für CVS Health schneller aus als von Analysten erwartet: Der bereinigte Gewinn je Aktie liegt gut ein Viertel über den Schätzungen und der Konzern hebt die Jahresprognose an. Das Management bleibt dennoch vorsichtig, zumal der Umsatz vor allem dort wächst, wo wenig Gewinn hängen bleibt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 5,4 % auf 108,4 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 104,69 Mrd. USD. • Das bereinigte EPS steigt von 1,60 auf 2,09 USD, der Konsens lag bei 1,65 USD. • Im Segment Health Care Benefits klettert das bereinigte operative Ergebnis von 314 Mio. auf 912 Mio. USD, die medizinische Leistungsquote sinkt von 92,8 % auf 91,3 %. • CVS Health hebt die Prognose für das bereinigte EPS 2026 von 7,90 bis 8,10 USD auf mindestens 8,20 USD an. • Die Umsatzprognose für 2026 steigt von mindestens 414,0 auf mindestens 420,0 Mrd. USD. |
CVS Health steigert den Umsatz im dritten Quartal um 5,4 % gegenüber dem Vorjahr auf 108,4 Mrd. USD und liegt damit rund 3,5 % über der durchschnittlichen Analystenschätzung von 104,69 Mrd. USD. Das Wachstum verliert allerdings an Tempo: In den vier Quartalen zuvor wuchs der Konzern jeweils zwischen gut 6 % und gut 8 %.
Beim Gewinn fällt das Bild klarer aus. Das bereinigte operative Ergebnis steigt um 21,2 % auf 4,19 Mrd. USD, wobei alle drei operativen Segmente zulegen. Das bereinigte EPS klettert von 1,60 auf 2,09 USD und übertrifft die durchschnittliche Analystenschätzung von 1,65 USD um gut 27 %.
Nach GAAP verdient CVS 1,68 USD je Aktie nach einem Verlust von 3,13 USD im Vorjahresquartal. Der Sprung beruht vor allem auf einem Basiseffekt: Damals belastete eine Goodwill-Abschreibung von 5,7 Mrd. USD auf das Klinikgeschäft. Maßgeblich bleibt deshalb die bereinigte Größe, aus der CVS diesmal eine Garantierückstellung von 193 Mio. USD im Zusammenhang mit der Insolvenz der früheren Tochter Omnicare herausrechnet. Allerdings haben sich die Schadenreserven aus Vorjahren in den ersten neun Monaten um 1,3 Mrd. USD günstiger entwickelt als angesetzt. Das stützt die Ergebnisse, lässt sich aber nicht beliebig wiederholen.
Die Krankenversicherung findet zurück in die Spur
Den größten Hebel liefert das Segment Health Care Benefits mit dem Versicherer Aetna. Sein bereinigtes operatives Ergebnis steigt von 314 Mio. auf 912 Mio. USD. Dahinter steht eine bessere Entwicklung im Geschäft mit staatlichen Programmen: Die medizinische Leistungsquote (MBR), also der Anteil der Prämien, der für Behandlungskosten ausgegeben wird, sinkt von 92,8 % auf 91,3 %. Der Umsatz wächst dagegen nur um 2,4 %, weil CVS das Geschäft mit Einzelpolicen auf den Versicherungsbörsen aufgegeben hat. Die Erholung beruht damit auf Preis- und Kostendisziplin, nicht auf mehr Versicherten.
Bei den Apotheken laufen Umsatz und Gewinn auseinander
Im Segment Health Services, das unter anderem die Arzneimittelabrechnung für Arbeitgeber und Versicherer bündelt, steigt der Umsatz um 9,5 % auf 54,0 Mrd. USD. Dafür sorgen vor allem teurere Markenpräparate und ein veränderter Medikamentenmix. Beim bereinigten operativen Ergebnis bleibt es dagegen bei einem Plus von 2,7 %, weil CVS den Kunden weiterhin bessere Preise einräumt; die bereinigte Marge sinkt von 4,2 % auf 3,9 %.
Bei den Filialapotheken im Segment Pharmacy & Consumer Wellness verläuft die Entwicklung umgekehrt: Dort fällt der Umsatz wegen regulierter Preissenkungen und neuer Generika um 2,0 %, während das bereinigte operative Ergebnis auch dank der Rite-Aid-Zukäufe um 10,6 % steigt.
Ein guter Teil des Umsatzplus im Konzern ist damit ein Preiseffekt bei Medikamenten, der wenig Gewinn abwirft. Dass CVS zudem das Konsumentenverhalten als Belastung nennt, passt zum Rückgang der vergleichbaren Filialumsätze um 0,6 %.
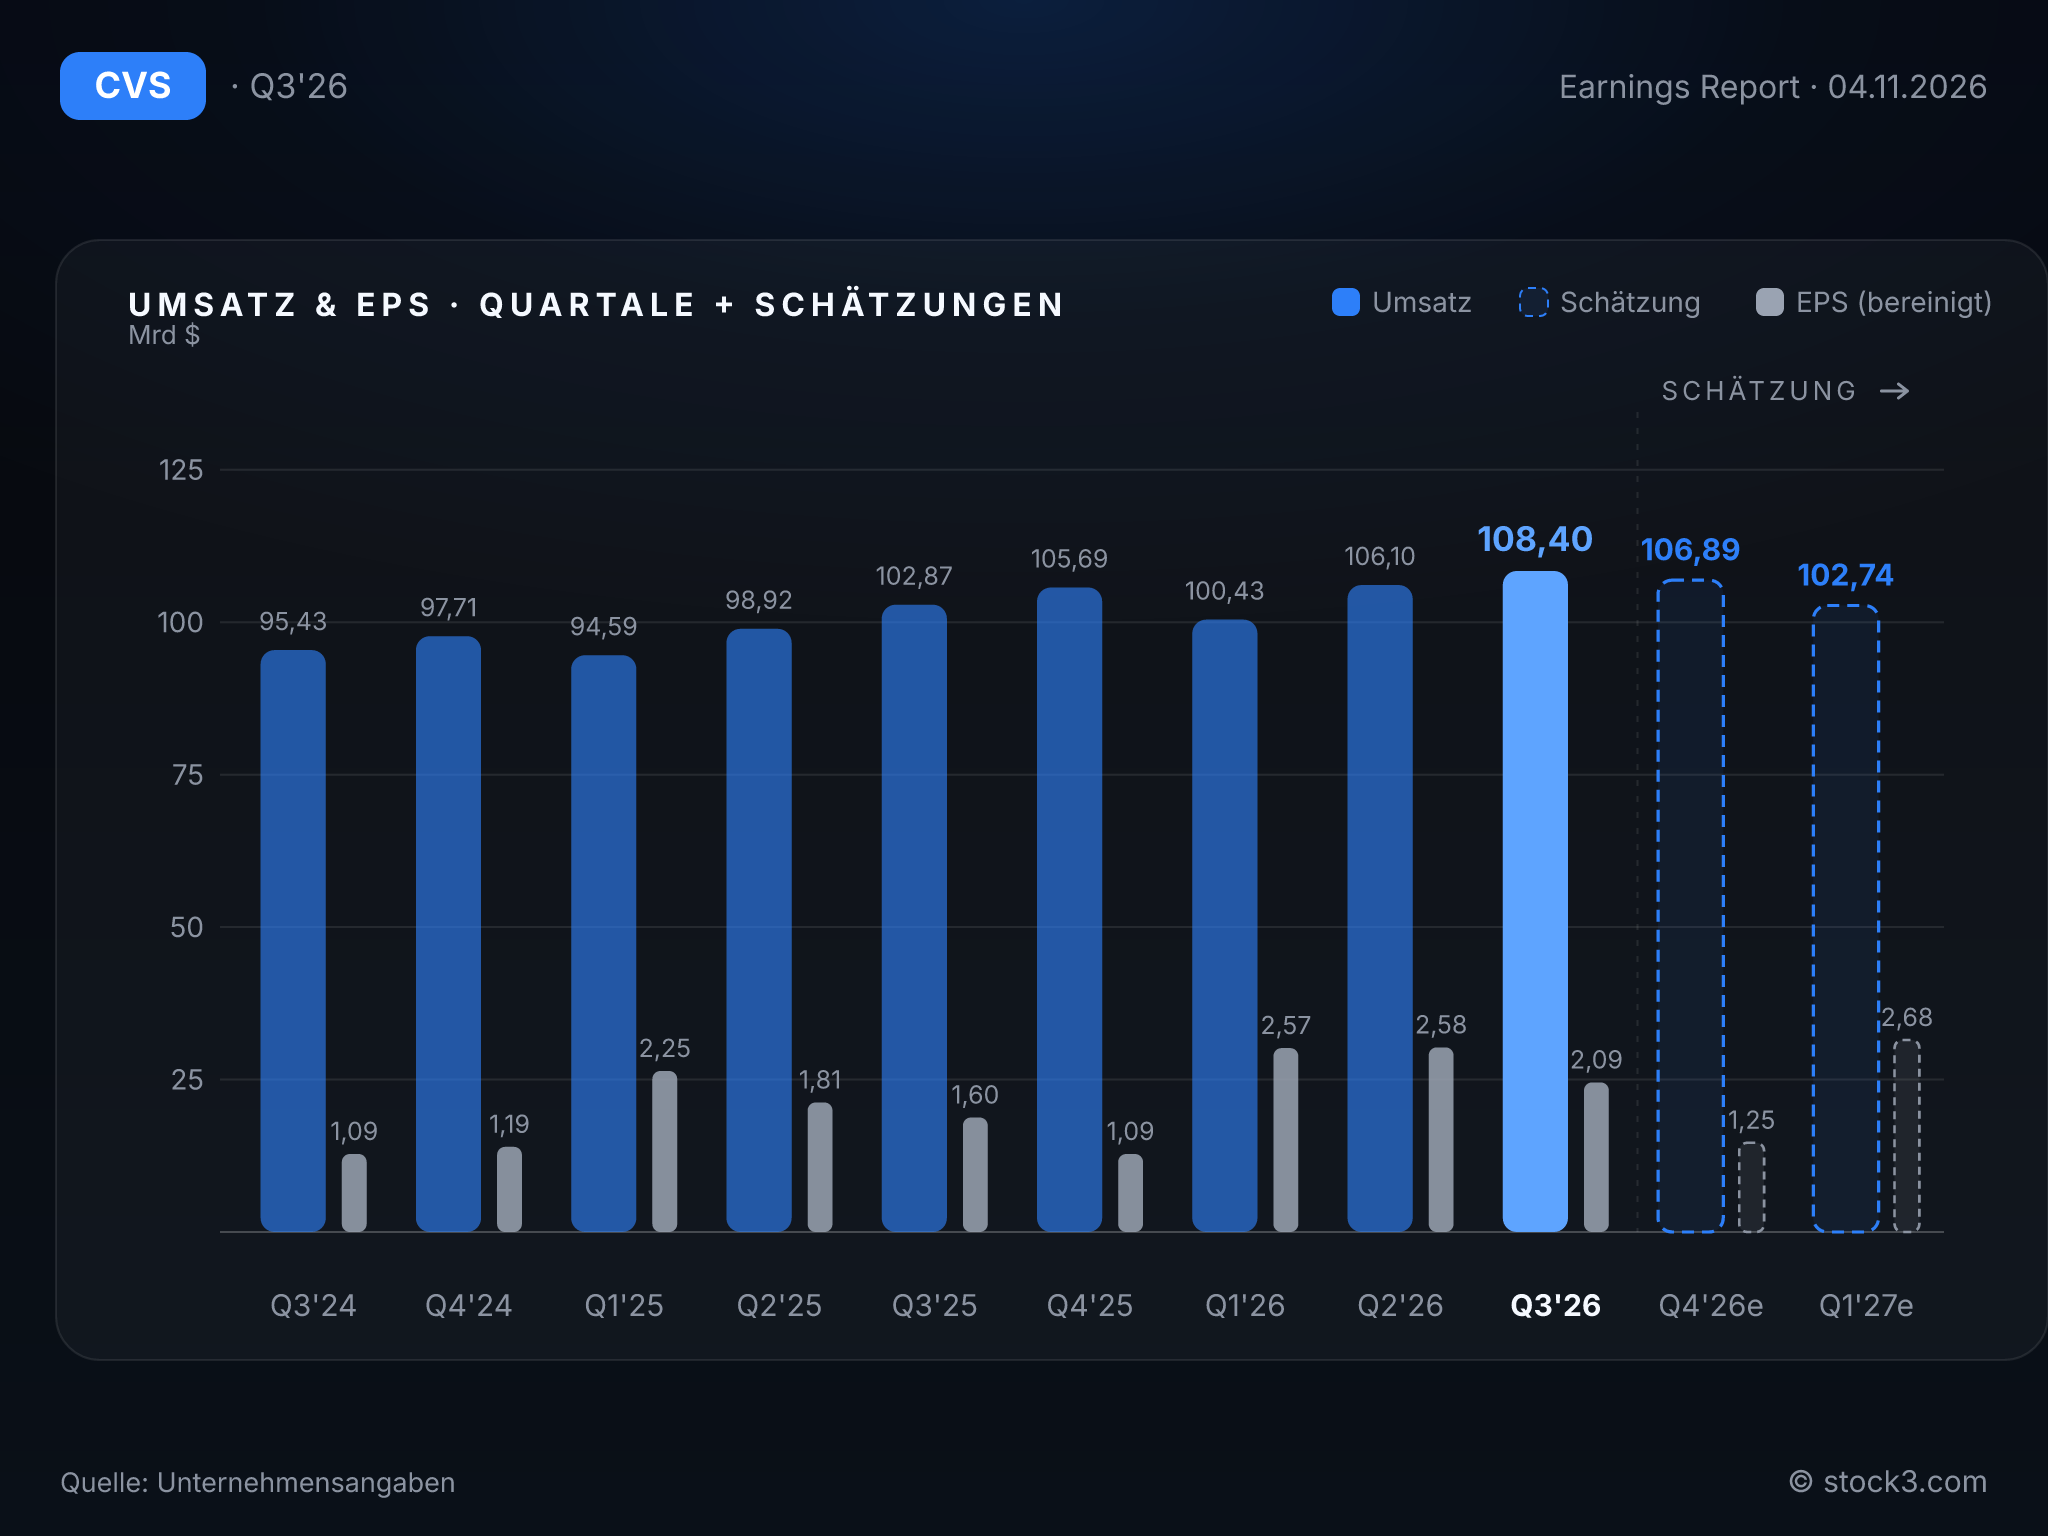
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose steigt stärker als vom Konsens erwartet, doch das starke Quartal schlägt sich darin nur zum Teil nieder. CVS rechnet für 2026 nun mit einem bereinigten EPS von mindestens 8,20 USD nach zuvor 7,90 bis 8,10 USD; die durchschnittliche Analystenschätzung lag bei 8,05 USD. Gegenüber der alten Spannenmitte sind das 0,20 USD mehr, während allein das dritte Quartal 0,44 USD über dem Konsens lag. Die Umsatzprognose steigt von mindestens 414,0 auf mindestens 420,0 Mrd. USD und übertrifft damit den Konsens von 417,68 Mrd. USD. Auch die Ziele für den GAAP-Gewinn je Aktie und den operativen Cashflow hebt der Konzern an.
Die Zurückhaltung zeigt sich auch in der Wortwahl des Managements: Es verweist auf weiterhin erhöhte Kostentrends im Gesundheitswesen und mögliche gesamtwirtschaftliche Belastungen. Nach einem bereinigten EPS von 7,24 USD in den ersten neun Monaten verlangt die neue Untergrenze im Schlussquartal rechnerisch nur noch 0,96 USD je Aktie. Das liest sich als Prognose mit eingebautem Puffer: Sie lässt Raum für eine positive Überraschung, zeigt aber auch, dass CVS der Kostenseite in der Versicherung noch nicht ganz traut.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 402,07 Mrd. USD | 417,68 Mrd. USD | 429,85 Mrd. USD |
| EPS | 6,75 USD | 8,05 USD | 8,53 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: CVS erzielt in der Krankenversicherung fast das Dreifache an bereinigtem operativem Gewinn. Ein bereinigtes EPS gut 27 % über den Schätzungen und eine Prognose über dem Konsens belegen, dass die Margenerholung schneller vorankommt als erwartet. Dagegen steht ein nachlassendes Umsatzwachstum, das zu einem guten Teil aus teureren Medikamenten mit dünner Marge stammt. Das KGV liegt auf Basis der Analystenschätzungen bei 11,2 für 2026 und 10,6 für 2027, bei erwartetem Gewinnwachstum von 6 %. Die Tendenz zur Aktie fällt positiv aus; ein Schlussquartal klar über der selbst gesetzten Untergrenze würde diese Einschätzung festigen. Die Unterstützung durch günstiger verlaufene Reserven und die bewusst knapp gehaltene Prognoseanhebung setzen dieser Zuversicht allerdings Grenzen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

