COMFORT SYSTEMS USA: Auftragsbuch fast verdoppelt – jetzt zählt die Kapazität
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Neue Aufträge gehen bei Comfort Systems USA schneller ein, als das Unternehmen sie abarbeiten kann, obwohl der Umsatz bereits um mehr als die Hälfte wächst. Die höhere Marge beruht allerdings auf einer niedrigeren Verwaltungskostenquote, während Kundenanzahlungen den Cashflow von über 1 Mrd. USD kräftig stützen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 54 % auf 3,77 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 3,40 Mrd. USD. • Das verwässerte GAAP-EPS erhöht sich von 8,25 USD auf 13,91 USD, der Konsens lag bei 12,85 USD. • Die operative Marge verbessert sich von 15,5 % auf 16,6 %, die Bruttomarge bleibt bei 24,8 %. • Der Auftragsbestand wächst auf 17,81 Mrd. USD nach 14,06 Mrd. USD Ende Juni und 9,38 Mrd. USD vor einem Jahr. • Der operative Cashflow steigt von 553,3 Mio. USD auf 1,01 Mrd. USD, der Free Cashflow erreicht 805,6 Mio. USD. |
Comfort Systems USA, ein Spezialist für Klima-, Lüftungs- und Elektroinstallationen in Gewerbe-, Industrie- und öffentlichen Gebäuden, steigert den Umsatz im dritten Quartal gegenüber dem Vorjahr um 54 % auf 3,77 Mrd. USD. Die durchschnittliche Analystenschätzung von 3,40 Mrd. USD übertrifft das Unternehmen damit um rund 11 %.
Der Gewinn wächst noch schneller als der Umsatz: Das operative Ergebnis klettert von 378,9 Mio. USD auf 624,6 Mio. USD, die operative Marge verbessert sich von 15,5 % auf 16,6 %. Das verwässerte EPS steigt von 8,25 USD auf 13,91 USD und liegt selbst auf GAAP-Basis über dem üblicherweise bereinigten Konsens von 12,85 USD. Nennenswerte Sondereffekte stecken nicht darin: Die Belastung aus Earn-Out-Verpflichtungen früherer Zukäufe fällt sogar geringer aus als vor einem Jahr.
Die Kostenstruktur zeigt, woher die zusätzliche Marge kommt. Die Bruttomarge verharrt bei 24,8 % und damit exakt auf Vorjahresniveau, während die Vertriebs- und Verwaltungskosten von 9,4 % auf 8,3 % des Umsatzes sinken. Comfort Systems verdient am einzelnen Projekt also nicht mehr als vor einem Jahr, verteilt seine Fixkosten aber auf ein deutlich größeres Volumen. Auf Neunmonatssicht steigt die Bruttomarge noch von 23,6 % auf 25,6 %; im dritten Quartal kommt dieser Effekt jedoch zum Stillstand. Der weitere Margenfortschritt muss damit vor allem über das Volumen kommen.
Das Auftragsbuch wächst schneller als der Umsatz
Der Auftragsbestand erreicht Ende September 17,81 Mrd. USD, nach 14,06 Mrd. USD Ende Juni und 9,38 Mrd. USD vor einem Jahr. Allein im dritten Quartal kommen netto 3,8 Mrd. USD hinzu, ein Zuwachs von mehr als einem Viertel. Zukäufe tragen dazu kaum bei: Auf vergleichbarer Basis stehen 17,39 Mrd. USD zu Buche.
Beim aktuellen Umsatztempo reicht der Bestand rechnerisch für mehr als ein Jahr Arbeit. Damit hängt die Investmentstory weniger davon ab, ob die Nachfrage kommt, als davon, ob Comfort Systems genug Fachkräfte und Kapazität aufbringt, um die Projekte profitabel abzuarbeiten. Das Unternehmen nennt zu knappe Personalressourcen ausdrücklich als Risiko.
Kundenanzahlungen füllen die Kasse
Der operative Cashflow verdoppelt sich nahezu von 553,3 Mio. USD auf 1,01 Mrd. USD. Der Free Cashflow steigt auf 805,6 Mio. USD, obwohl sich die Investitionen in Sachanlagen von 35,3 Mio. USD auf 210,6 Mio. USD erhöhen.
Ein guter Teil des Mittelzuflusses stammt allerdings aus Vorauszahlungen: Die Abrechnungen über dem Leistungsfortschritt summieren sich auf 3,87 Mrd. USD nach 2,12 Mrd. USD zum Jahresende. Dieses Geld haben Kunden für noch ausstehende Arbeiten überwiesen. Solange das Auftragsbuch wächst, trägt sich dieser Mechanismus selbst; kühlt die Nachfrage ab, kehrt er sich um. Die Bilanz bleibt dabei komfortabel: 2,16 Mrd. USD an liquiden Mitteln stehen kaum noch Finanzschulden gegenüber. Die Quartalsdividende steigt von 0,50 USD auf 0,90 USD.
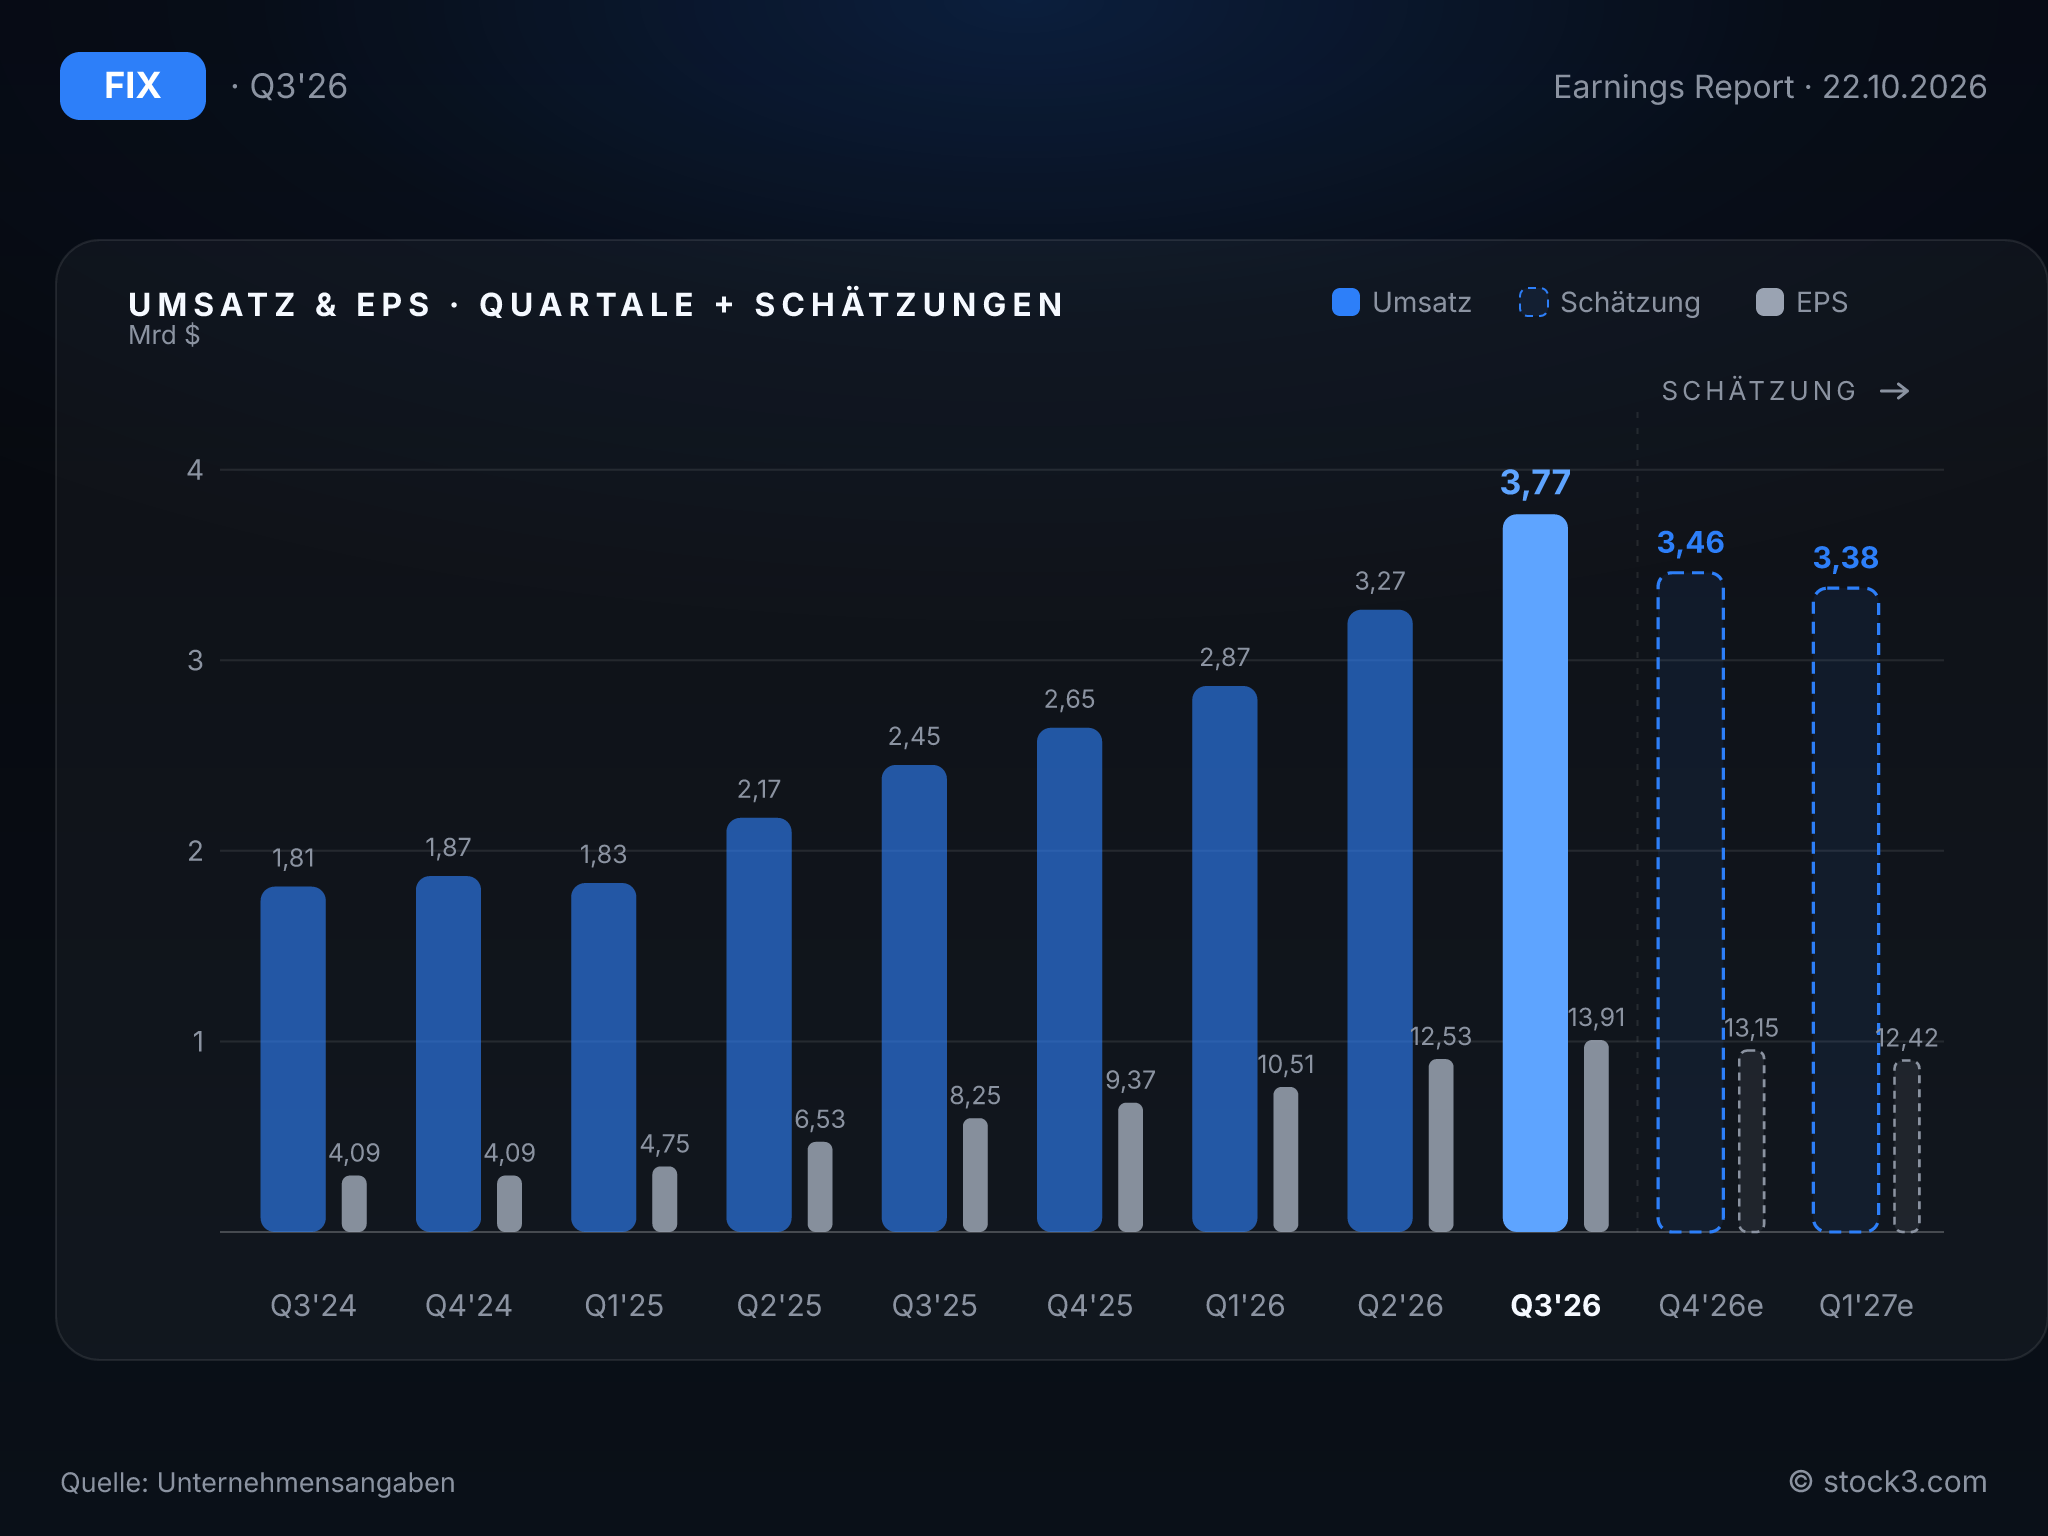
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Wortwahl von CEO Brian Lane lässt wenig Raum für Zweifel. Er spricht von einer unablässigen Nachfrage und sieht das Unternehmen bis zum Jahresende und für 2027 gut aufgestellt, um organisch zu wachsen, die hohe Profitabilität zu halten und weiter solide Cashflows zu erzielen. Das Wachstumstempo bleibt im Rahmen des Vorquartals, während das Auftragsbuch sogar schneller wächst als der Umsatz.
Gemessen daran liegt die Messlatte der Analysten nicht besonders hoch. Für 2026 erwartet der Konsens einen Umsatz von 12,99 Mrd. USD und ein EPS von 49,06 USD. Nach neun Monaten stehen bereits 9,90 Mrd. USD Umsatz und 36,94 USD je Aktie zu Buche; die Schätzungen für das Schlussquartal unterstellen damit weniger Umsatz und Gewinn als im gerade abgelaufenen Quartal. Für 2027 rechnen die Analysten mit 15,46 Mrd. USD Umsatz.
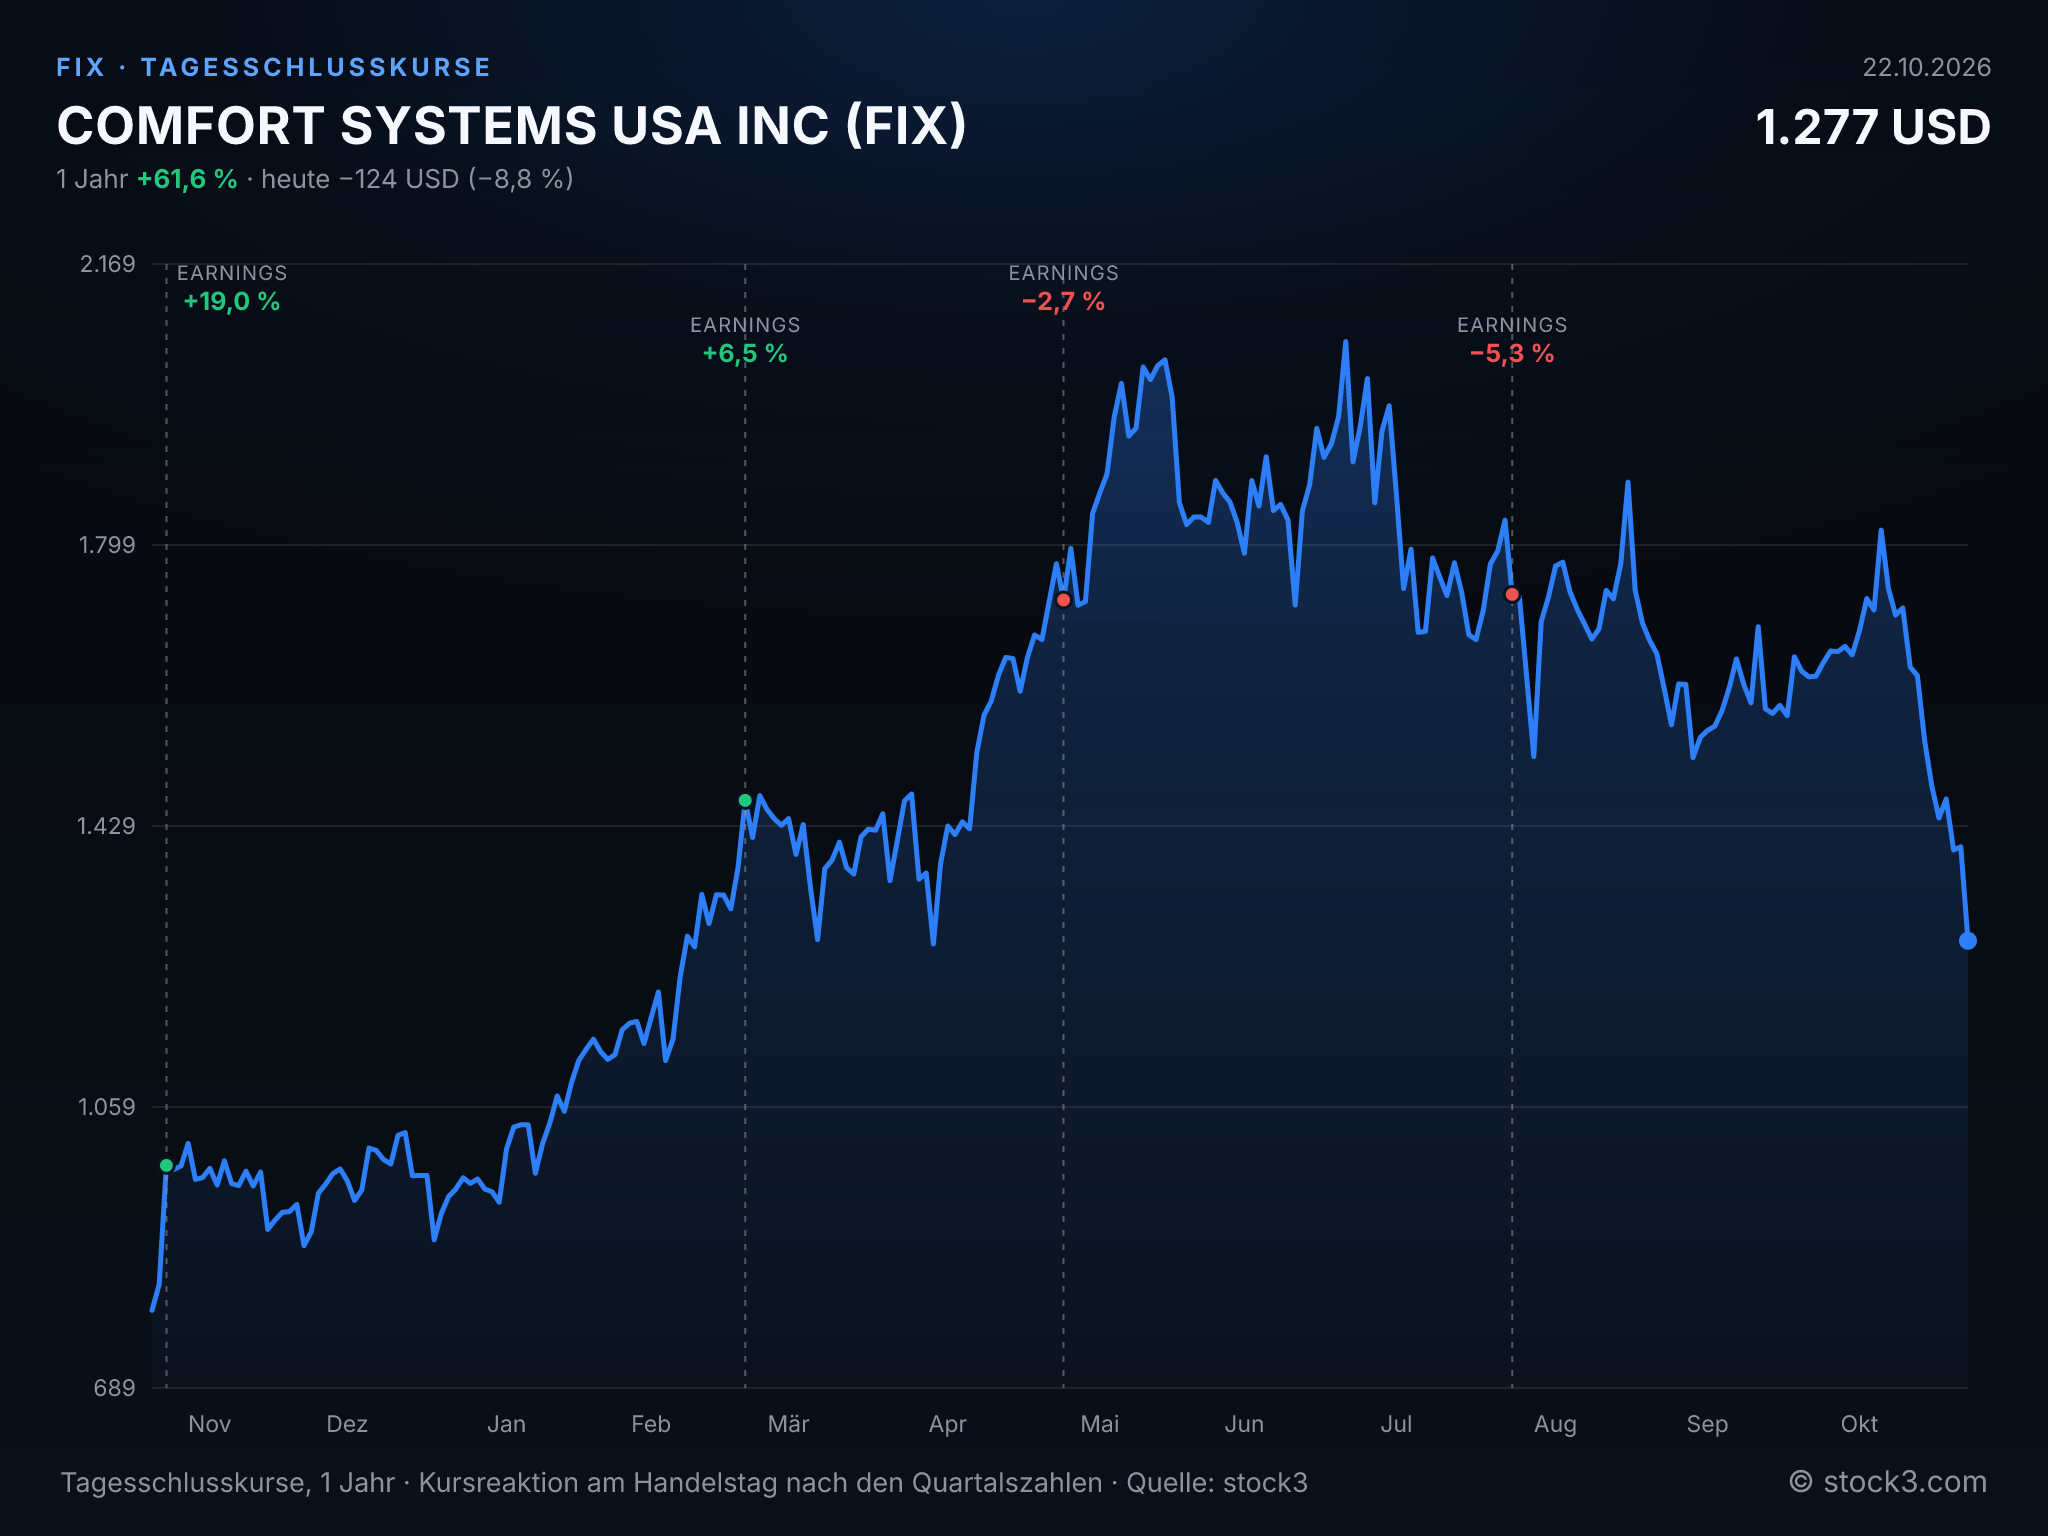
Tagesschlusskurse der COMFORT SYSTEMS USA INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 9,10 Mrd. USD | 12,99 Mrd. USD | 15,46 Mrd. USD |
| EPS | 28,90 USD | 49,06 USD | 60,22 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Das Auftragsbuch wächst in nur drei Monaten um 3,8 Mrd. USD und damit schneller als das Geschäft selbst, während Comfort Systems USA die Schätzungen bei Umsatz und Gewinn je Aktie klar übertrifft. Die stagnierende Bruttomarge zeigt allerdings, dass der Margenfortschritt inzwischen allein über die Größe kommt; Kundenanzahlungen lassen den Cashflow zudem besser aussehen, als er aus eigener Kraft wäre. Das binnen eines Jahres fast verdoppelte Auftragsbuch stützt weiteres Wachstum, beseitigt diese Abhängigkeiten aber nicht. Zugleich sinkt das KGV von 31,4 auf Basis der zurückliegenden Gewinne auf 25,7 auf Basis der Analystenschätzungen für 2026 und auf 21,0 für 2027, bei erwarteten 23 % Gewinnwachstum im kommenden Jahr. Die Monteure arbeiten dem Auftragseingang hinterher: Darin liegt derzeit die fundamentale Stärke der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

