CIGNA: Prognose erhöht – Pharmasparte verdient 22 Prozent weniger
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Den Gewinn der Cigna Group tragen inzwischen Spezialarzneien und das Versicherungsgeschäft, während die klassische Arzneimittelabrechnung nach großen Vertragsverlängerungen deutlich weniger abwirft. Der Konzern übertrifft die Erwartungen klar, lässt den Vorsprung des Quartals aber nur zum Teil in die erhöhte Jahresprognose einfließen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 6 % auf 73,7 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 72,64 Mrd. USD. • Das bereinigte EPS steigt von 7,83 auf 7,98 USD und übertrifft den Konsens von 7,52 USD, während der GAAP-Gewinn je Aktie von 6,98 auf 5,47 USD sinkt. • Der bereinigte Vorsteuergewinn von Pharmacy Benefit Services fällt um 22 % auf 765 Mio. USD, der von Specialty and Care Services steigt um 15 % auf 1,06 Mrd. USD. • Cigna hebt die Prognose für das bereinigte EPS 2026 von mindestens 30,45 auf mindestens 30,60 USD an. |
Die Cigna Group steigert den Umsatz im dritten Quartal um 6 % gegenüber dem Vorjahr auf 73,7 Mrd. USD und liegt damit rund 1 Mrd. USD über der durchschnittlichen Analystenschätzung von 72,64 Mrd. USD. Zum Wachstum tragen beide Konzernsparten bei: der Gesundheitsdienstleister Evernorth Health Services und das Versicherungsgeschäft Cigna Healthcare.
Das bereinigte EPS, also das bereinigte operative Ergebnis (adjusted income from operations) je Aktie, steigt von 7,83 auf 7,98 USD und übertrifft die durchschnittliche Analystenschätzung von 7,52 USD deutlich. Absolut verharrt das bereinigte operative Ergebnis allerdings bei 2,1 Mrd. USD, sodass das Plus je Aktie im Wesentlichen auf die gesunkene Aktienzahl nach Rückkäufen zurückgeht. Nach GAAP fällt der Nettogewinn von 1,9 auf 1,4 Mrd. USD und je Aktie von 6,98 auf 5,47 USD. Hauptgrund ist ein Veräußerungsgewinn im Vorjahresquartal, der diesmal fehlt. Für die Bewertung ist die bereinigte Größe maßgeblich. Cigna bietet damit mehr Verlässlichkeit als Wachstum: Die Analystenerwartungen werden klar übertroffen, doch der Konzerngewinn selbst kommt nicht voran.
Die Pharmasparte zahlt für große Vertragsverlängerungen
Den Grund dafür liefert Pharmacy Benefit Services, das Geschäft mit dem Management von Arzneimittelleistungen. Der Umsatz steigt hier vor allem wegen eines veränderten Medikamentenmixes um 9 % auf 37,3 Mrd. USD, der bereinigte Vorsteuergewinn fällt dagegen um 22 % auf 765 Mio. USD. Cigna verweist auf die Verlängerung großer Kundenverträge sowie strategische Investitionen und betont, der Rückgang entspreche früheren Aussagen. Angekündigt war er also. Er zeigt dennoch, wie viel Marge große Kunden bei Neuverhandlungen herausholen können.
Specialty and Care Services gleicht einen Teil davon aus: Bei einem Umsatzplus von nur 1 % klettert der Vorsteuergewinn um 15 % auf 1,06 Mrd. USD, weil Biosimilars und Spezialgenerika häufiger eingesetzt werden. Sie senken die Kosten für Kunden und Patienten und steigern zugleich Cignas Ergebnis. Dennoch sinkt die Vorsteuermarge von Evernorth insgesamt von 3,2 % auf 2,9 %.
Die Versicherung wächst nicht nur aus eigener Kraft
Cigna Healthcare steigert den Umsatz um 9 % auf 11,7 Mrd. USD, vor allem durch höhere Prämien, die steigende medizinische Kosten abdecken sollen. Der bereinigte Vorsteuergewinn legt um 15 % auf 1,19 Mrd. USD zu, getragen vor allem von höheren Kapitalerträgen und mehr Effizienz. Zugleich steigt die Leistungsquote (Medical Care Ratio), also der Anteil der Prämien, der in Behandlungskosten fließt, leicht von 84,8 % auf 85,0 %. Am eigentlichen Versicherungsgeschäft verdient Cigna damit pro Prämiendollar nicht mehr.
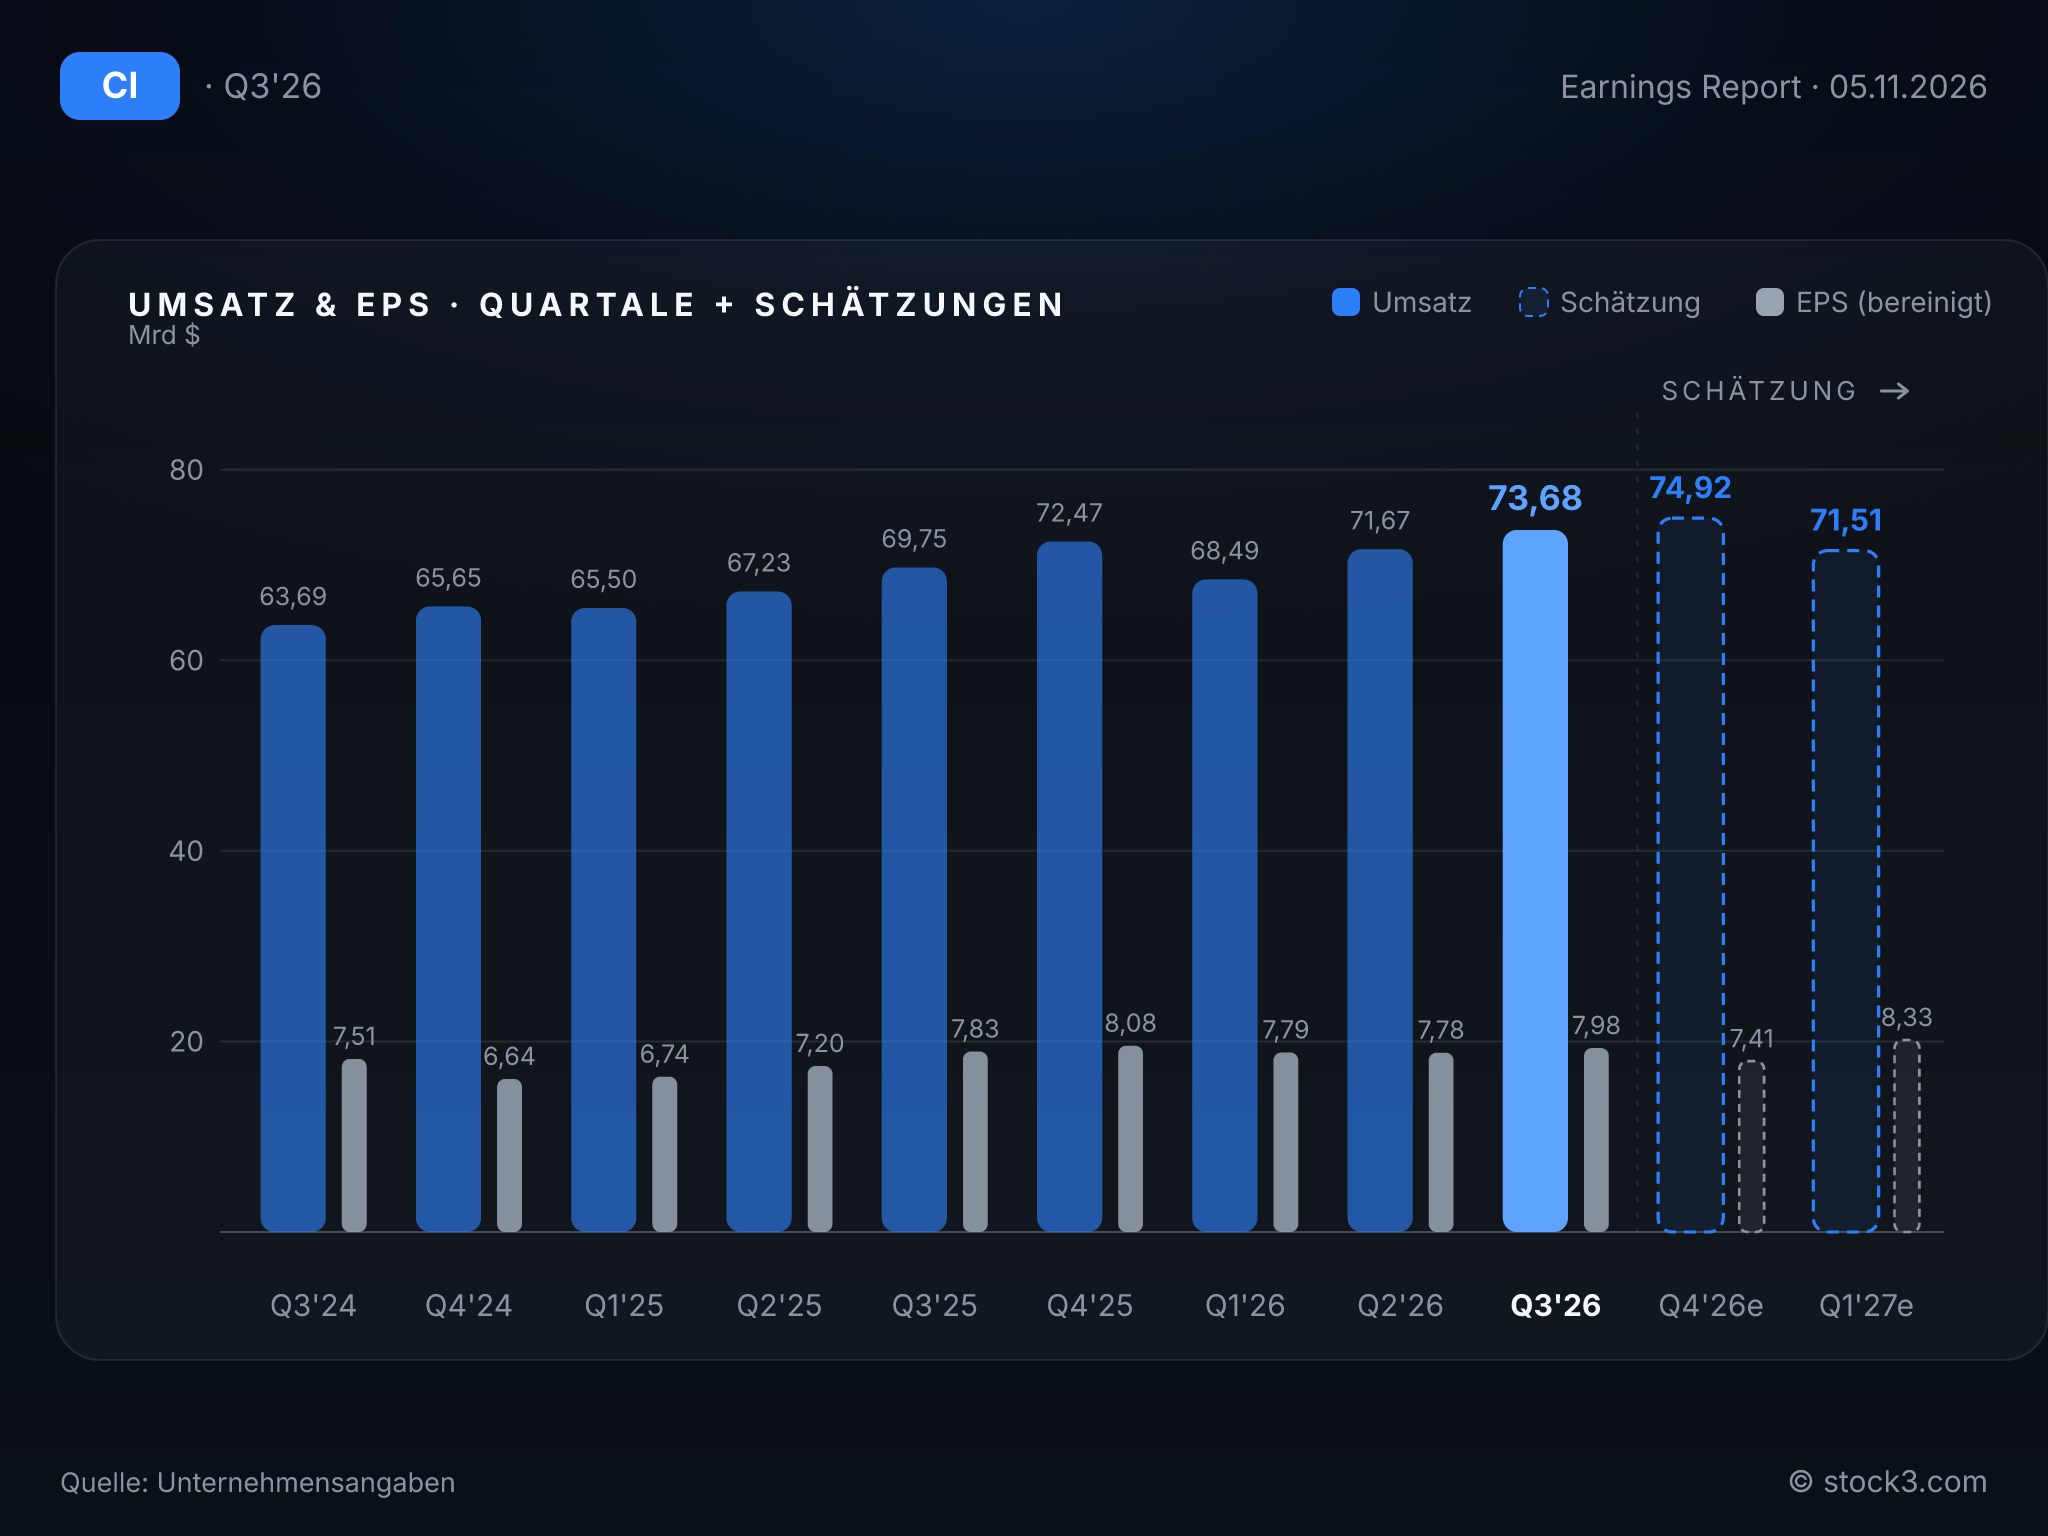
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung der Jahresprognose fällt vorsichtig aus. Für 2026 erwartet Cigna nun ein bereinigtes EPS von mindestens 30,60 USD statt zuvor mindestens 30,45 USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 30,51 USD. Während der Vorsprung vor dem Konsens im dritten Quartal 0,46 USD beträgt, steigt die Prognose nur um 0,15 USD. Beim bereinigten Vorsteuergewinn von Cigna Healthcare hebt das Management die Prognose von mindestens 4,55 auf mindestens 4,60 Mrd. USD an; für Evernorth peilt es mindestens 6,9 Mrd. USD an. Mit 6 % Umsatzwachstum hält der Konzern das Tempo der Vorquartale.
Auffällig ist die Wortwahl von CEO Brian Evanko: Er will Gesundheitsversorgung bezahlbarer machen und rückt das neue Programm Accelerate to One in den Mittelpunkt, das die Produktivität steigern und Kosten senken soll. Auf dem Investorentag hat Cigna dieses mehrjährige Modernisierungsprogramm mit 3 Mrd. USD beziffert und bis 2030 ein jährliches Wachstum des bereinigten EPS von 10 % bis 14 % in Aussicht gestellt. Wenn ein Konzern dieser Größe sein Gewinnwachstum so eng an Kostensenkungen knüpft, sagt das viel über den Margendruck, den große Kunden im Arzneimittelgeschäft ausüben.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 274,95 Mrd. USD | 287,39 Mrd. USD | 299,70 Mrd. USD |
| EPS | 29,85 USD | 30,51 USD | 33,49 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der klare Vorsprung gegenüber den Erwartungen geht auf Spezialarzneien und Versicherung zurück; die Pharmasparte verdient nach den Vertragsverlängerungen dagegen gut ein Fünftel weniger. Den Gesamteindruck trüben drei Punkte: Der bereinigte Konzerngewinn tritt auf der Stelle, das EPS-Plus stammt aus Rückkäufen und der Gewinnanstieg im Versicherungsgeschäft stützt sich stark auf Kapitalerträge. Auf Basis der Analystenschätzungen liegt das KGV bei 9,8 für 2026 und 8,9 für 2027. Das für 2027 erwartete Gewinnplus von 10 % entspricht dem unteren Ende des neuen Mittelfristziels. Für die Aktie ergibt das eine leicht positive Tendenz. Mehr setzt voraus, dass der Margenverlust aus den Neuverhandlungen in der Pharmasparte eine einmalige Stufe bleibt und nicht zum Dauerzustand wird.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

