CHIPOTLE: Mehr Gäste – doch die Expansion kostet Marge
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Chipotle gewinnt wieder mehr Gäste, verdient aber an jedem einzelnen weniger. Neue Restaurants treiben den Umsatz, während Personal-, Betriebs- und Verwaltungskosten so schnell steigen, dass der Gewinn je Aktie die Erwartungen verfehlt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 9,6 % auf 3,293 Mrd. USD und liegt damit etwa auf Höhe der durchschnittlichen Analystenschätzung von 3,29 Mrd. USD. • Das bereinigte verwässerte EPS sinkt von 0,29 USD auf 0,27 USD und verfehlt den Konsens von 0,29 USD. • Die vergleichbaren Restaurantumsätze wachsen um 2,1 %, die Zahl der Transaktionen steigt um 0,8 %. • Die operative Marge fällt von 15,9 % auf 13,7 %, die Marge auf Restaurantebene von 24,5 % auf 23,3 %. • Chipotle bestätigt für 2026 ein Wachstum der vergleichbaren Umsätze im niedrigen einstelligen Bereich und 350 bis 370 Neueröffnungen. |
Chipotle steigert den Umsatz im dritten Quartal um 9,6 % gegenüber dem Vorjahresquartal auf 3,293 Mrd. USD und trifft damit nahezu genau die durchschnittliche Analystenschätzung von 3,29 Mrd. USD. Das Wachstum kommt überwiegend aus Neueröffnungen. Die vergleichbaren Restaurantumsätze legen dagegen nur um 2,1 % zu: Auf einen höheren Durchschnittsbon entfallen 1,3 %, auf mehr Transaktionen 0,8 %. Damit wächst die Zahl der Bestellungen zum dritten Mal in Folge.
Beim Gewinn fällt die Bilanz deutlich schwächer aus. Die operative Marge sinkt von 15,9 % auf 13,7 %, während die bereinigte Marge auf Restaurantebene von 24,5 % auf 23,3 % zurückgeht. Der Nettogewinn fällt von 382,1 Mio. USD auf 339,9 Mio. USD. Das verwässerte EPS geht sowohl nach GAAP als auch bereinigt von 0,29 USD auf 0,27 USD zurück und verfehlt die durchschnittliche Analystenschätzung von 0,29 USD um 2 Cent.
Sondereffekte erklären den Rückgang nicht: Die Bereinigungen sind so gering, dass das EPS nach GAAP und auf bereinigter Basis identisch ausfällt. Der Gewinnrückgang hat seine Ursache also im Restaurantgeschäft selbst. Zusätzlich belasten geringere Zinserträge und eine Steuerquote von 25,6 % nach 23,1 % im Vorjahr.
Aktienrückkäufe stützen dagegen das Ergebnis je Aktie, denn die Zahl der verwässerten Aktien sinkt von 1,34 Mrd. auf 1,27 Mrd. Während der Nettogewinn um rund 11 % schrumpft, fällt das EPS deshalb nur um 6,9 %. Ohne die Rückkäufe wäre der Gewinnrückgang je Aktie deutlich größer ausgefallen.
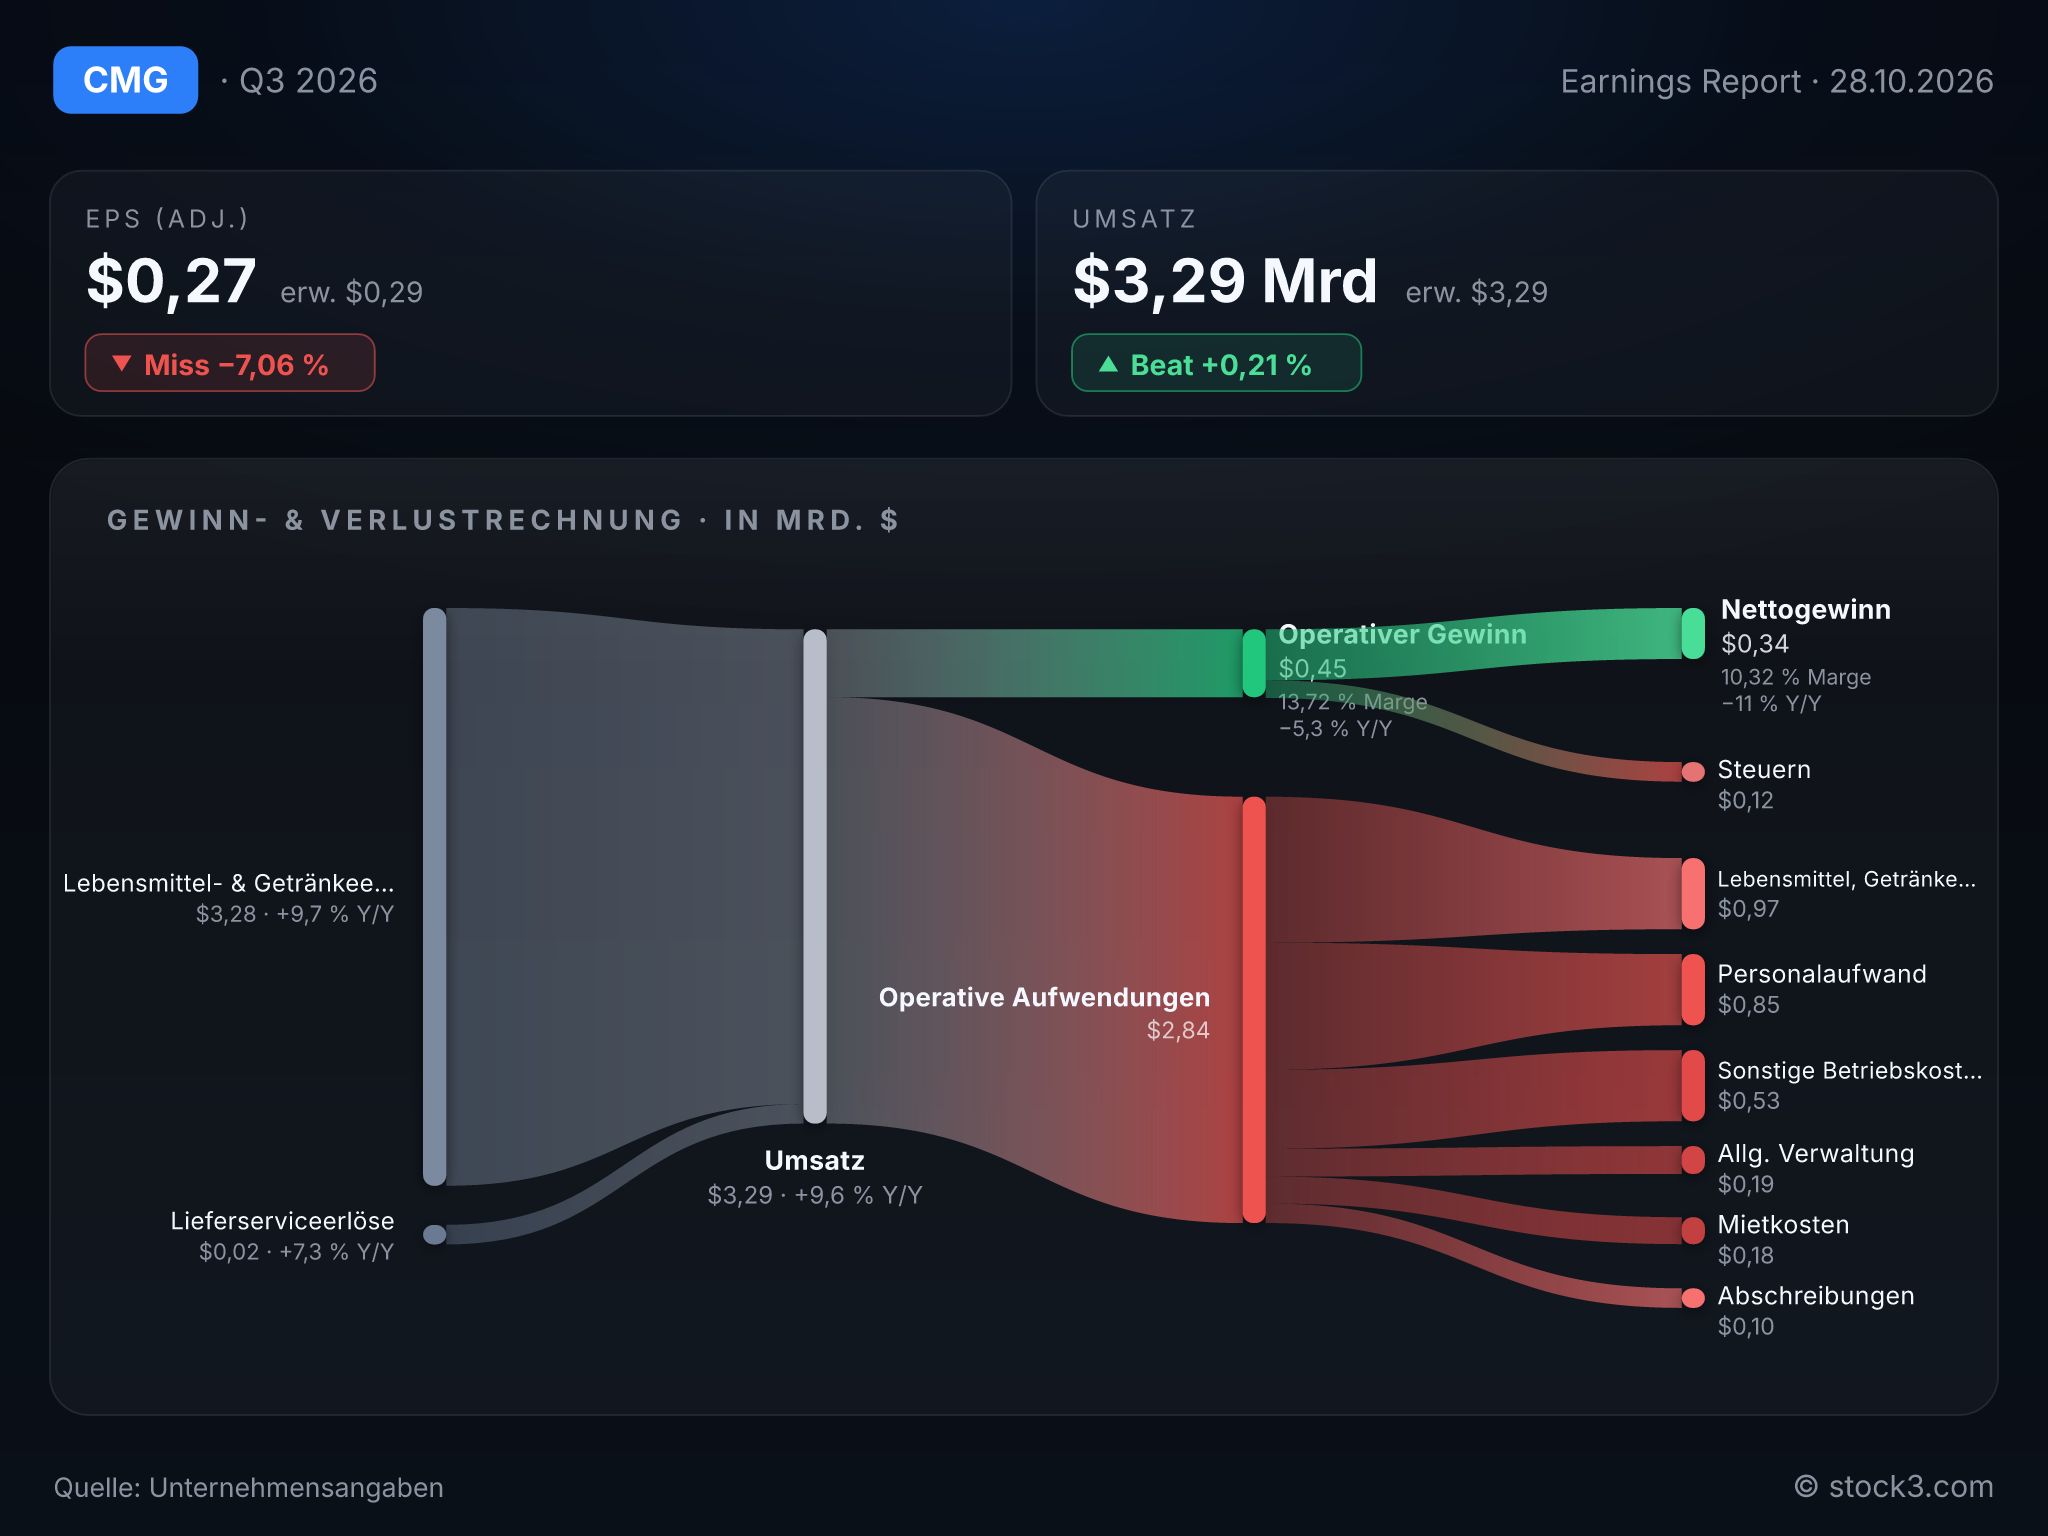
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von CHIPOTLE MEXICAN GRILL INC. (Quelle: Unternehmensangaben)
Neue Filialen bringen vor allem Kosten mit
Beim Wareneinsatz zeigt sich ein Lichtblick: Er sinkt von 30,0 % auf 29,5 % des Umsatzes, getragen von Preiserhöhungen, Entlastungen bei den Zöllen und einer günstigen Mischung der Aktionsgerichte. Dafür steigen die Personalkosten von 25,2 % auf 25,7 % und die sonstigen Betriebskosten von 15,0 % auf 16,0 % des Umsatzes. Die Verwaltungskosten klettern von 146,7 Mio. USD auf 185,2 Mio. USD, vor allem wegen aktienbasierter Vergütung, Boni und externer Dienstleister.
Beim Personal nennt Chipotle selbst niedrigere Umsatzvolumen als Kostentreiber. Dazu passt der durchschnittliche Jahresumsatz je Restaurant, der mit 3,11 Mio. USD unter den 3,13 Mio. USD des Vorjahres liegt. Das Filialnetz wächst zügig, ohne dass die einzelnen Standorte produktiver werden. Diese Lücke kostet Chipotle derzeit Marge. CEO Scott Boatwright hält die Wachstumsstrategie dennoch für wirksam und verweist auf Neuheiten bei Menü und Digitalgeschäft sowie auf den Eintritt in drei neue Märkte. Der Anteil der Digitalumsätze steigt immerhin von 36,7 % auf 38,8 %.
Der kräftige Mittelzufluss ermöglicht die Expansion. In den ersten neun Monaten steigt der operative Cashflow auf 1,92 Mrd. USD, während Chipotle 1,46 Mrd. USD für Rückkäufe ausgibt. Allein im dritten Quartal kauft das Unternehmen für 110 Mio. USD Aktien zu einem Durchschnittspreis von 34,05 USD zurück, also merklich über dem aktuellen Kurs von 28,78 USD.
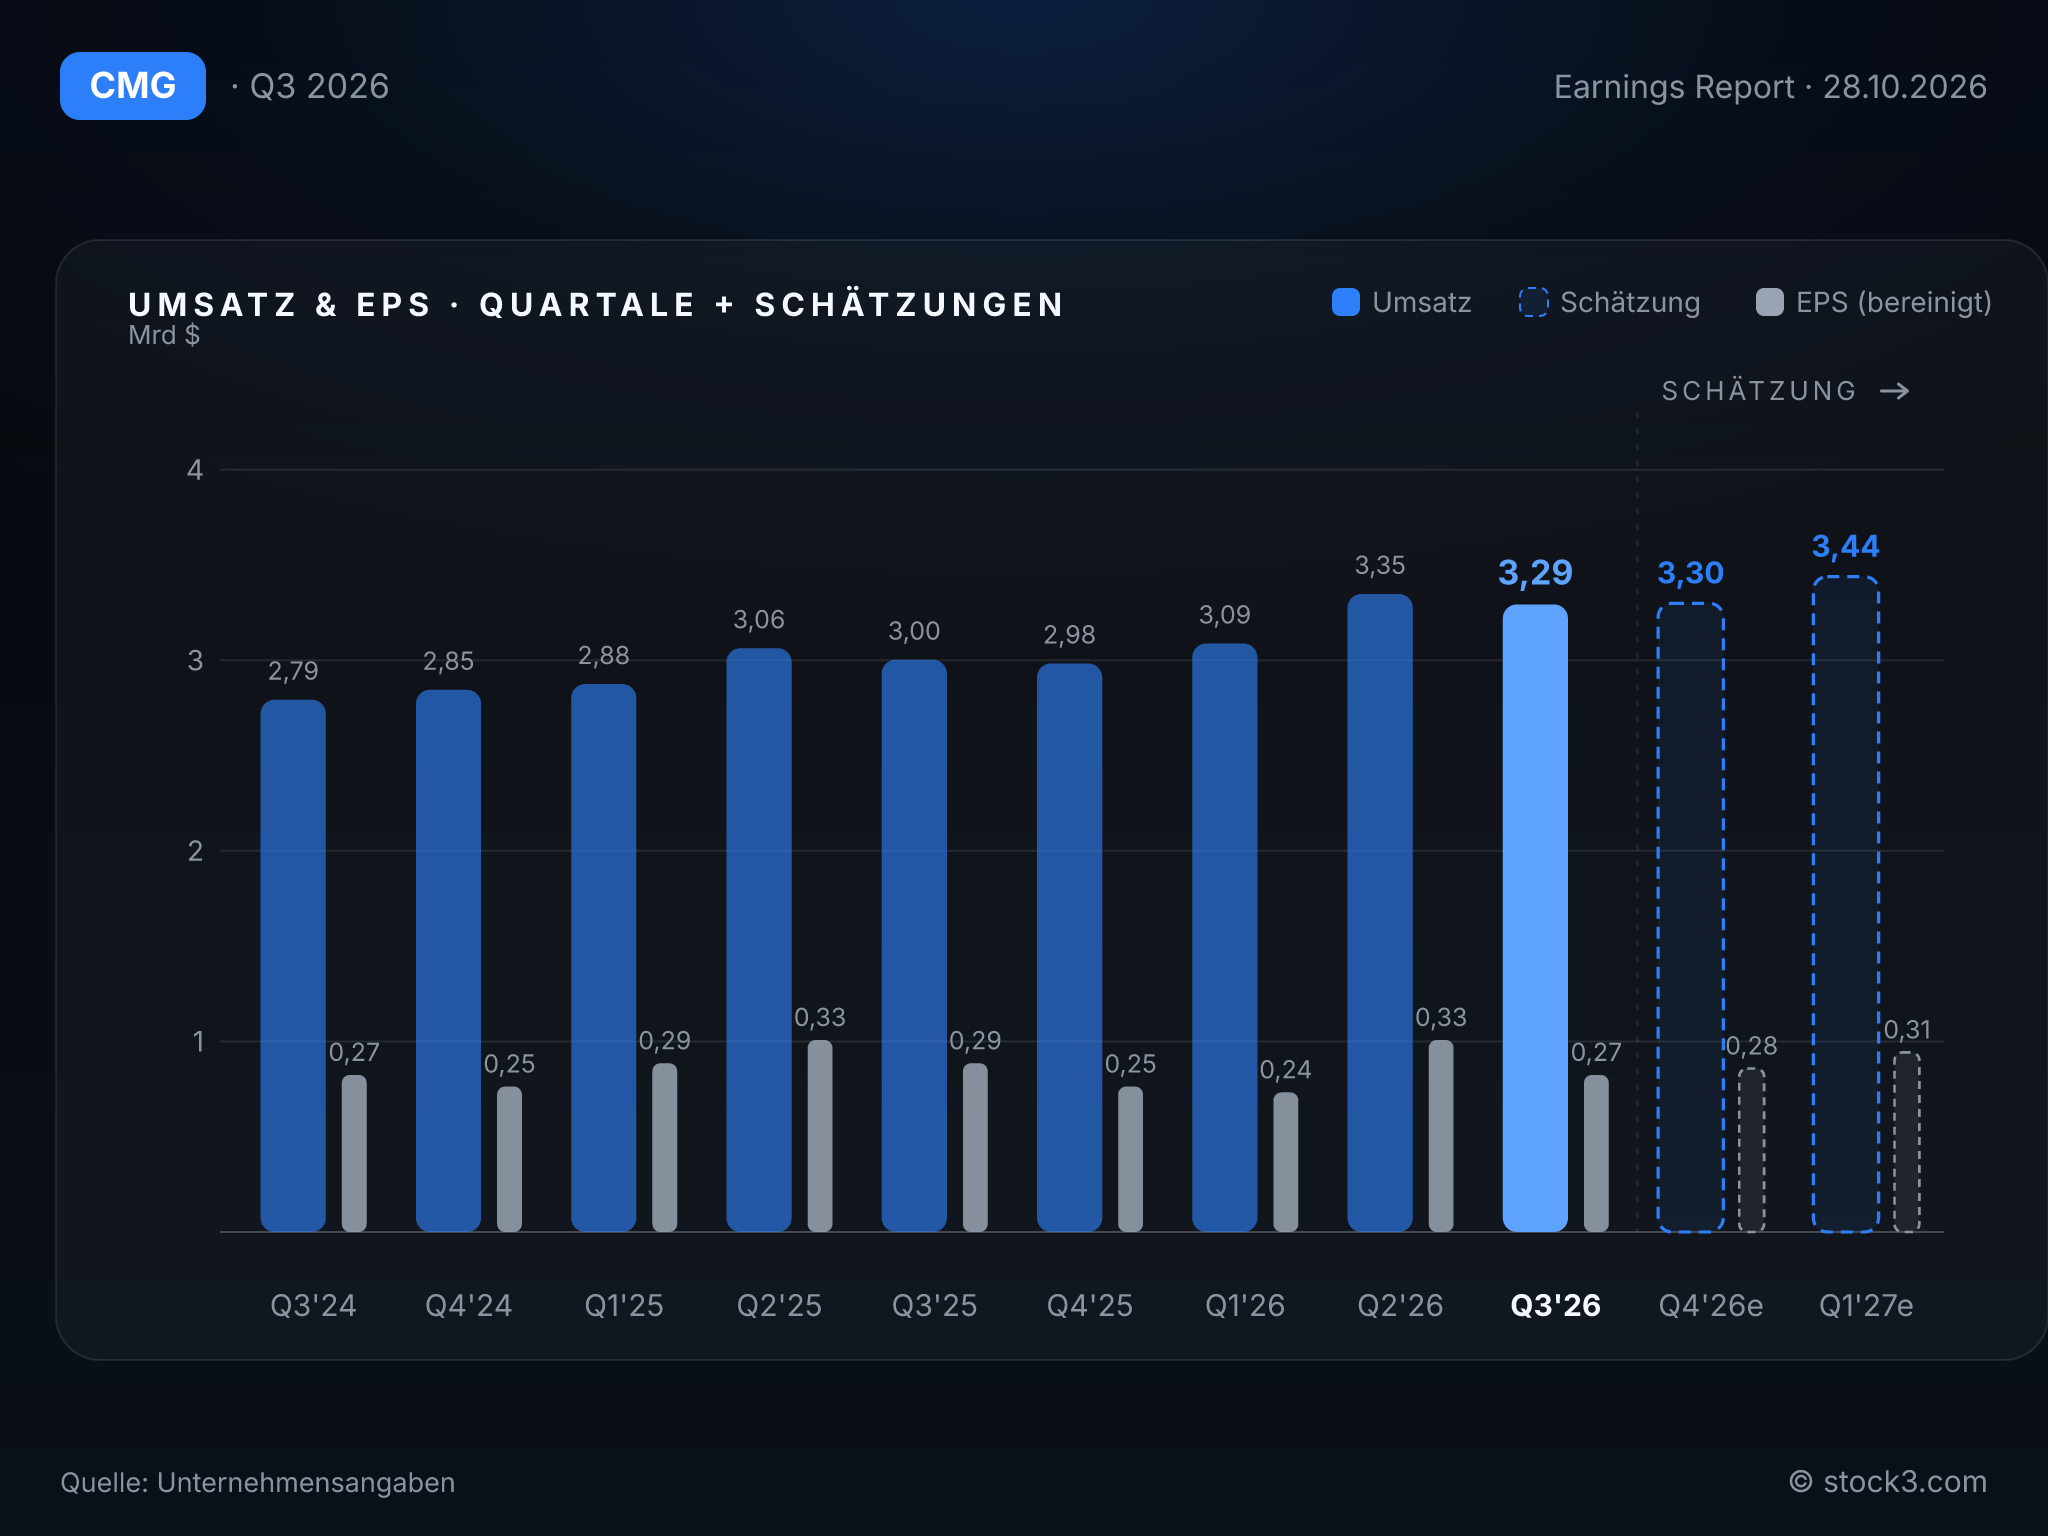
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Chipotle bestätigt die Prognose, hebt sie aber nicht an. Für 2026 rechnet das Unternehmen weiterhin mit einem Wachstum der vergleichbaren Restaurantumsätze im niedrigen einstelligen Bereich, mit 350 bis 370 Neueröffnungen und einer Steuerquote zwischen 24 % und 26 %. Nach Zuwächsen bei den vergleichbaren Restaurantumsätzen von 0,5 %, 2,2 % und 2,1 % in den ersten drei Quartalen passt diese Spanne ins Bild, lässt aber kein höheres Tempo erkennen.
Für 2027 plant das Management 340 bis 360 neue eigene Restaurants in den USA und Kanada sowie rund 15 bis 25 Standorte außerhalb dieser beiden Länder. Der Umsatz dürfte damit etwa im bisherigen Tempo weiterwachsen und bleibt vor allem von neuen Filialen abhängig.
Analysten erwarten für 2026 ein EPS von 1,15 USD nach 1,16 USD im Vorjahr und für 2027 einen Anstieg auf 1,37 USD. Dieser Gewinnsprung setzt eine Wende bei den Kosten voraus, die im dritten Quartal noch nicht zu erkennen ist.
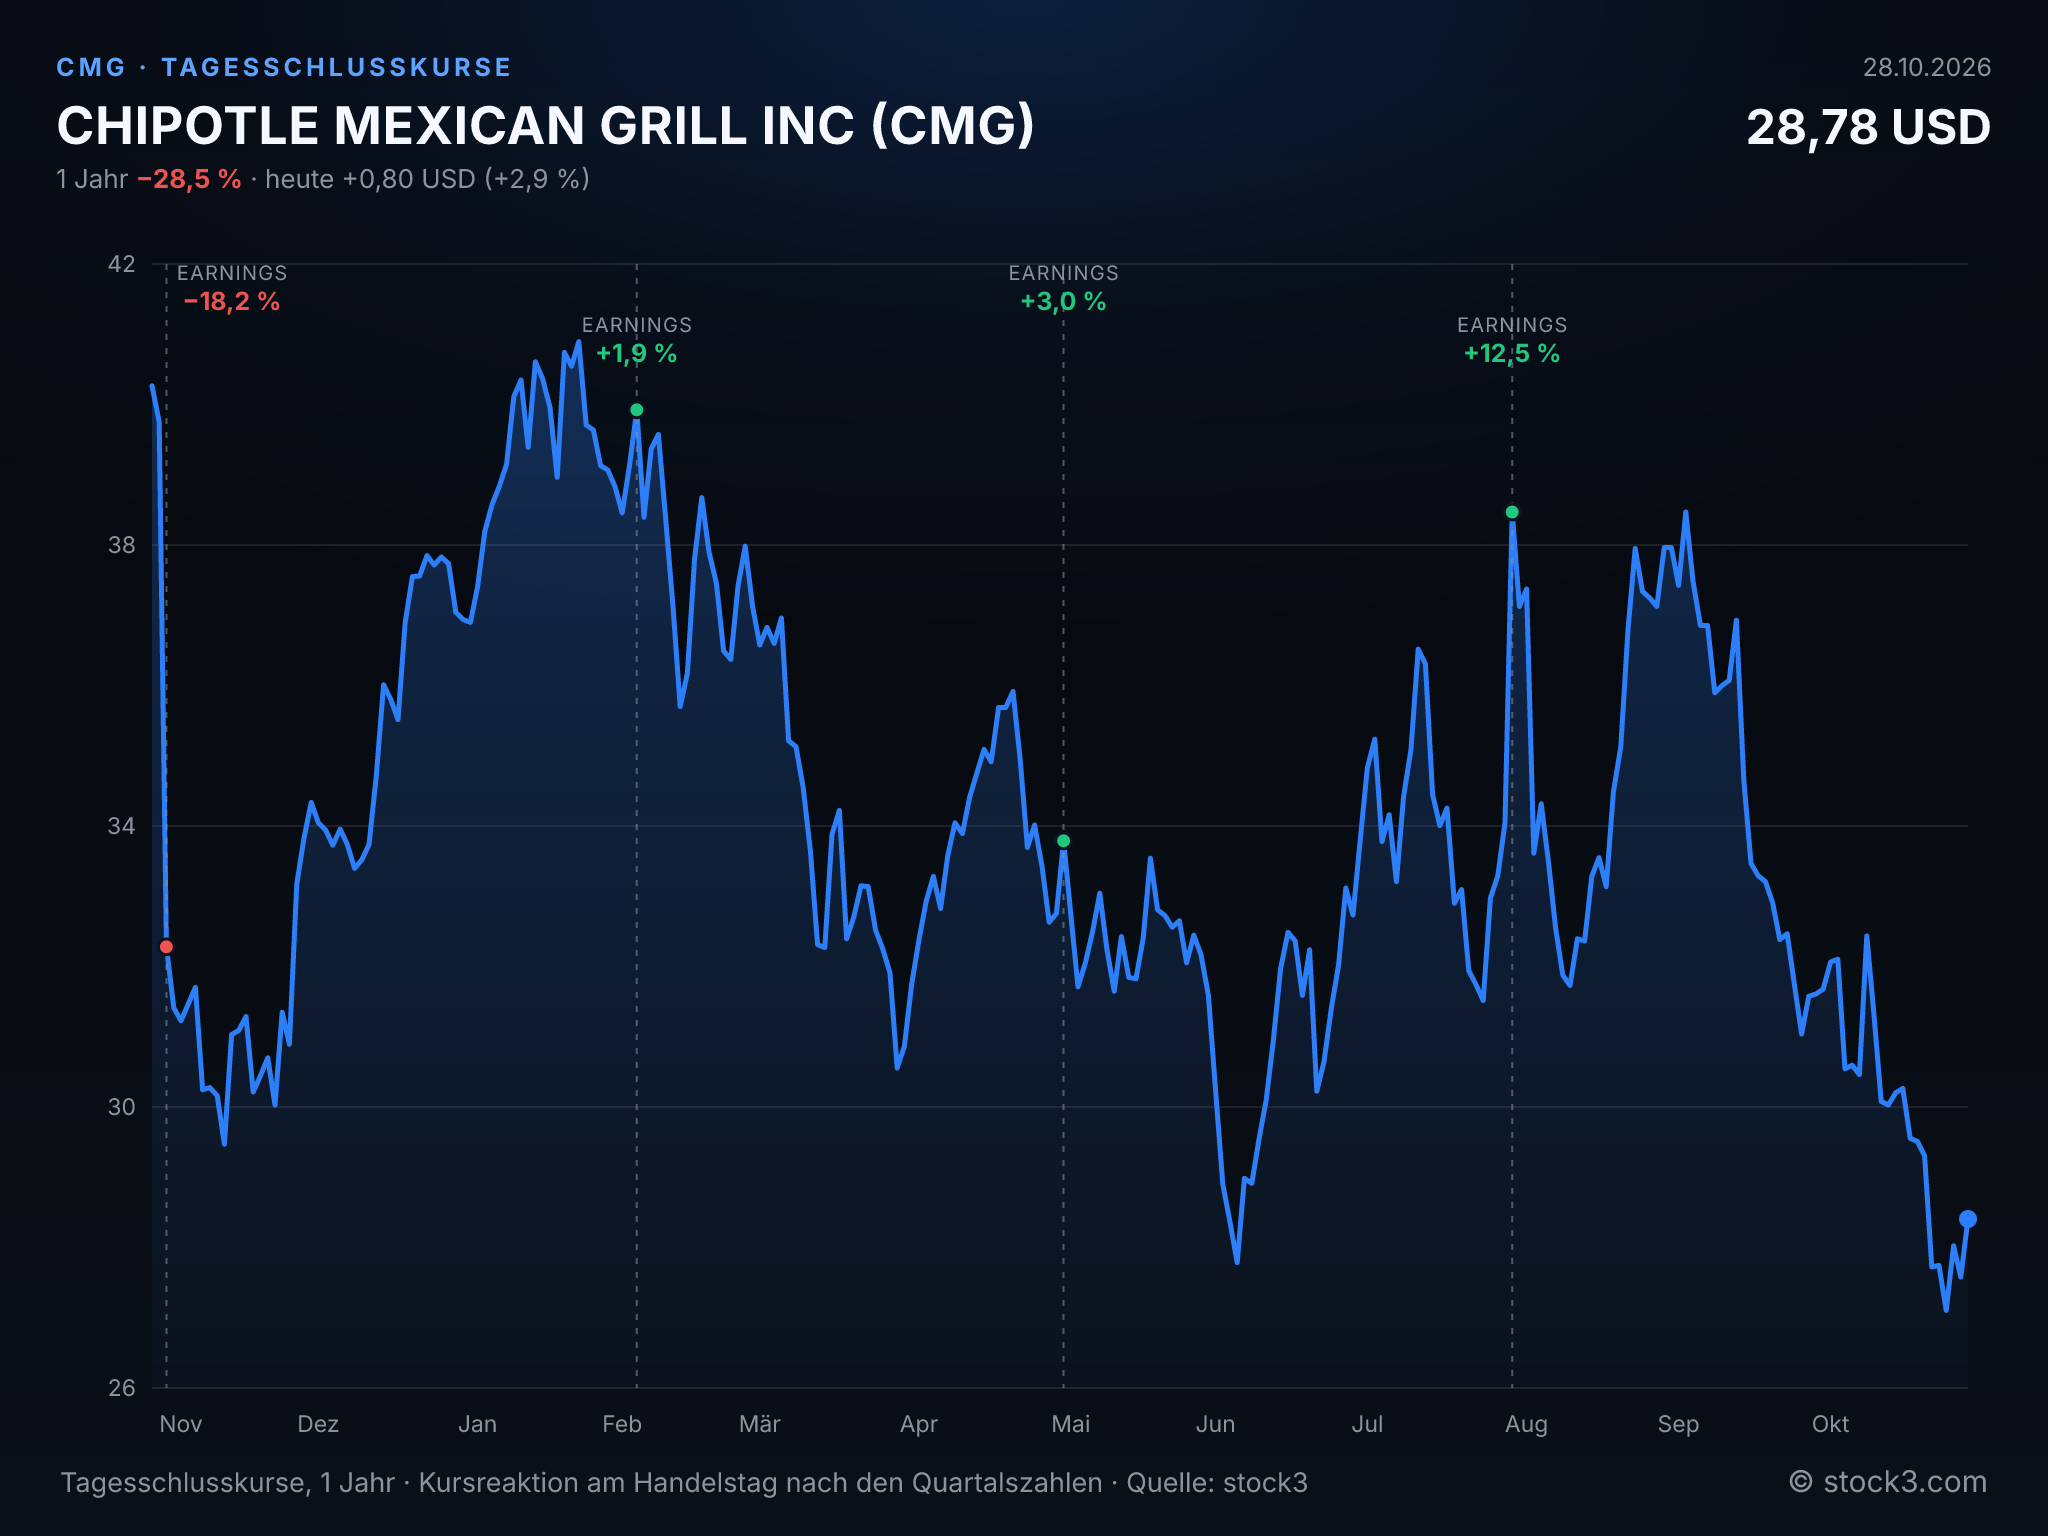
Tagesschlusskurse der CHIPOTLE MEXICAN GRILL INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 11,93 Mrd. USD | 13,03 Mrd. USD | 14,42 Mrd. USD |
| EPS | 1,16 USD | 1,15 USD | 1,37 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 2,2 Prozentpunkte weniger operative Marge und ein EPS 2 Cent unter dem Konsens wiegen bei Chipotle schwerer als das Umsatzplus von 9,6 %. Für das Unternehmen sprechen die dritte Steigerung der Bestellungen in Folge, das planmäßig wachsende Filialnetz und der kräftige Cashflow. Dagegen stehen stagnierende Umsätze je Restaurant, schnell steigende Kosten und ein Gewinn je Aktie, den zum Teil erst die Rückkäufe stützen. Auf Basis der bereinigten Analystenschätzungen sinkt das KGV zwar von 25,1 für 2026 auf 21,0 für 2027, doch das dafür erwartete Gewinnwachstum von 19 % wird erst glaubwürdig, wenn sich die Marge erholt. Die Expansion allein reicht deshalb nicht für ein zuversichtlicheres Urteil über die Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

