CBOE GLOBAL MARKETS: Gewinn je Aktie auf Rekord – die Steuerrechnung hilft mit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Optionen, die noch am selben Handelstag verfallen, bescheren Cboe Global Markets ein Rekordquartal; zugleich senkt das Management die Kosten und hebt die Jahresziele erneut an. Ein Teil des Gewinnsprungs kommt allerdings aus der Steuerrechnung, während der Konzern im Aktienhandel Marktanteile verliert.
| ✦ Auf einen Blick |
|---|
|
• Der Nettoumsatz steigt um 18 % auf 712,2 Mio. USD und liegt knapp über der durchschnittlichen Analystenschätzung von rund 0,71 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 2,67 auf 3,63 USD und übertrifft den Konsens von 3,43 USD. • Das GAAP-EPS erreicht mit 4,08 USD einen Rekordwert, enthält aber einen Verkaufsgewinn von 71,5 Mio. USD aus der Veräußerung von Cboe Australia. • Das Segment Options wächst um 23 % auf 469,5 Mio. USD, getragen von 24 % mehr täglich gehandelten Indexoptionen. • Cboe hebt das organische Umsatzwachstumsziel für 2026 auf den oberen Zehnerprozentbereich an und senkt die Prognose für die bereinigten operativen Kosten auf 830 bis 845 Mio. USD. |
Cboe Global Markets, ein Börsenbetreiber mit Schwerpunkt auf dem Optionshandel, steigert den Nettoumsatz im dritten Quartal gegenüber dem Vorjahr um 18 % auf 712,2 Mio. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von rund 0,71 Mrd. USD. Alle Erlöskategorien legen zu.
Beim Gewinn fällt der Abstand zur Schätzung größer aus: Das bereinigte verwässerte EPS steigt von 2,67 auf 3,63 USD und übertrifft die durchschnittliche Analystenschätzung von 3,43 USD klar. Damit wächst der bereinigte Gewinn je Aktie doppelt so schnell wie der Nettoumsatz. Dazu trägt die schrumpfende Kostenbasis bei: Die bereinigten operativen Aufwendungen sinken um 3 % auf 204,0 Mio. USD, vor allem weil nach dem Konzernumbau die Personalkosten fallen. Die bereinigte operative Marge klettert dadurch von 65,3 auf 71,4 %. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 2,6 % höher.
Das GAAP-EPS erreicht mit 4,08 USD nach 2,85 USD einen Rekordwert, ist für die Bewertung aber weniger aussagekräftig. Darin steckt ein steuerfreier Gewinn von 71,5 Mio. USD aus dem Verkauf von Cboe Australia. Dem stehen eine zusätzliche Rückstellung für Forderungen rund um den Consolidated Audit Trail und Umbaukosten gegenüber. Doch auch das bereinigte Ergebnis bekommt Hilfe: Wegen geänderter Steuerpositionen in Bundesstaaten und Kommunen fällt der bereinigte Steuersatz von 30,4 auf 27,6 %. Das bereinigte operative Ergebnis wächst mit 29 % spürbar langsamer als das EPS. Die Steuerrechnung vergrößert den Abstand zum Vorjahr also sichtbar.
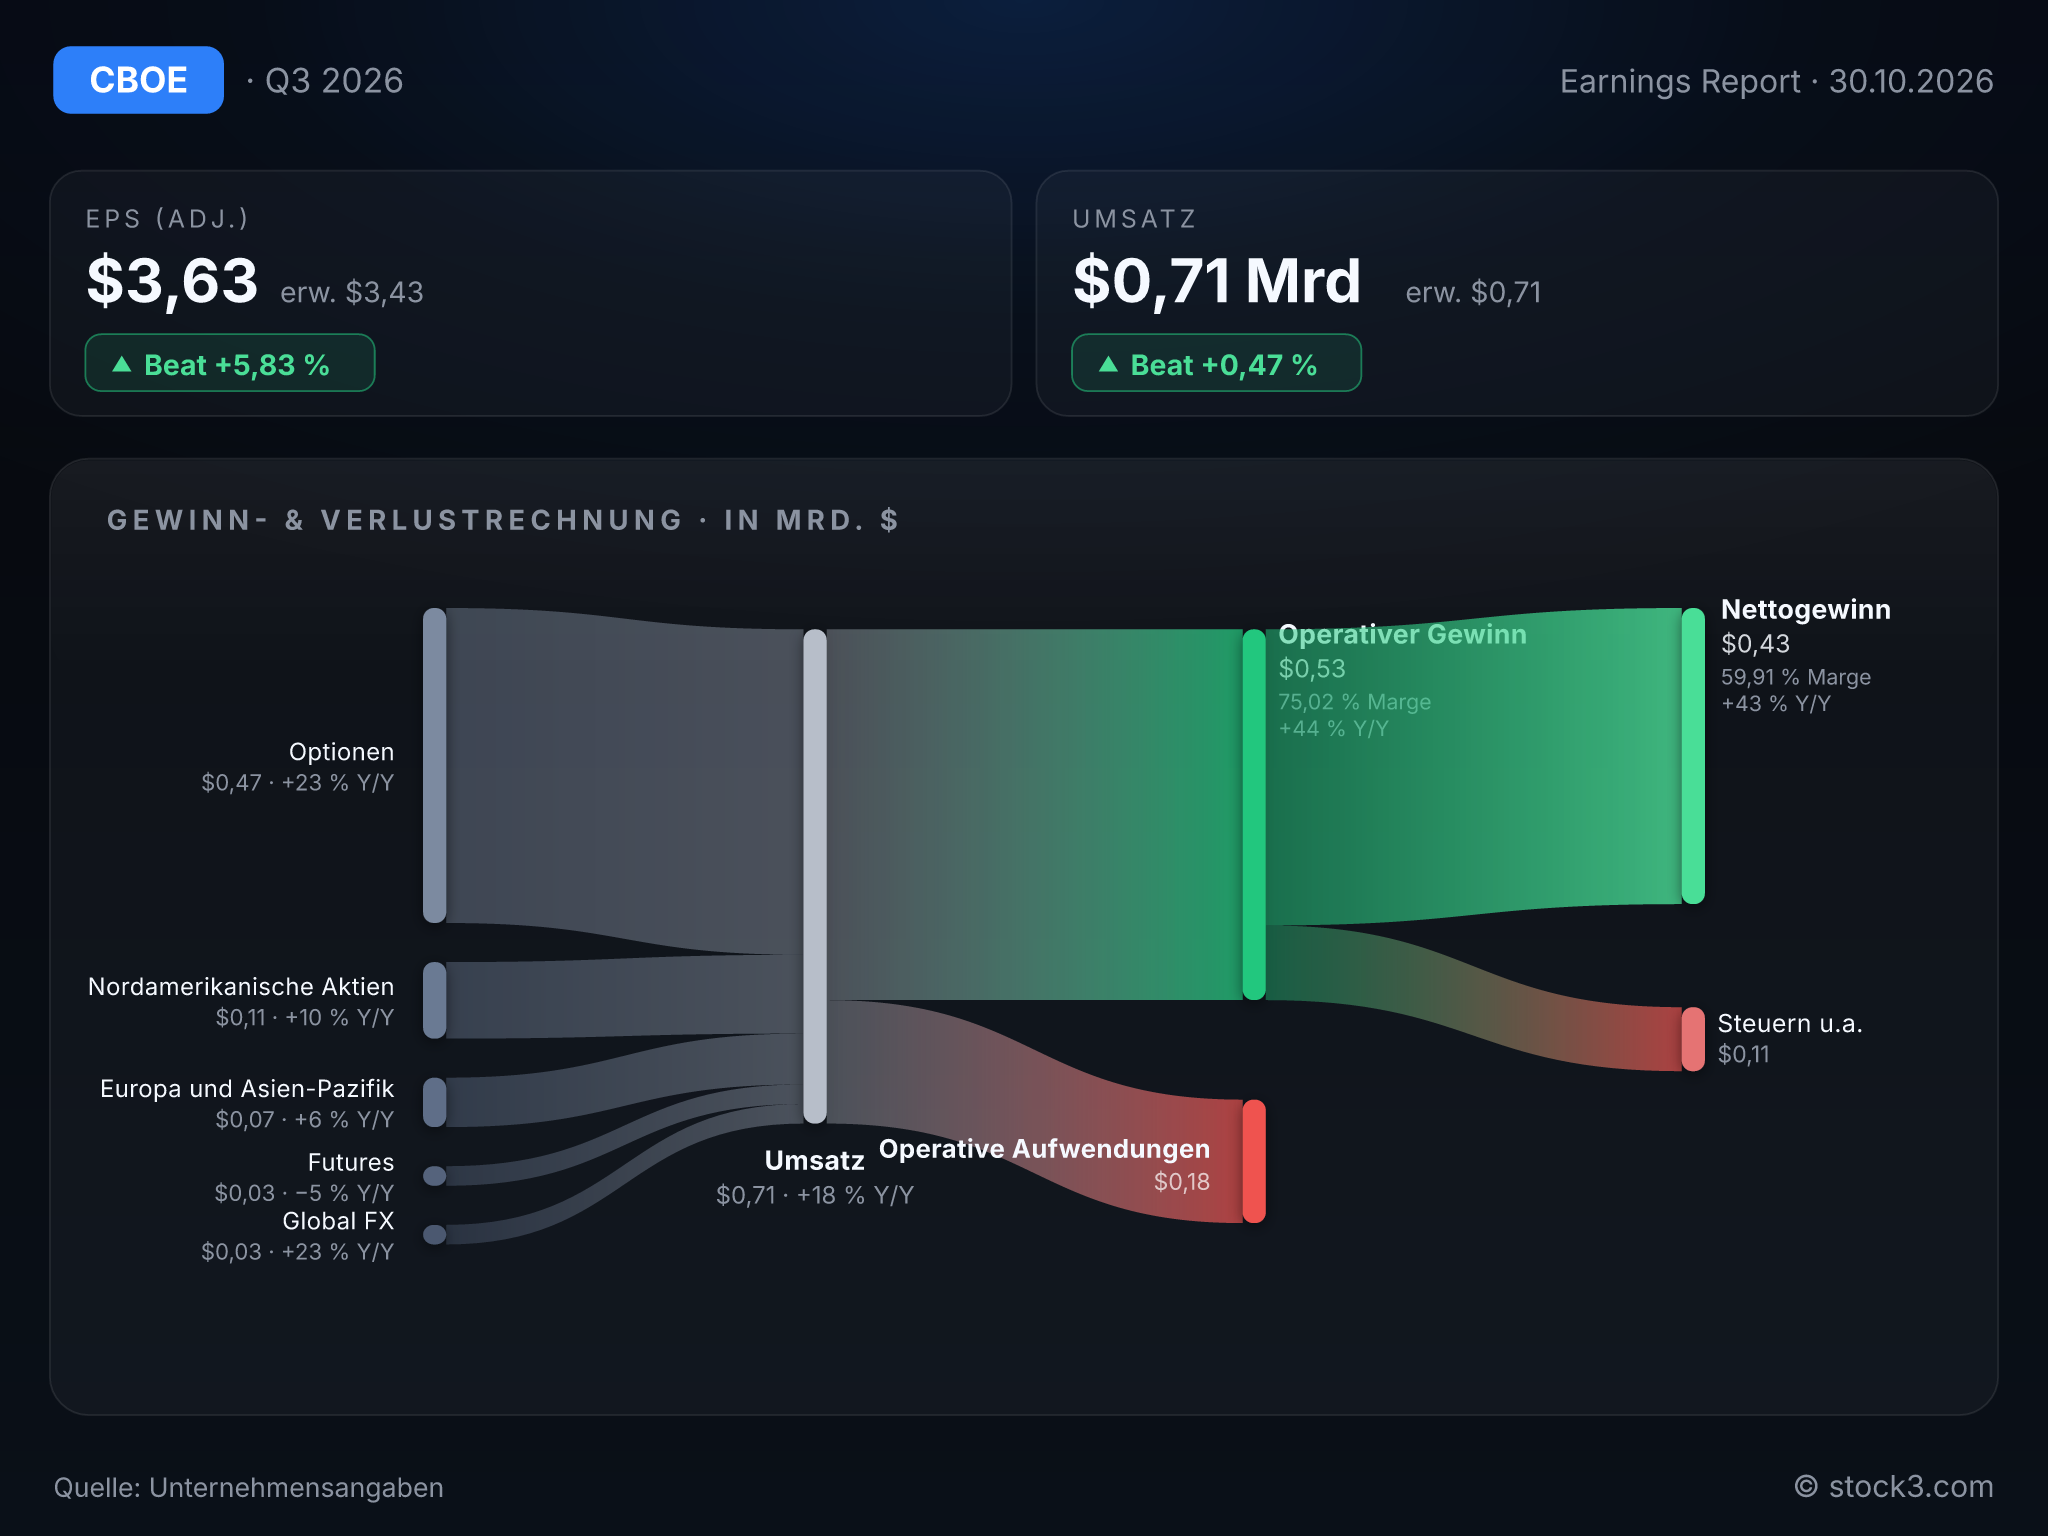
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Cboe Global Markets, Inc.. (Quelle: Unternehmensangaben)
Die Tagesoptionen ziehen den Konzern
Das Segment Options steuert mit 469,5 Mio. USD rund zwei Drittel des Nettoumsatzes bei und wächst um 23 %. Die Zahl der täglich gehandelten Indexoptionen steigt um 24 %, getragen von Rekordumsätzen bei 0DTE-Optionen, die noch am Handelstag verfallen. Weil Cboe an Indexoptionen ein Vielfaches dessen verdient, was gewöhnliche Aktienoptionen einbringen, steigt der Erlös je Kontrakt um 9 %. Auch das Datengeschäft Data Vantage meldet mit einem Plus von 13 % einen Rekordumsatz; einzig das Futures-Geschäft schrumpft.
Die Ertragskraft hängt damit immer stärker an den eigenen Indexprodukten auf S&P 500 und VIX. Die Verlängerung der exklusiven S&P-Lizenz bis 2051 sichert diesen Motor weit über jeden Prognosehorizont hinaus ab.
Im Aktienhandel bröckeln die Marktanteile
Im US-Börsenhandel mit Aktien sinkt der Marktanteil von 9,8 auf 8,9 %, in Europa von 25,4 auf 23,0 %. Auch bei Optionen gibt Cboe leicht nach. Dass North American Equities trotzdem um 10 % wächst, liegt an höheren Erträgen je gehandelter Aktie. Abseits der Indexoptionen speist sich das Wachstum also aus Preisen und dem Volumen des Gesamtmarkts, während Cboe im Wettbewerb an Boden verliert.
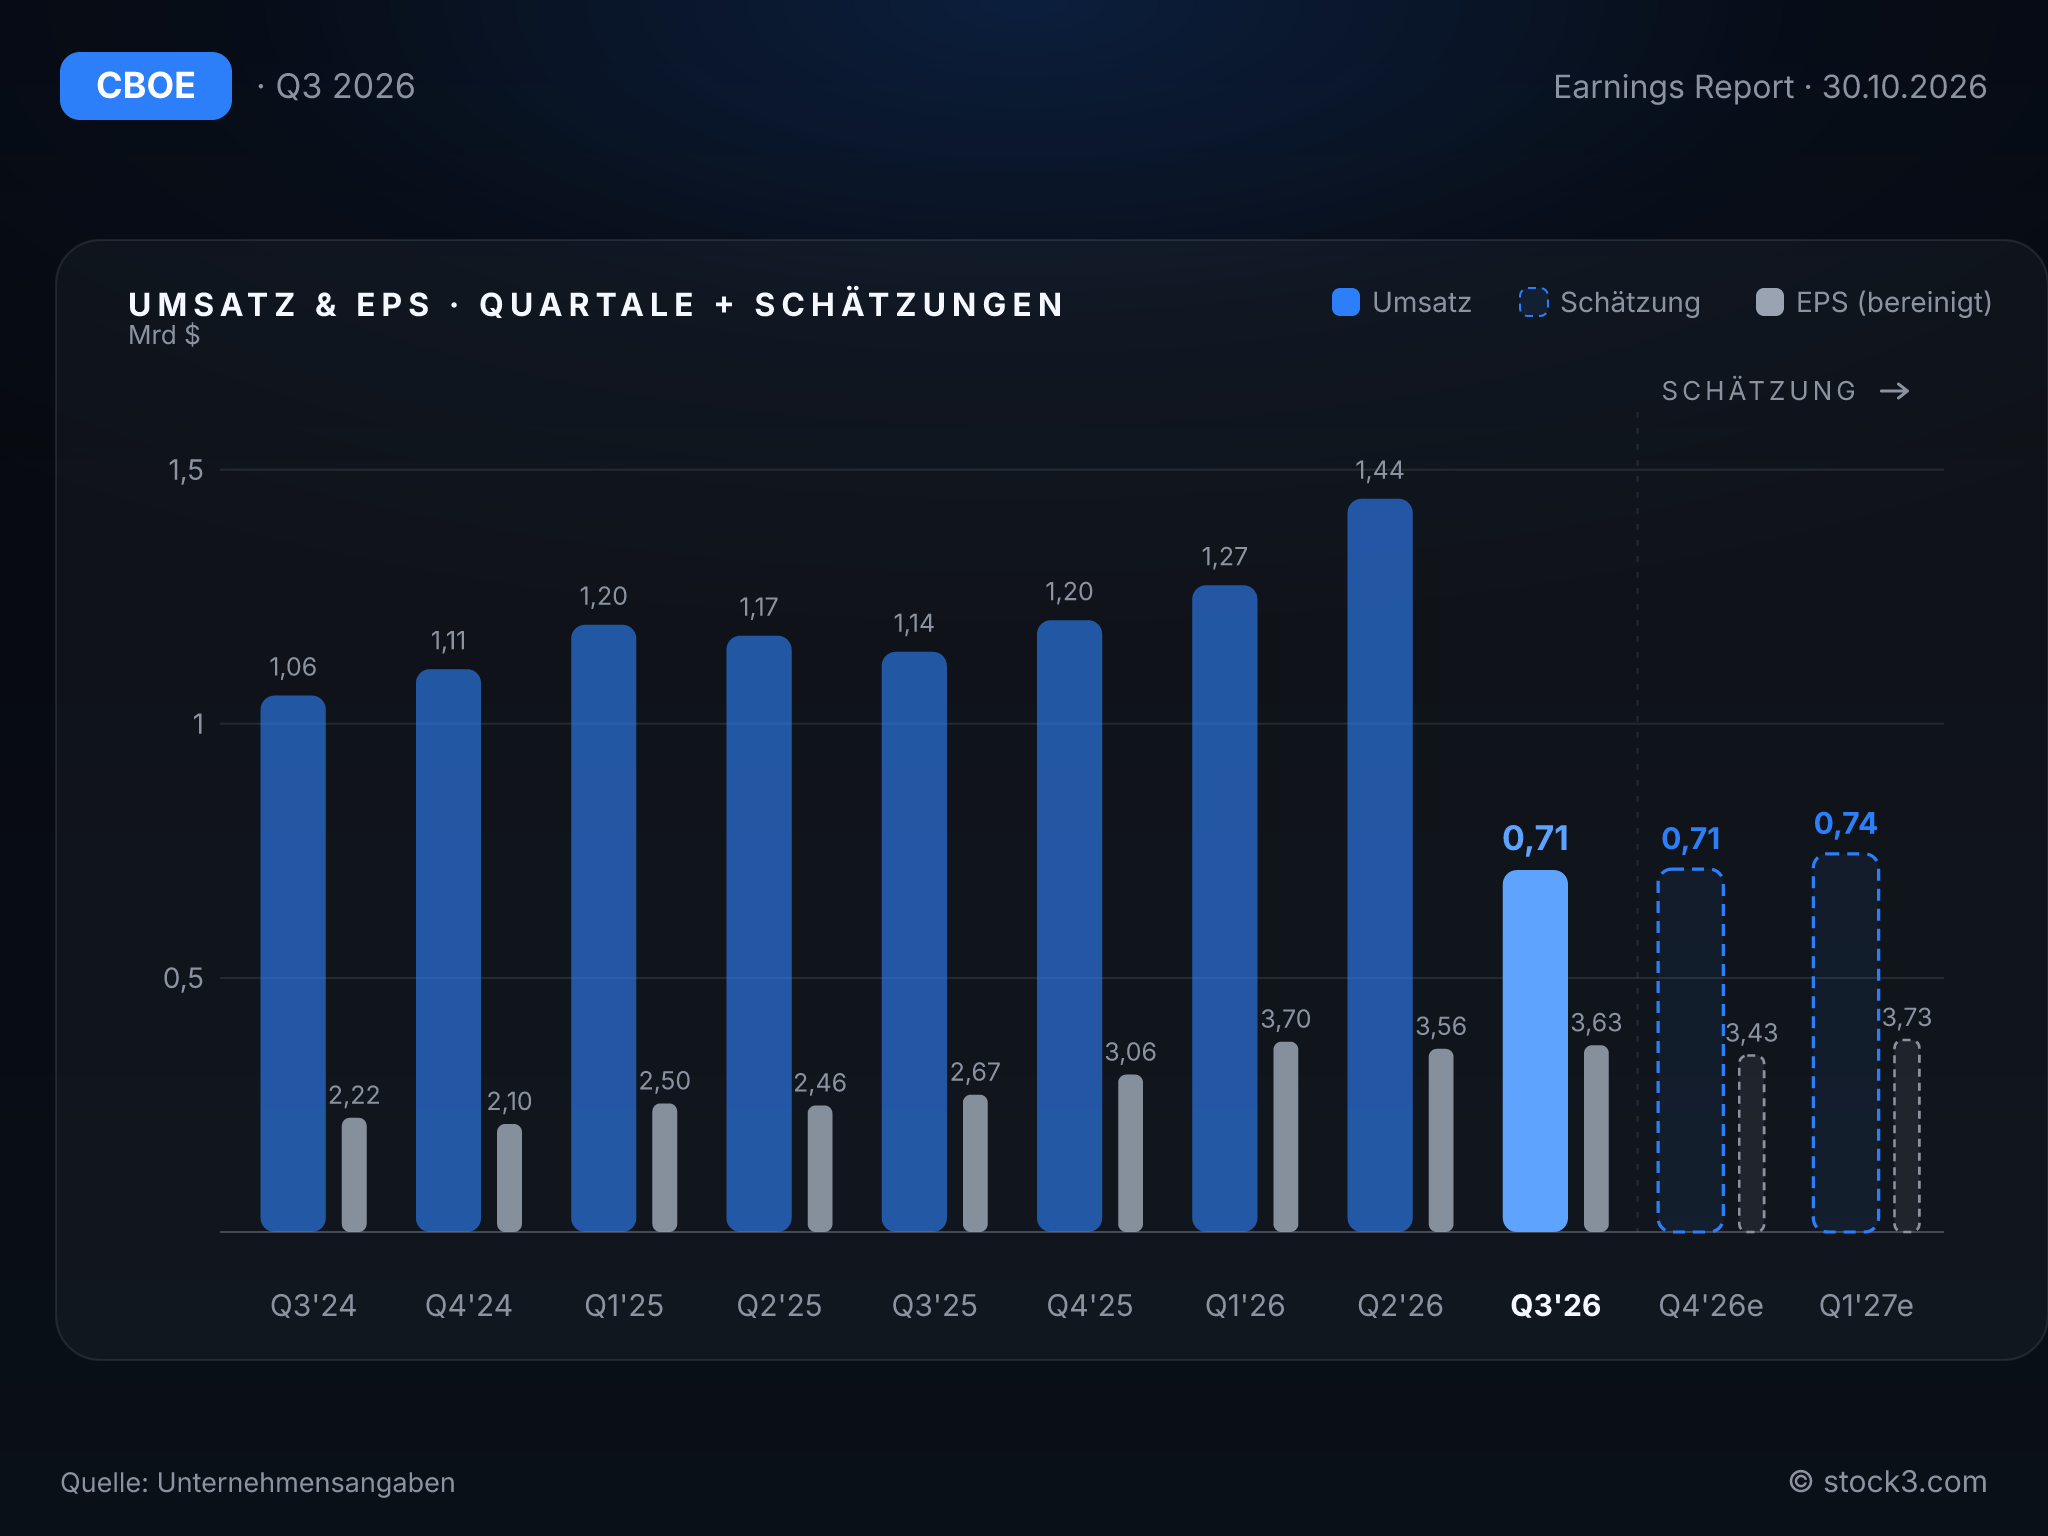
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die erneute Anhebung fällt eher vorsichtig aus. Cboe erwartet für 2026 nun ein organisches Nettoumsatzwachstum im oberen Zehnerprozentbereich (high teens), zuvor galt der mittlere bis obere Bereich. Für Data Vantage steigt das Wachstumsziel vom unteren auf den mittleren Zehnerprozentbereich. Die bereinigten operativen Kosten sollen nur noch 830 bis 845 Mio. USD statt 838 bis 853 Mio. USD betragen. Nach neun Monaten liegt der organische Nettoumsatz bei 2,15 Mrd. USD nach 1,74 Mrd. USD im Vorjahr. Das neue Jahresziel lässt für das Schlussquartal also ein spürbar geringeres Tempo zu.
Die Finanzchefin begründet die Anhebung nüchtern mit dem starken Verlauf seit Jahresbeginn. Konzernchef Craig Donohue setzt zusätzlich auf neue Produkte: Im November sollen Ereigniskontrakte auf Unternehmenskennzahlen starten; die SEC-Genehmigungen liegen vor. Der Verwaltungsrat stockt zudem das Rückkaufprogramm um 550 Mio. USD auf, womit rund 1,0 Mrd. USD bereitstehen. Die Prognose stützt sich auf bereits erzielte Zahlen und braucht die neuen Produkte nicht.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 4,71 Mrd. USD | 2,88 Mrd. USD | 3,02 Mrd. USD |
| EPS | 10,69 USD | 14,09 USD | 15,16 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Cboes bereinigte operative Marge von 71,4 % zeigt den Hebel aus 18 % mehr Nettoumsatz und sinkenden bereinigten Kosten. Die Jahresziele steigen erneut, doch einen Teil des Gewinnplus liefert der niedrigere Steuersatz. Die schrumpfenden Marktanteile im Aktienhandel zeigen zudem, wie stark das Wachstum an Produktmix und Preisen hängt. Auf Basis der Analystenschätzungen liegt das KGV bei 22,3 für 2026 und 20,7 für 2027, bei einem erwarteten Gewinnwachstum von 7 % im Folgejahr. Langfristig abgesichert ist das Indexgeschäft durch die Lizenz bis 2051; für die positive Tendenz der Aktie bleibt entscheidend, dass die Indexoptionen ihr Tempo halten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

