CARNIVAL: Bester Sommer der Firmengeschichte, Guidance moderat
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Carnival meldet für das dritte Geschäftsquartal die höchsten Umsätze, Nettoyields und Nettogewinne der Firmengeschichte und hebt die Jahresprognose gegenüber der Juni-Guidance leicht an. Im US-Handel notiert die Aktie am Dienstagabend rund 12,9 % höher bei 24,99 USD.
| Auf einen Blick |
|---|
|
Der Umsatz steigt im dritten Quartal um 3,5 % auf 8,44 Mrd. USD und übertrifft den Analystenkonsens von 8,39 Mrd. USD. |
|
Das bereinigte EPS beträgt 1,43 USD, das GAAP-EPS steigt von 1,33 auf 1,40 USD. |
|
Operative Verbesserungen von mehr als 150 Mio. USD gleichen einen ebenso großen Treibstoffeffekt aus; die Prognose für das bereinigte EPS 2026 steigt von 2,22 auf 2,24 USD. |
|
Die Kundenanzahlungen erreichen mit 7,6 Mrd. USD einen Rekord für ein drittes Quartal, rund 0,5 Mrd. USD über dem bisherigen Bestwert. |
|
Im US-Handel notiert die Aktie am Dienstagabend rund 12,9 % höher. |
Carnival, nach Flottengröße größter Kreuzfahrtkonzern der Welt mit Marken wie Carnival Cruise Line, Princess Cruises und Holland America Line, meldet für das dritte Quartal des Geschäftsjahres 2026 einen Umsatz von 8,44 Mrd. USD. Das liegt über der durchschnittlichen Analystenschätzung von 8,39 Mrd. USD und um 3,5 % über dem Vorjahreswert von 8,15 Mrd. USD. Das bereinigte EPS (Adjusted EPS) beträgt 1,43 USD, das GAAP-EPS steigt von 1,33 USD auf 1,40 USD, der Nettogewinn erreicht mit 1,92 Mrd. USD einen Rekordwert für ein drittes Quartal.
Das bereinigte EBITDA liegt mit 3,0 Mrd. USD auf Vorjahresniveau und übertrifft die eigene Prognose vom Juni um 110 Mio. USD. Dabei fällt ein Belastungseffekt aus höheren Treibstoffpreisen und Währungseffekten von zusammen 131 Mio. USD (0,10 USD je Aktie) ins Gewicht, der das bereinigte EPS gegenüber dem Vorjahr gedrückt hat: Ohne ihn wäre das Ergebnis spürbar über dem Vorjahreswert ausgefallen. Die Bruttomarge je verfügbarem Bett-Tag (Gross Margin Yields) sinkt um 1,3 % gegenüber dem Vorjahr, getrieben von höheren Treibstoffkosten, während die währungsbereinigten Nettoyields um 2,4 % auf ein Rekordniveau steigen und damit über einen Prozentpunkt besser ausfallen als in der Juni-Prognose avisiert. Diese Kombination zeigt, dass die Nachfrage- und Preisstärke die Kostenbelastung aus dem Treibstoffmarkt ausgleicht: Bereinigtes EPS und EBITDA liegen trotz des Gegenwinds auf Vorjahresniveau.
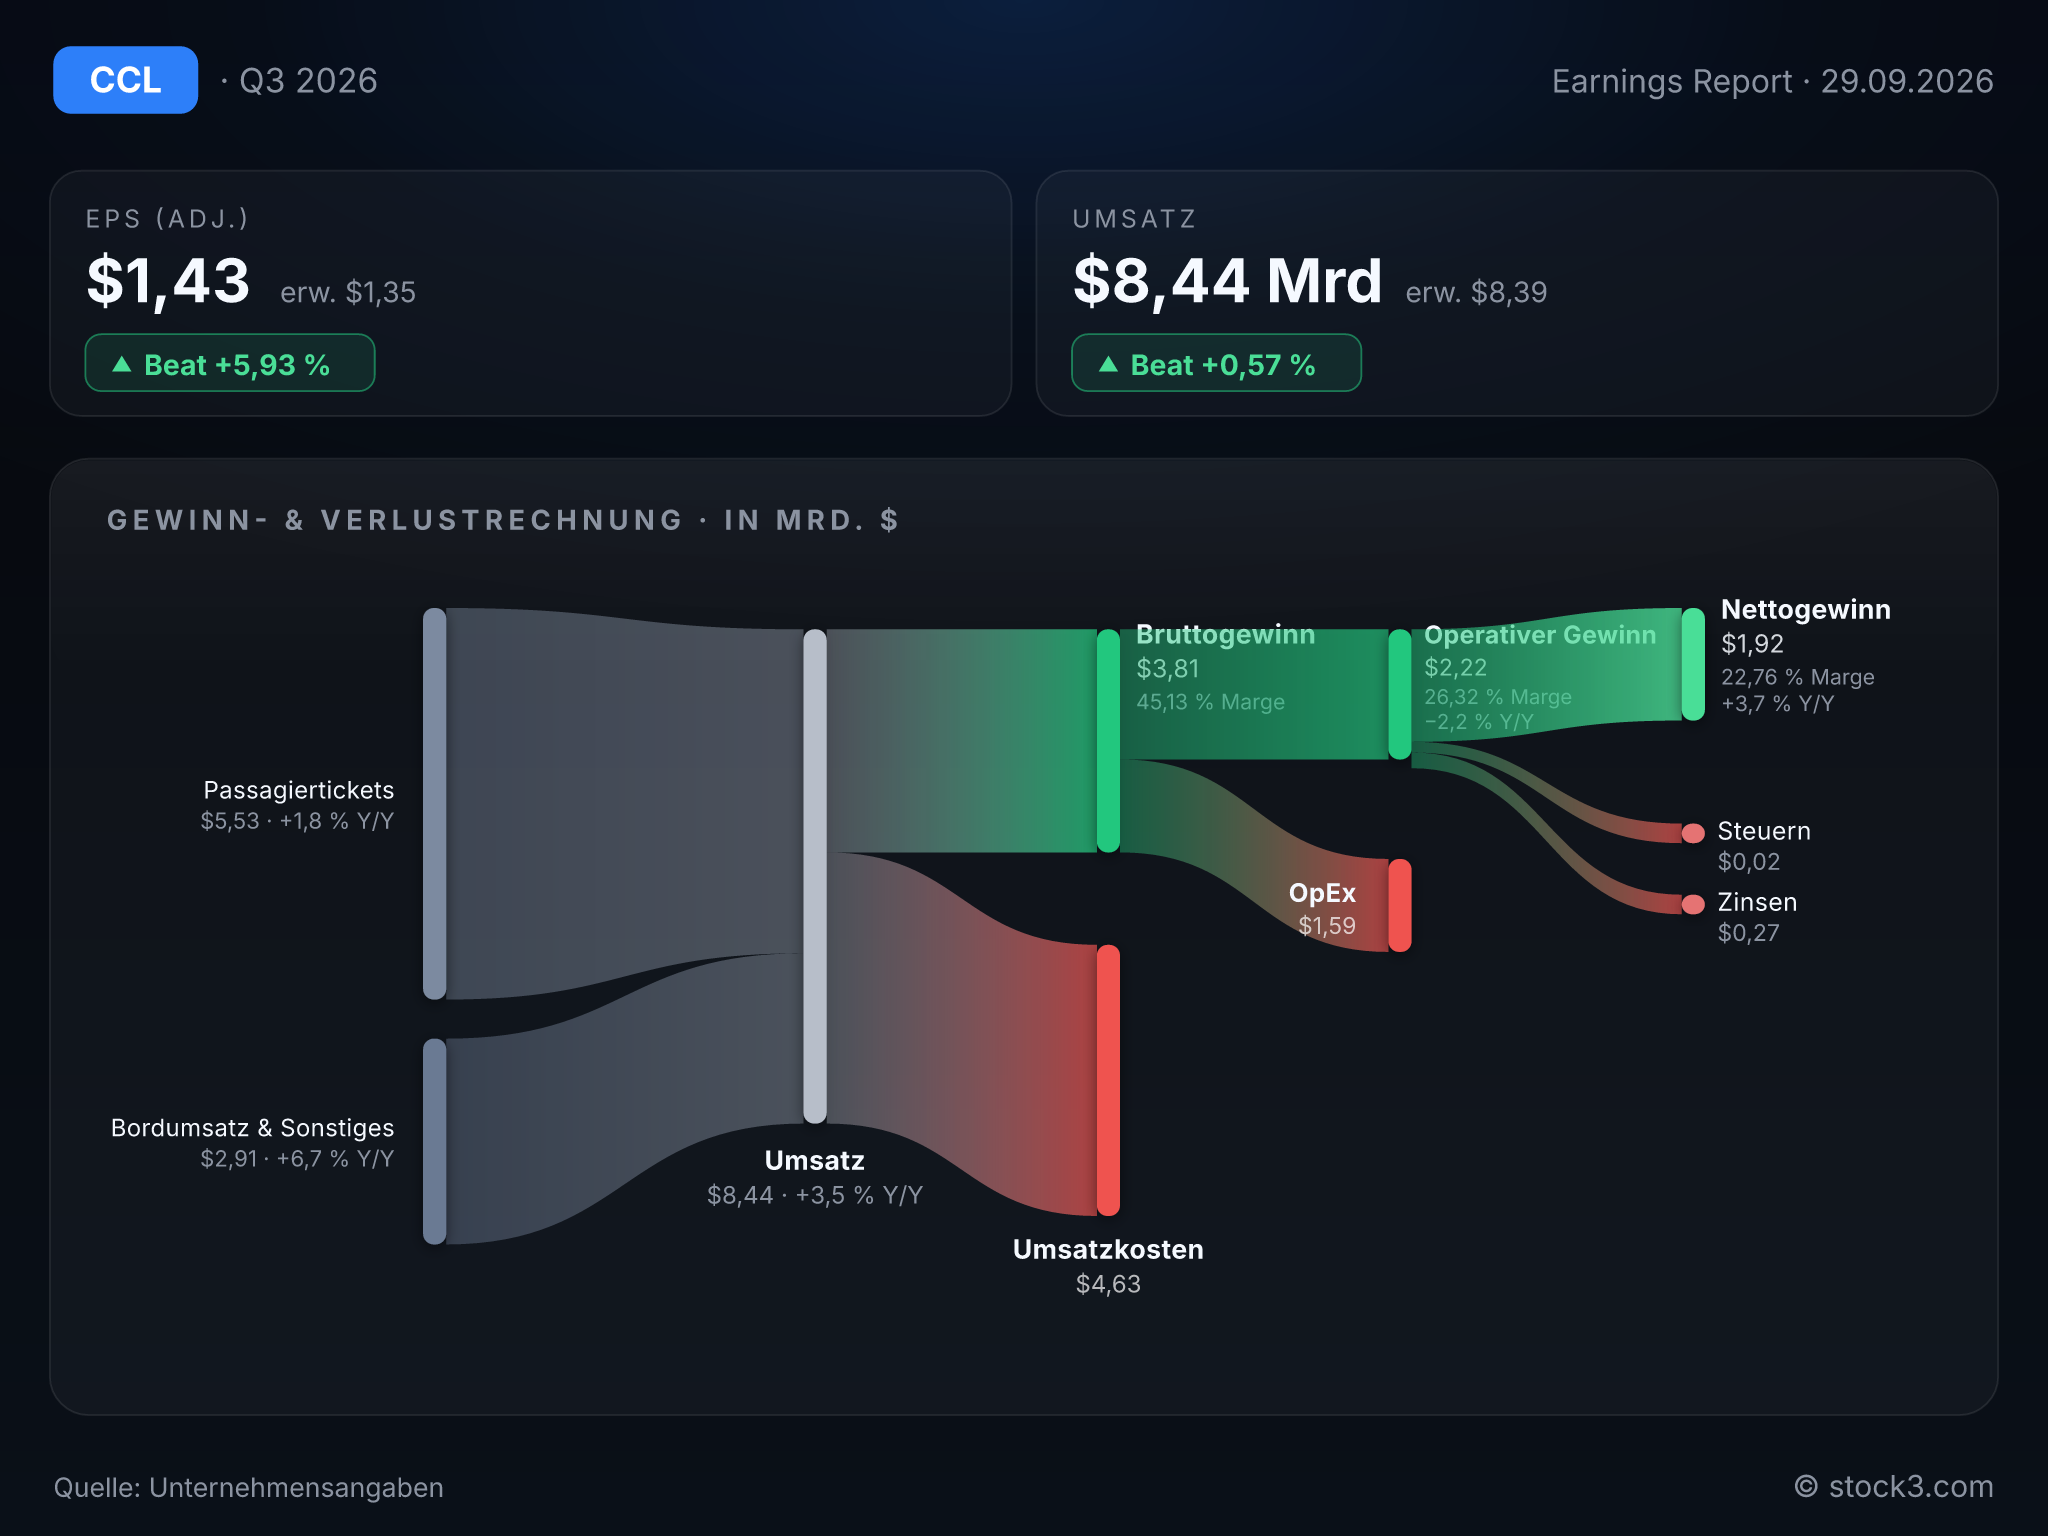
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Carnival Corp Ltd.. (Quelle: Unternehmensangaben)
Die Buchungslage trägt bis 2028
Die Kundenanzahlungen erreichen mit 7,6 Mrd. USD einen Rekord für ein drittes Quartal, 0,5 Mrd. USD mehr als der bisherige Bestwert, und das bei praktisch unveränderter Kapazität. Für das Gesamtjahr 2027 liegen sowohl die gebuchte Auslastung als auch die Preise (in konstanter Währung) auf Rekordniveau, und auch der Start ins Jahr 2028 fällt nach Unternehmensangaben mit höherer Auslastung und höheren Preisen als im Vorjahr aus. Diese vorausschauenden Kennziffern sind für ein Geschäftsmodell, das stark von Vorausbuchungen lebt, aussagekräftiger als der reine Quartalsabschluss: Sie deuten auf eine Nachfrage hin, die sich nicht auf das laufende Jahr beschränkt, sondern über mehrere Buchungszyklen trägt.
Parallel dazu setzt Carnival den Kapitalrückfluss fort: rund 1,2 Mrd. USD Aktienrückkäufe seit Jahresbeginn, davon knapp 800 Mio. USD seit Beginn des dritten Quartals, sowie 618 Mio. USD an Dividendenzahlungen im bisherigen Geschäftsjahr. Zusätzlich löste der Konzern 500 Mio. USD hochverzinster Anleihen mit 7 % Kupon vorzeitig ab, was zusammen mit der zweiten Investment-Grade-Bewertung durch S&P die schrittweise Bilanzsanierung unterstreicht.
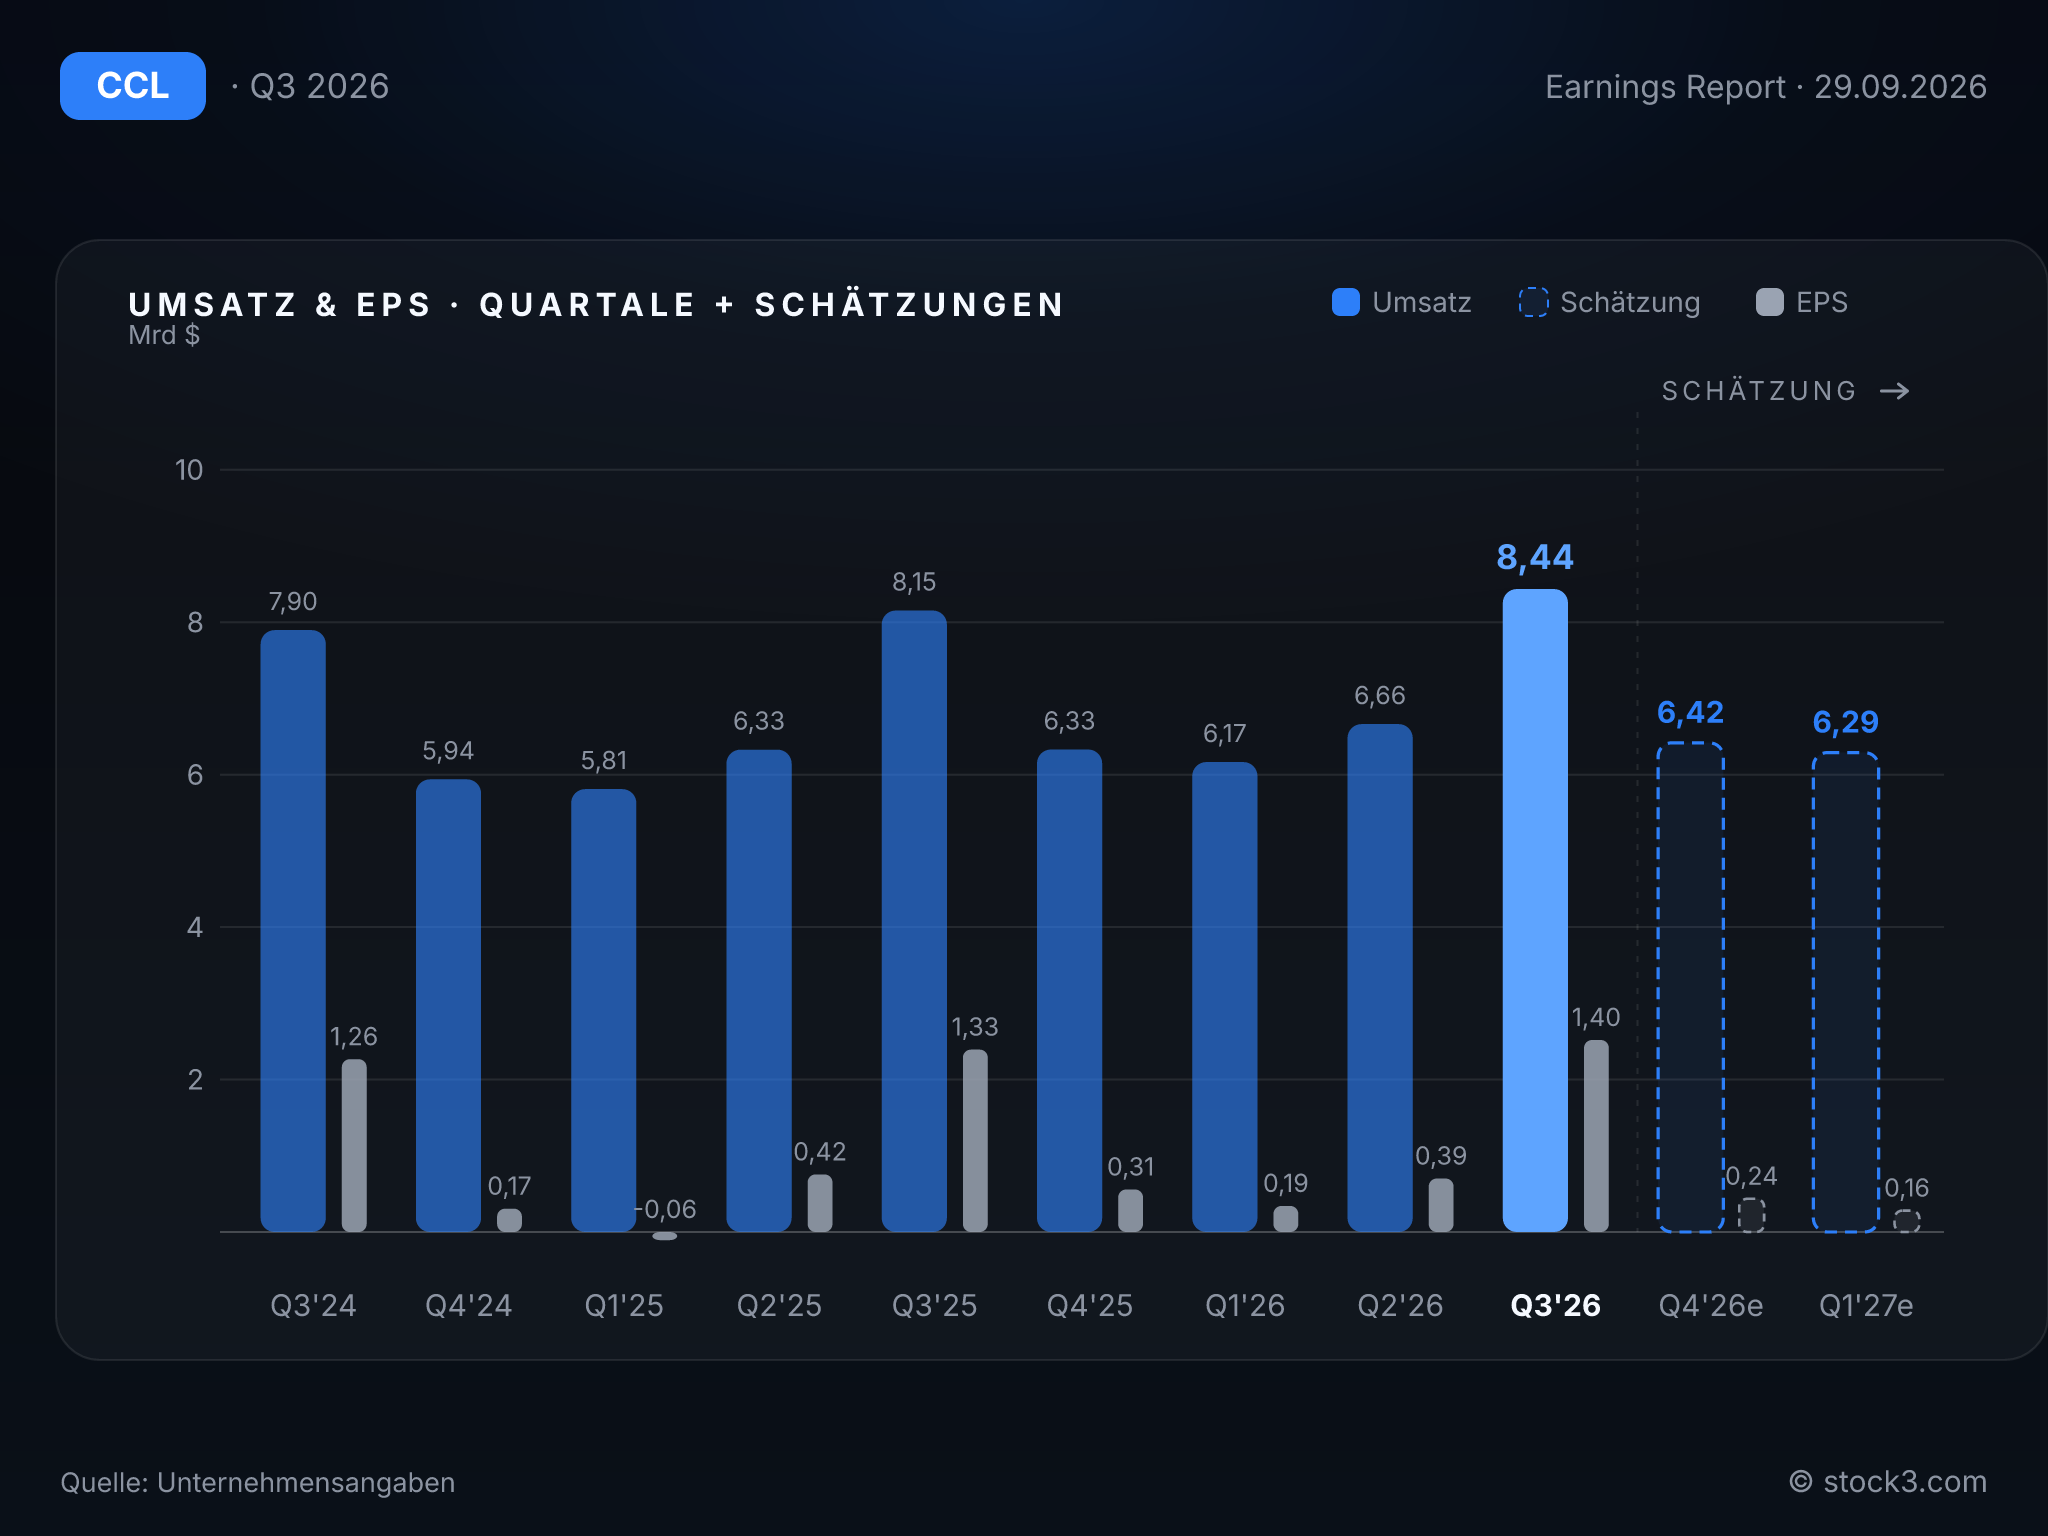
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Gegenüber der Juni-Guidance verbessert Carnival das bereinigte Nettoergebnis 2026 operativ um mehr als 150 Mio. USD, getragen von höheren Nettoyields, niedrigeren bereinigten Kreuzfahrtkosten ohne Treibstoff je verfügbarem Bett-Tag und geringerem Treibstoffverbrauch. Diese Verbesserung gleicht einen ebenso großen Belastungseffekt von 150 Mio. USD aus gestiegenen Treibstoffpreisen aus. Unter dem Strich nennt Carnival nun ein bereinigtes EBITDA von rund 7,14 Mrd. USD (Juni: rund 7,11 Mrd. USD) und ein bereinigtes EPS von etwa 2,24 USD (Juni: rund 2,22 USD). Die Anhebung fällt damit moderat aus: Die implizite Wachstumsrate bewegt sich im Rahmen des bisherigen Tempos, wie es die Nettoyield-Entwicklung der vergangenen Quartale bereits andeutete, ohne eine sprunghafte Beschleunigung zu markieren.
Für das vierte Quartal rechnet Carnival mit währungsbereinigten Nettoyields von etwa 1,7 %, was unter der Rate des dritten Quartals von 2,4 % liegt und eine Verlangsamung des Yield-Wachstums zum Jahresende hin markiert, selbst wenn der Konzern dies teilweise mit Effekten aus der Bilanzierung des Treuepunkteprogramms bei Carnival Cruise Line erklärt. Die bereinigten Kreuzfahrtkosten ohne Treibstoff sollen im vierten Quartal um rund 1,7 % steigen, ähnlich dem bisherigen Jahresverlauf. Die Kostendisziplin bleibt damit intakt, während das Tempo auf der Erlösseite zum Jahresende hin etwas nachlässt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 26,62 Mrd. USD | 27,60 Mrd. USD | 28,56 Mrd. USD |
| EPS | 2,02 USD | 2,22 USD | 2,59 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 wie berichtet (GAAP)
Fazit: Rekordumsatz von 8,44 Mrd. USD, ein Nettogewinn von 1,92 Mrd. USD auf Rekordniveau für ein drittes Quartal und eine leichte Anhebung der Jahresprognose gegenüber der Juni-Guidance zeichnen ein Quartal, das über die eigenen Erwartungen hinausgeht, ohne dass ein größerer Sondereffekt das Bild verzerrt. Einzige Einschränkung bleibt das vierte Quartal, für das Carnival ein spürbar langsameres Nettoyield-Wachstum von rund 1,7 % gegenüber 2,4 % im dritten Quartal in Aussicht stellt, was die Dynamik zum Jahresende hin etwas dämpft. Nach dem Kurssprung liegt das KGV auf Basis der Analystenschätzungen bei rund 11,3 für 2026 und rund 9,6 für 2027, bei einem erwarteten Gewinnwachstum von 17 %. Die Rekordbuchungen für 2027 und der gute Start ins Jahr 2028 liefern der Aktie über das laufende Quartal hinaus einen Anker, an dem sich künftige Erwartungen messen lassen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

