CAPITAL ONE: Wie viel Substanz steckt im Gewinnsprung?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Eine höhere Zinsmarge und sinkende Kosten heben den bereinigten Gewinn je Aktie von Capital One weit über die Schätzungen. Allerdings hilft die Auflösung von Kreditreserven nach, während das Kartengeschäft kaum noch wächst.
| ✦ Auf einen Blick |
|---|
|
• Das bereinigte EPS liegt bei 6,69 USD und damit über der durchschnittlichen Analystenschätzung von 5,50 USD, das verwässerte GAAP-EPS bei 5,61 USD nach 4,83 USD im Vorjahresquartal. • Die Erträge steigen gegenüber dem Vorquartal um 3 % auf 16,3 Mrd. USD und liegen knapp über dem Konsens von 16,25 Mrd. USD. • Die Nettozinsmarge steigt um 40 Basispunkte auf 8,41 %, die zinsunabhängigen Aufwendungen sinken um 2 % auf 8,9 Mrd. USD. • Die Risikovorsorge beträgt 2,9 Mrd. USD und enthält eine Auflösung von Kreditreserven über 225 Mio. USD. • Der Kreditbestand wächst um 1 % auf 462,5 Mrd. USD, die Einlagen sinken um 1 % auf 480,7 Mrd. USD. |
Die Erträge steigen gegenüber dem Vorquartal um 3 % auf 16,3 Mrd. USD und liegen damit knapp über der durchschnittlichen Analystenschätzung von 16,25 Mrd. USD. Für Rückenwind sorgt das Zinsgeschäft: Die Nettozinsmarge klettert um 40 Basispunkte auf 8,41 %. Gleichzeitig sinken die zinsunabhängigen Aufwendungen um 2 % auf 8,9 Mrd. USD, wobei das Marketingbudget um 4 % schrumpft. Das Ergebnis vor Risikovorsorge steigt dadurch um 10 % auf 7,5 Mrd. USD.
Die Risikovorsorge sinkt um 73 Mio. USD auf 2,9 Mrd. USD und liegt damit unter den Nettoabschreibungen von 3,1 Mrd. USD, weil Capital One 225 Mio. USD an Kreditreserven auflöst. Unter dem Strich bleibt ein Nettogewinn von 3,5 Mrd. USD nach 3,2 Mrd. USD im Vorjahresquartal. Das verwässerte EPS steigt von 4,83 USD auf 5,61 USD. Ohne Übernahme- und Integrationseffekte sind es 6,69 USD und damit 1,19 USD mehr als die durchschnittliche Analystenschätzung von 5,50 USD. Die harte Kernkapitalquote (CET1) liegt bei soliden 13,8 %. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 2 % höher.
Zwischen ausgewiesenem und bereinigtem Ergebnis klafft allerdings eine große Lücke. Allein die Abschreibungen auf übernommene Vermögenswerte kosten 0,60 USD je Aktie, die Integration von Discover weitere 0,42 USD und die von Brex 0,06 USD. Diese Kosten sind real und fallen an, solange Capital One die Zukäufe verdaut. Doch selbst nach GAAP liegt das Ergebnis mit 5,61 USD noch leicht über dem Konsens, der üblicherweise auf bereinigter Basis gerechnet wird. Die Auflösung der Reserven schönt das Ergebnis, erklärt aber nur einen kleinen Teil des Vorsprungs. Den Großteil liefert das operative Geschäft, wie der zweistellige Anstieg des Ergebnisses vor Risikovorsorge zeigt.
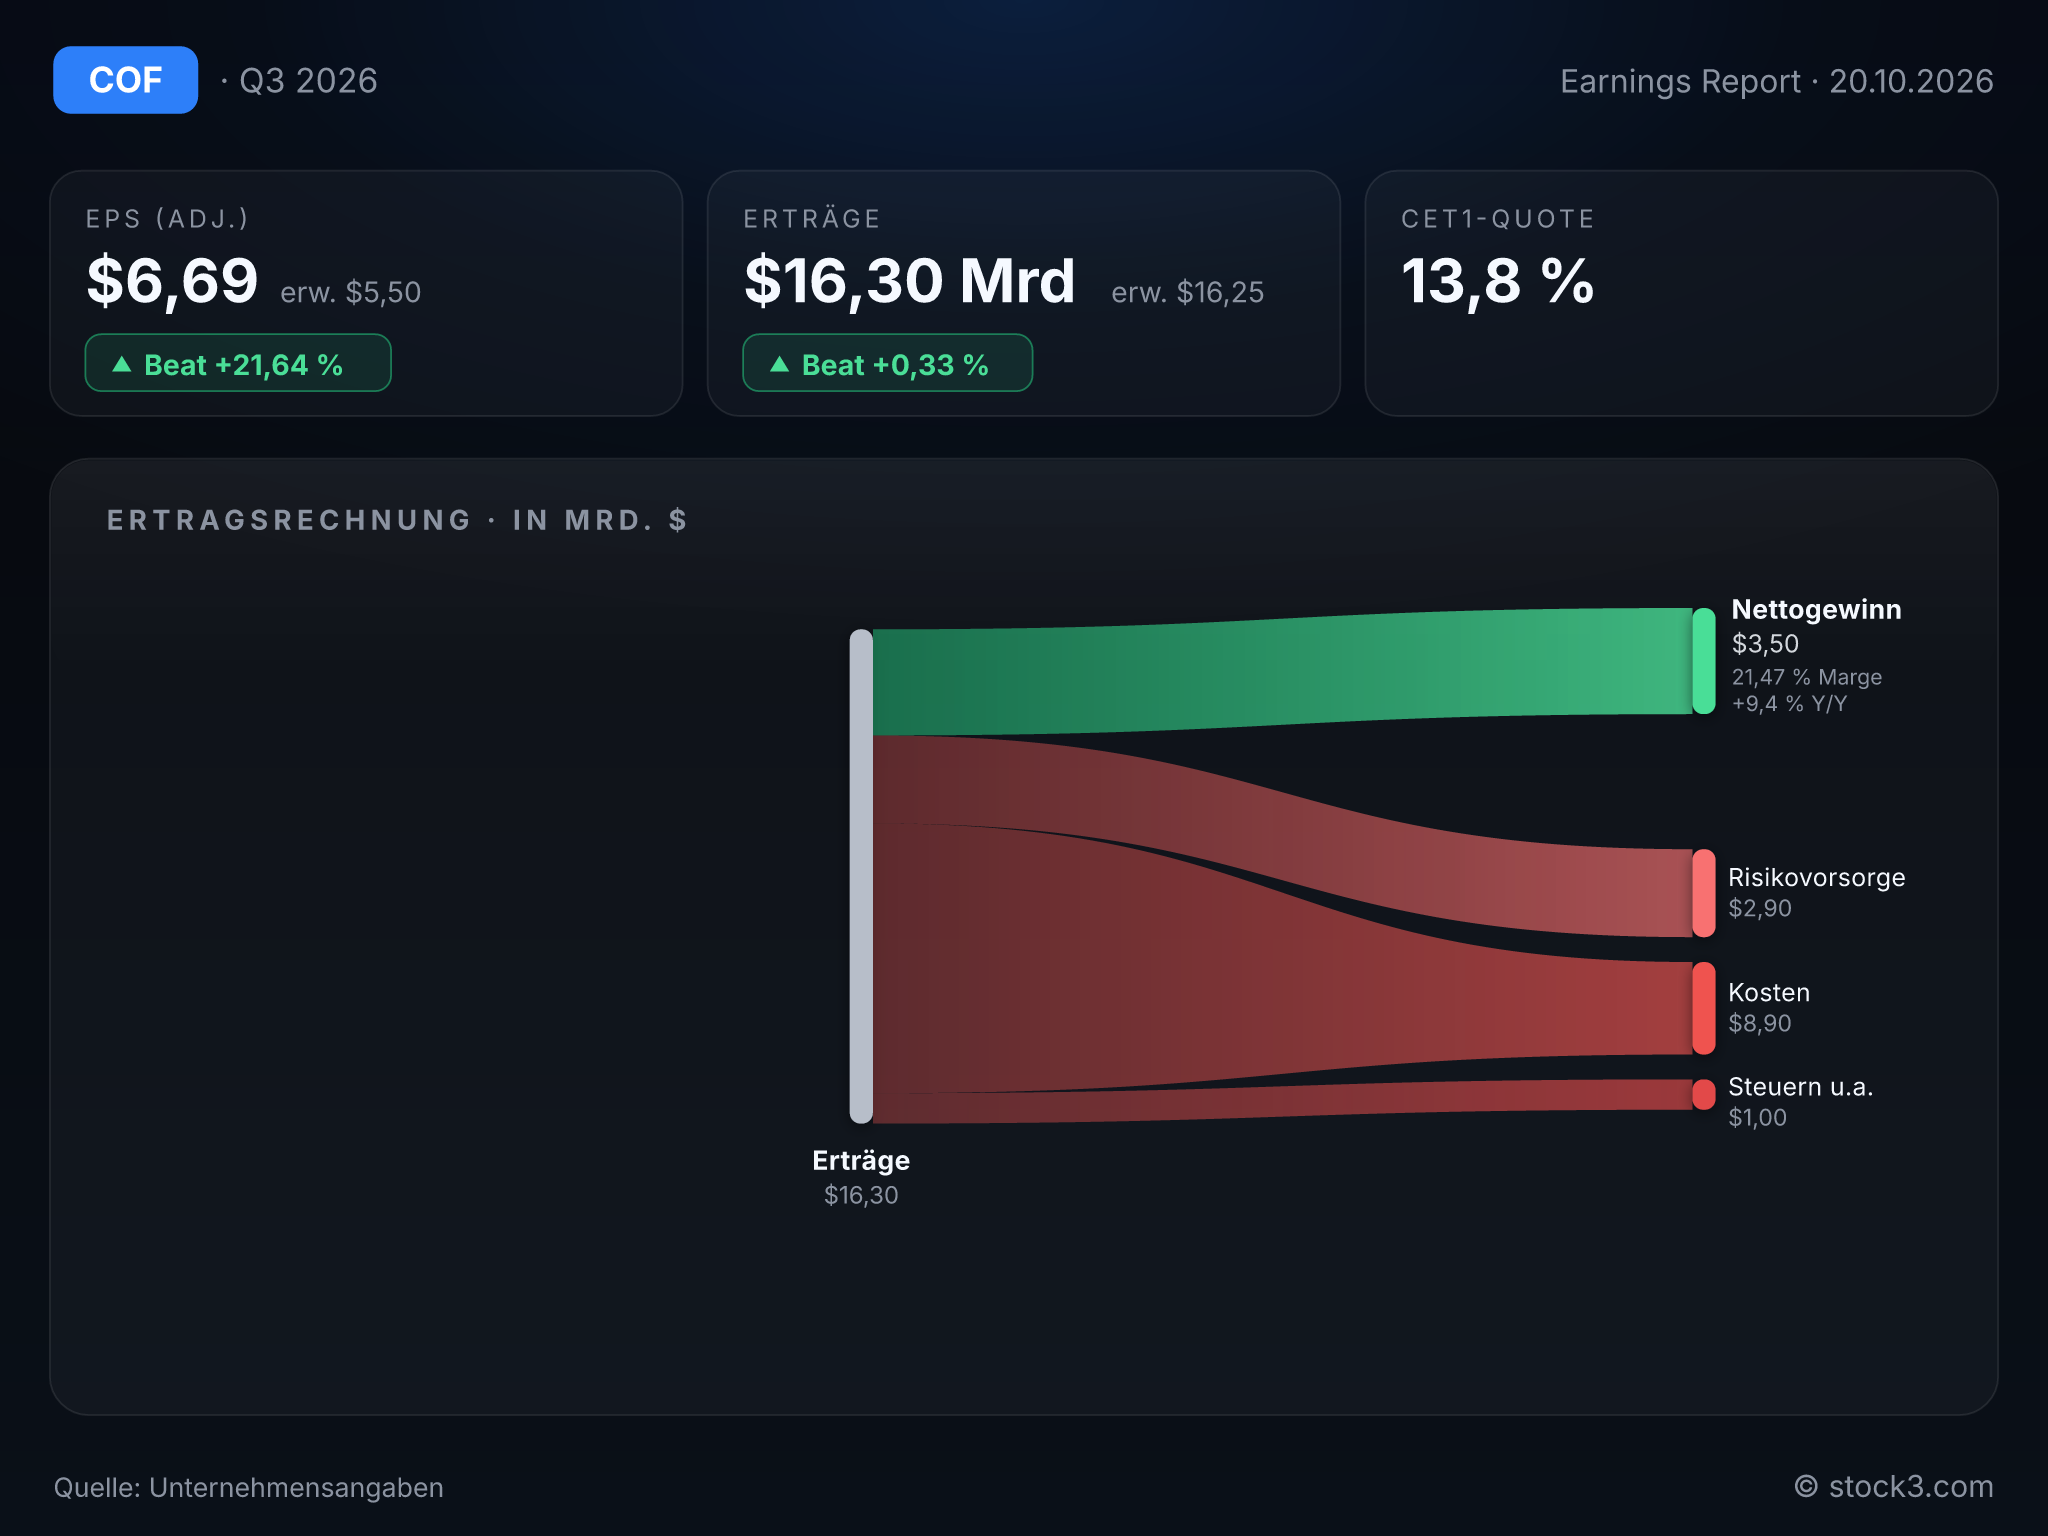
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von CAPITAL ONE FINANCIAL CORP. (Quelle: Unternehmensangaben)
Die Kredite wachsen bei Autos, nicht bei Karten
Der Kreditbestand wächst gegenüber dem Vorquartal um 1 % auf 462,5 Mrd. USD. Den Schub liefert das Autogeschäft mit einem Plus von 4 % auf 92,9 Mrd. USD, während die Kreditkartenforderungen mit 276,4 Mrd. USD um weniger als 1 % zulegen. Auf der Passivseite sinken die Einlagen um 1 % auf 480,7 Mrd. USD, obwohl die Bank für verzinste Einlagen mit 2,94 % etwas mehr zahlt als im Vorquartal. Der nahezu stagnierende Kartenbestand verdient Aufmerksamkeit, denn das Kartengeschäft bildet den Kern des Konzerns. Die höhere Marge entsteht derzeit eher im vorhandenen Kreditbestand als durch zusätzliches Volumen.
CEO Richard Fairbank klingt zufrieden, aber nicht euphorisch. Die Integration von Discover laufe weiter gut und bei den erwarteten Synergien komme man voran. Zugleich betont er, dass Capital One weiter investiert, um langfristig nachhaltig zu wachsen. Zwischen den Zeilen heißt das: Die Kostenbasis soll nicht beliebig weiter schrumpfen.
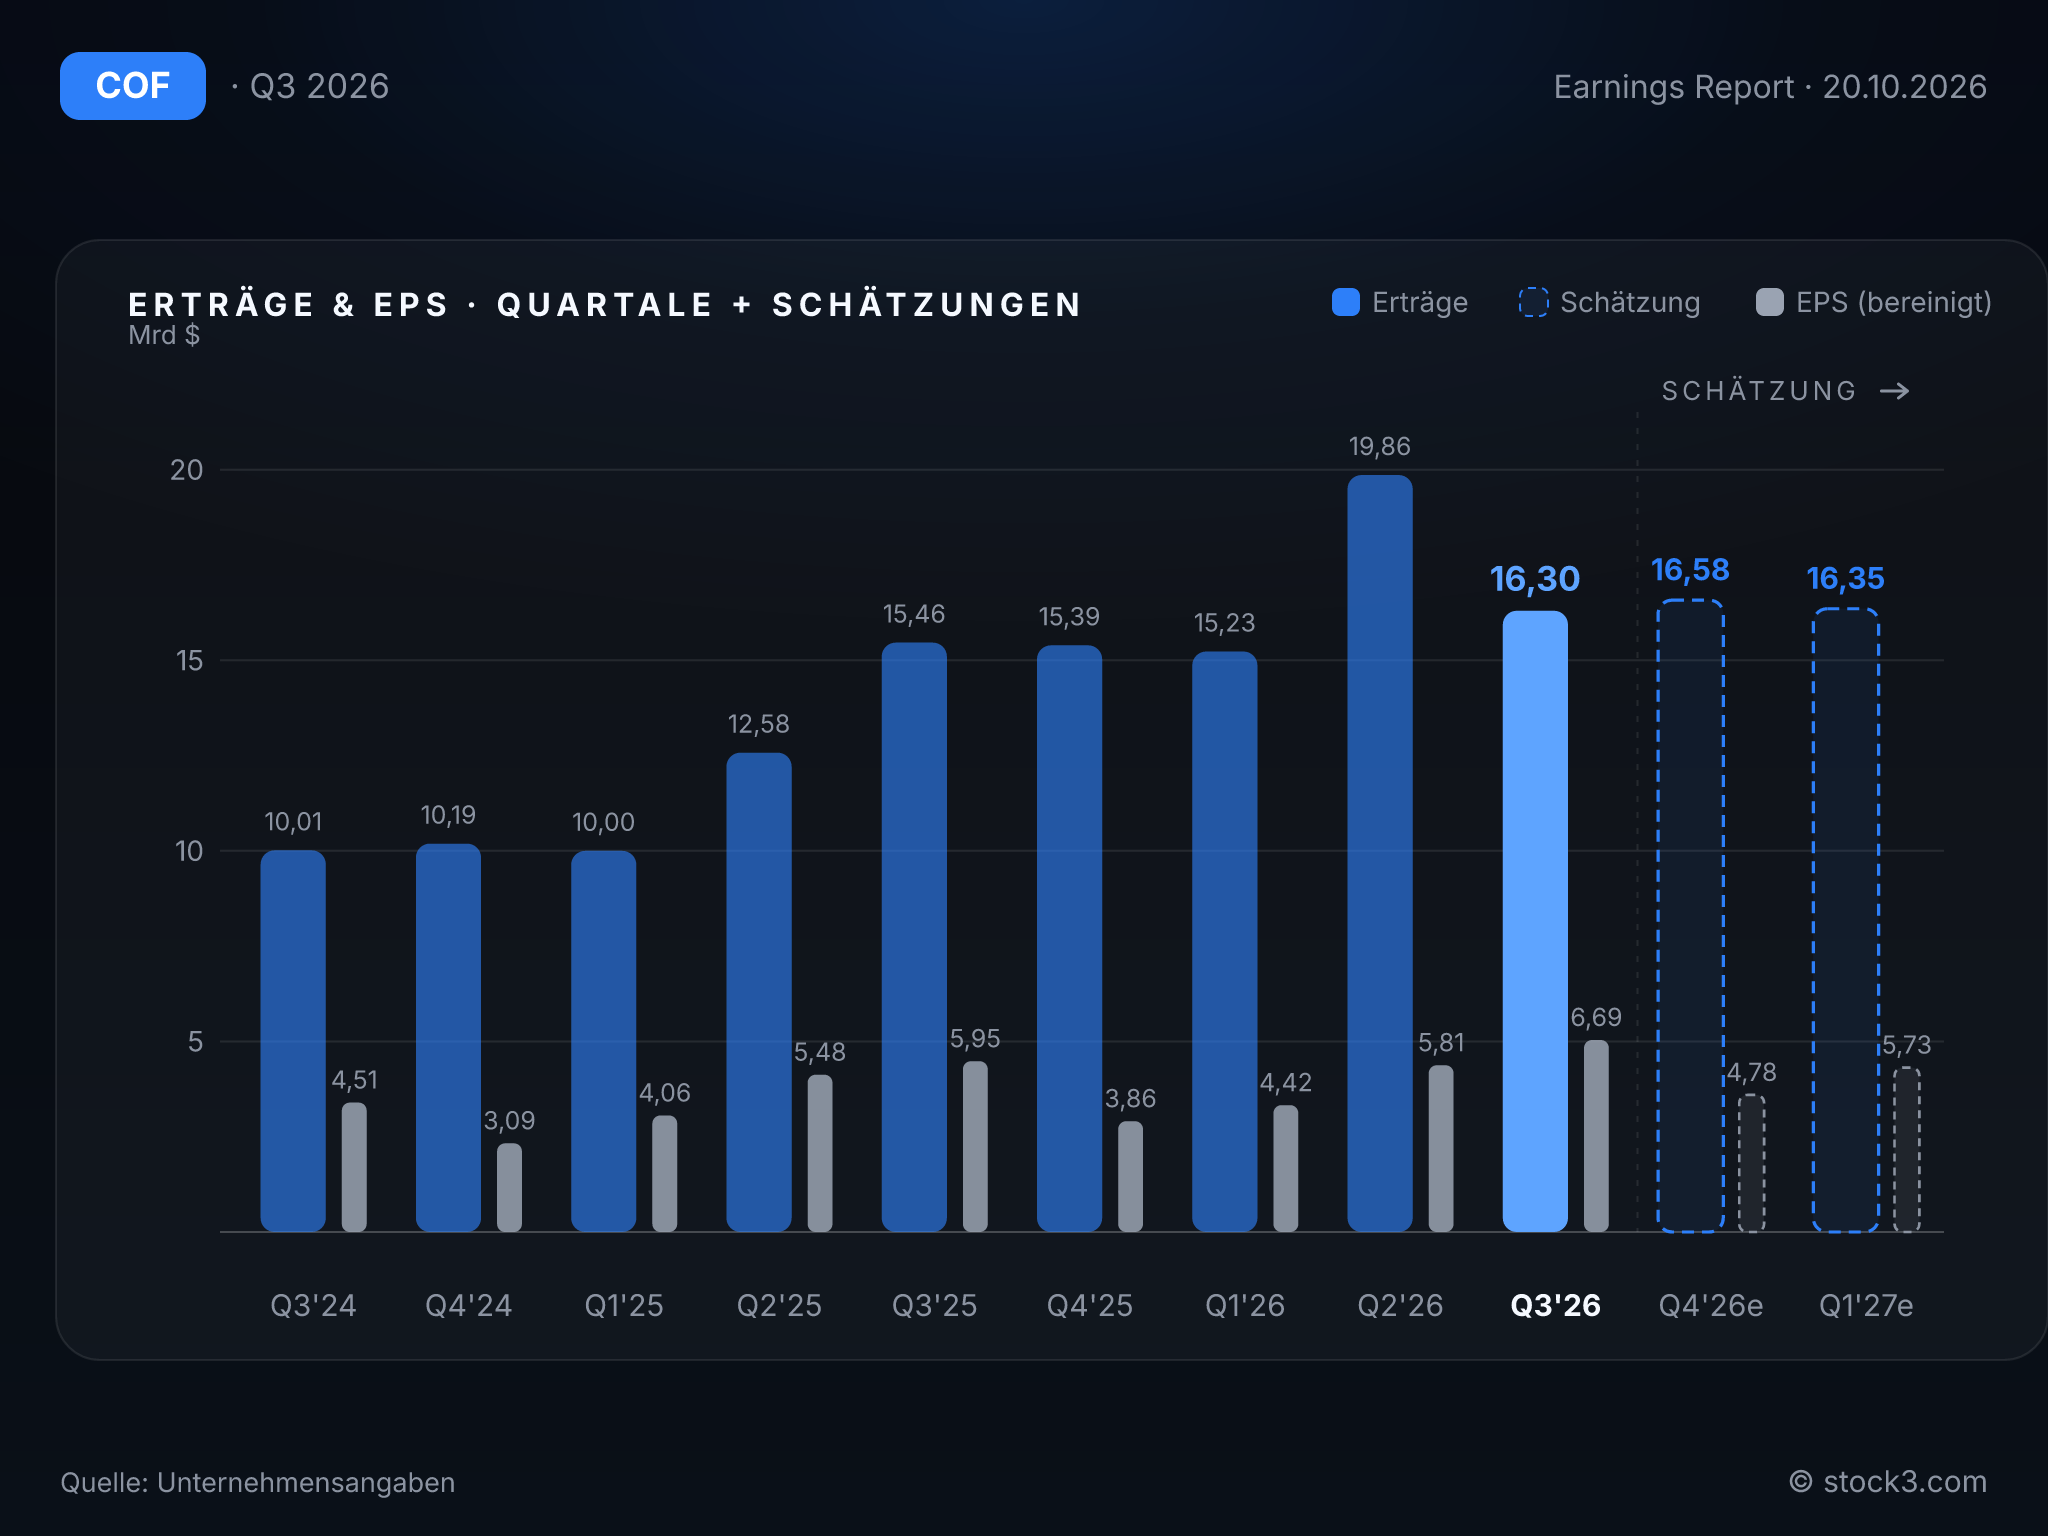
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Für die nächsten Quartale kommt es vor allem darauf an, ob die Synergien aus der Discover-Übernahme die Kosten trotz der laufenden Investitionen weiter drücken. Im dritten Quartal gibt die Marge den Takt vor. Ein zweites Standbein braucht Capital One aber beim Volumen, wo es im Kartengeschäft und bei den Einlagen derzeit an Schwung fehlt. Solange die Integrationen von Discover und Brex laufen, bleibt das ausgewiesene Ergebnis zudem spürbar unter dem bereinigten.
Analysten rechnen im Schnitt für 2026 mit einem EPS von 20,53 USD und für 2027 mit 23,93 USD. Diese Erwartung setzt voraus, dass die Kostenvorteile aus der Übernahme nach und nach in der Gewinn- und Verlustrechnung ankommen. Das Quartal liefert dafür einen ersten belastbaren Hinweis, aber noch keinen Beweis.
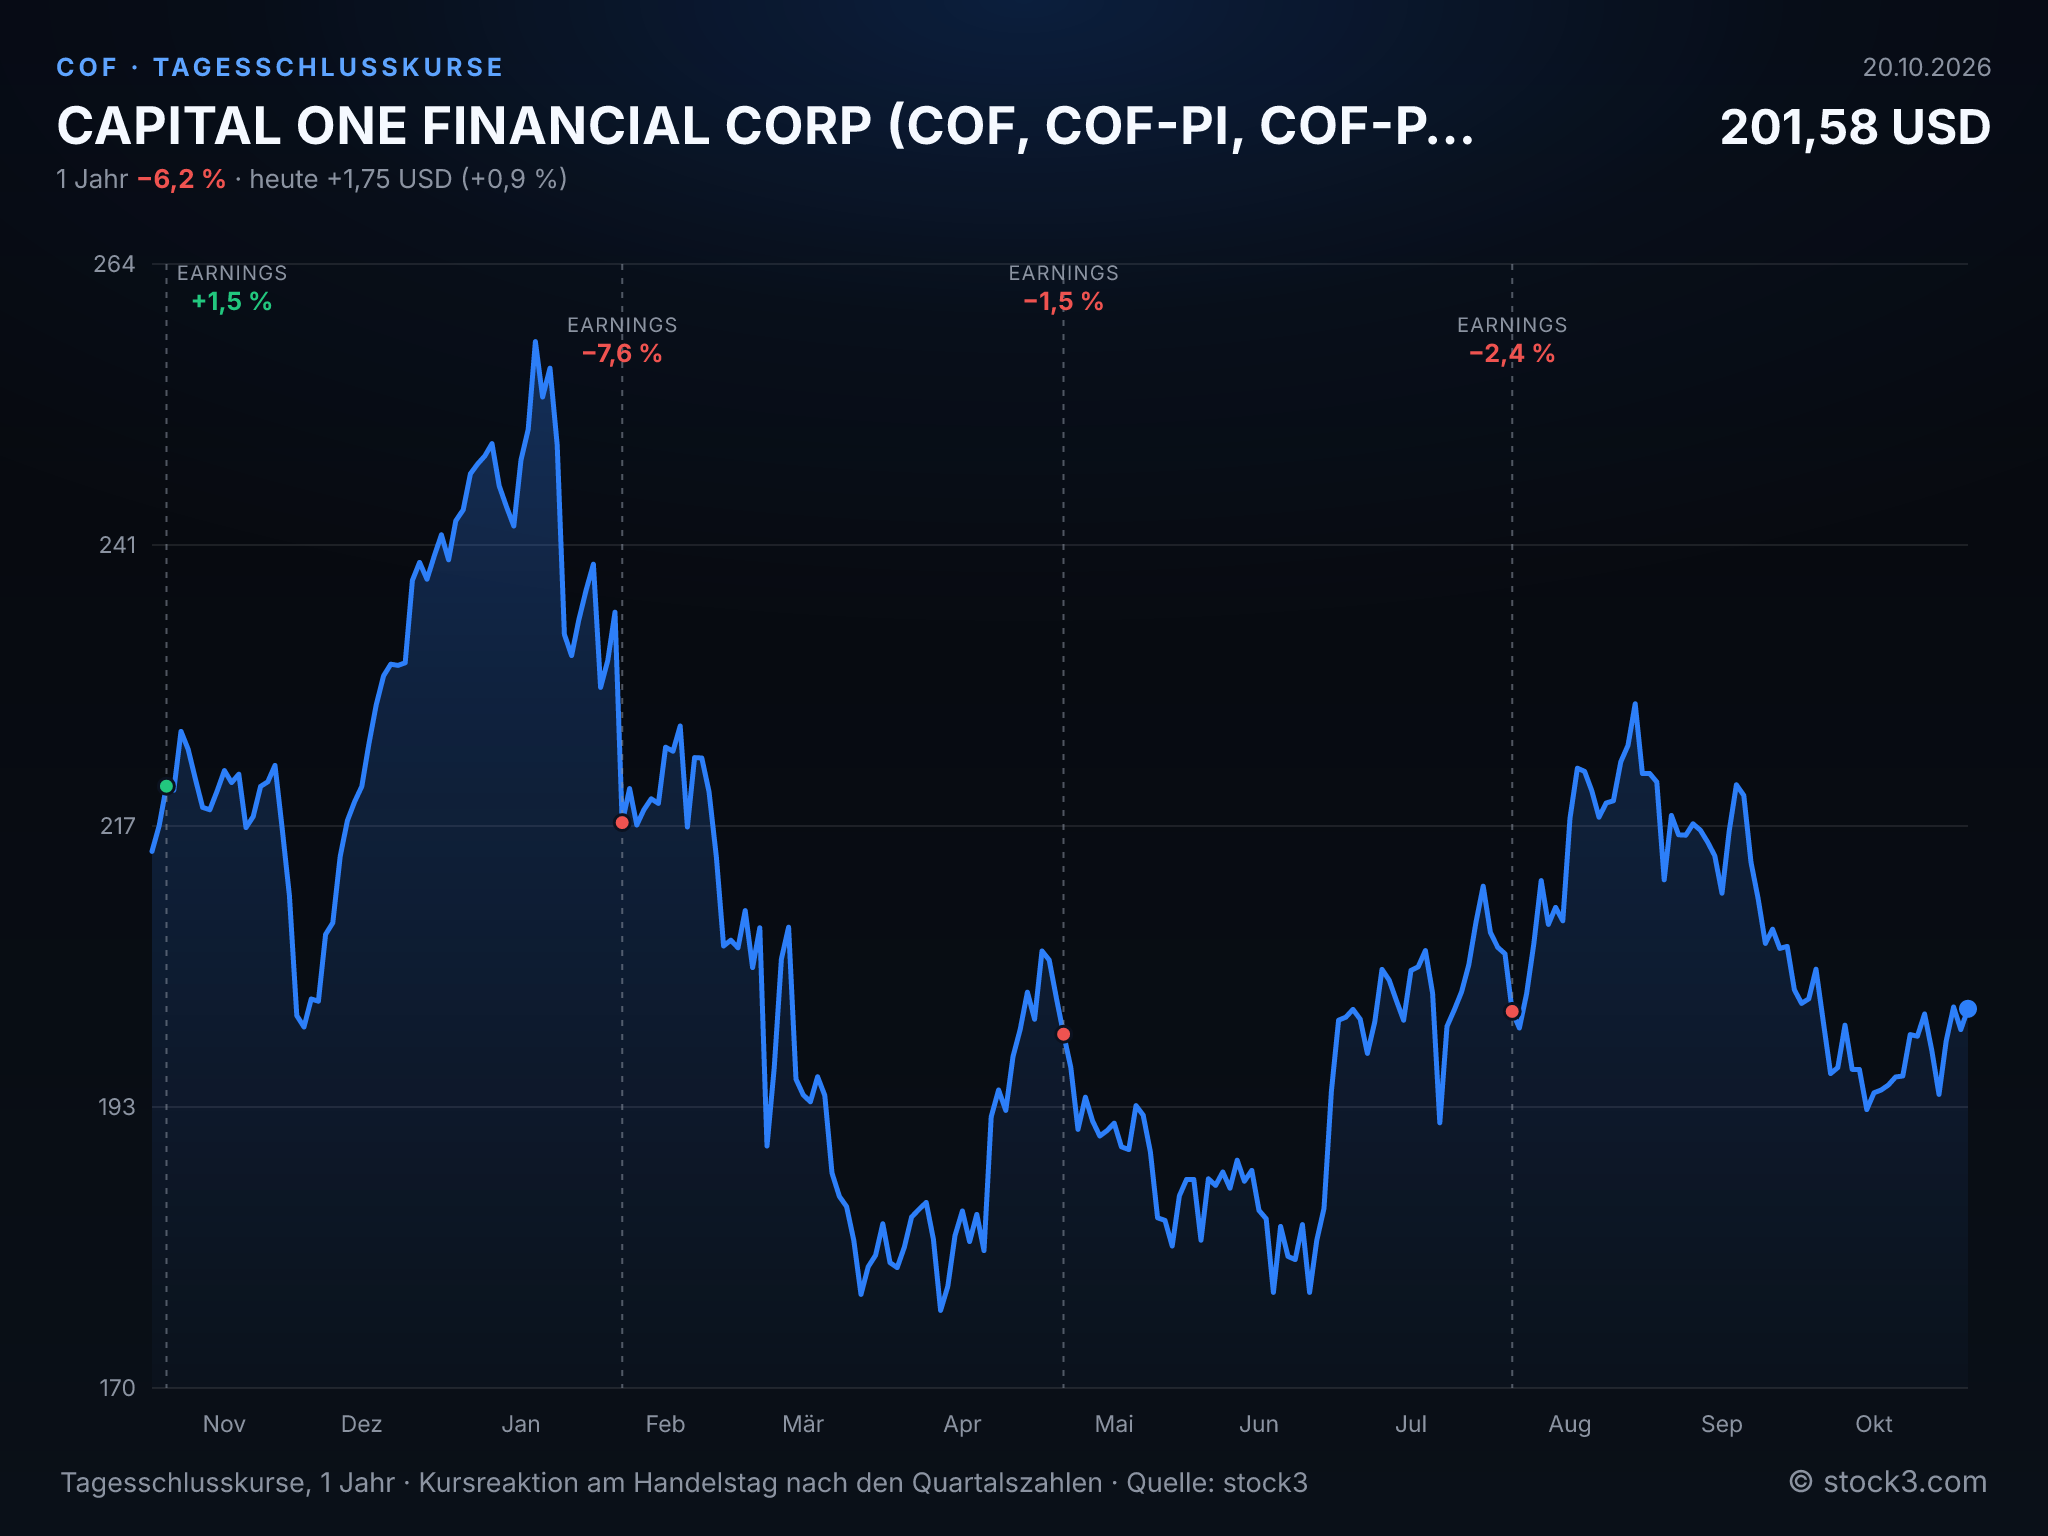
Tagesschlusskurse der CAPITAL ONE FINANCIAL CORP-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 69,25 Mrd. USD | 63,90 Mrd. USD | 67,75 Mrd. USD |
| EPS | 19,35 USD | 20,53 USD | 23,93 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: Die bessere Zinsmarge und sinkende Kosten sorgen für ein um 10 % höheres Ergebnis vor Risikovorsorge und ein deutlich besseres Quartal als erwartet. Der kaum wachsende Kartenbestand, rückläufige Einlagen und Integrationskosten trüben jedoch das Bild; zwischen ausgewiesenem und bereinigtem Gewinn liegt mehr als 1 USD je Aktie. Auf Basis der Analystenschätzungen wird die Aktie mit dem 9,7-Fachen des für 2026 und dem 8,4-Fachen des für 2027 erwarteten Gewinns bewertet. Dem steht ein erwartetes EPS-Wachstum von 17 % gegenüber. Für die Aktie fällt die Tendenz damit freundlich aus. Mittelfristig braucht der Gewinn jedoch mehr als eine steigende Marge: Auch das derzeit kaum wachsende Kartengeschäft muss von den Synergien aus Discover profitieren.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

