BAKER HUGHES: Rekordbestand bei IET – der Umsatz hinkt hinterher
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Gasturbinen für KI-Rechenzentren, LNG-Anlagen und Pipelines füllen die Auftragsbücher von Baker Hughes, doch der Umsatz hält mit diesem Tempo nicht Schritt. Das Umsatzplus im dritten Quartal stammt überwiegend aus dem Zukauf von Chart Industries; die Aktie notiert in einer ersten nachbörslichen Indikation rund 1,3 % höher.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 14 % auf 8,03 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 7,75 Mrd. USD, getragen vor allem von 888 Mio. USD aus dem Chart-Zukauf. • Das bereinigte verwässerte EPS beträgt 0,70 USD nach 0,68 USD im Vorjahresquartal, erwartet waren 0,61 USD. • Das GAAP-EPS sinkt von 0,61 auf 0,41 USD, belastet unter anderem durch Transaktionskosten von 158 Mio. USD. • Die IET-Aufträge steigen um 42 % auf 5,9 Mrd. USD, der IET-Auftragsbestand erreicht mit 39,4 Mrd. USD einen Rekord. • Baker Hughes hebt das IET-Auftragsziel für 2026 bis 2028 von mehr als 45 Mrd. USD auf mindestens 50 Mrd. USD an. |
Baker Hughes steigert den Umsatz im dritten Quartal um 14 % gegenüber dem Vorjahr auf 8,03 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 7,75 Mrd. USD. Den größten Teil des Zuwachses liefert nach Unternehmensangaben die Mitte Juli übernommene Chart Industries, die bereits 888 Mio. USD beisteuert. In den angestammten Segmenten wächst der Umsatz dagegen nur um 1 % bei Oilfield Services & Equipment (OFSE) und um 3 % bei Industrial & Energy Technology (IET). Verkäufe von Geschäftsteilen bremsen beide Sparten.
Beim Gewinn hängt das Bild stark vom Rechenweg ab. Das bereinigte verwässerte EPS steigt von 0,68 auf 0,70 USD und liegt klar über der durchschnittlichen Analystenschätzung von 0,61 USD. Nach GAAP fällt das verwässerte EPS dagegen von 0,61 auf 0,41 USD, während der Nettogewinn um 33 % auf 411 Mio. USD sinkt. Das bereinigte EBITDA wächst um 14 % auf 1.415 Mio. USD und hält damit Schritt mit dem Umsatz.
Die Bereinigungen von 284 Mio. USD gehen fast vollständig auf die Übernahme zurück, allen voran Transaktionskosten von 158 Mio. USD und Abschreibungen von 143 Mio. USD auf immaterielle Werte von Chart. Eine Belastung bleibt allerdings auch in der bereinigten Rechnung: Der Zinsaufwand klettert von 56 auf 177 Mio. USD, nachdem sich die langfristigen Schulden seit Jahresende auf 17,48 Mrd. USD mehr als verdreifacht haben. Dass das bereinigte EPS trotzdem zulegt, spricht für die Ertragskraft des Zukaufs. Den finanziellen Spielraum engt er dennoch spürbar ein.
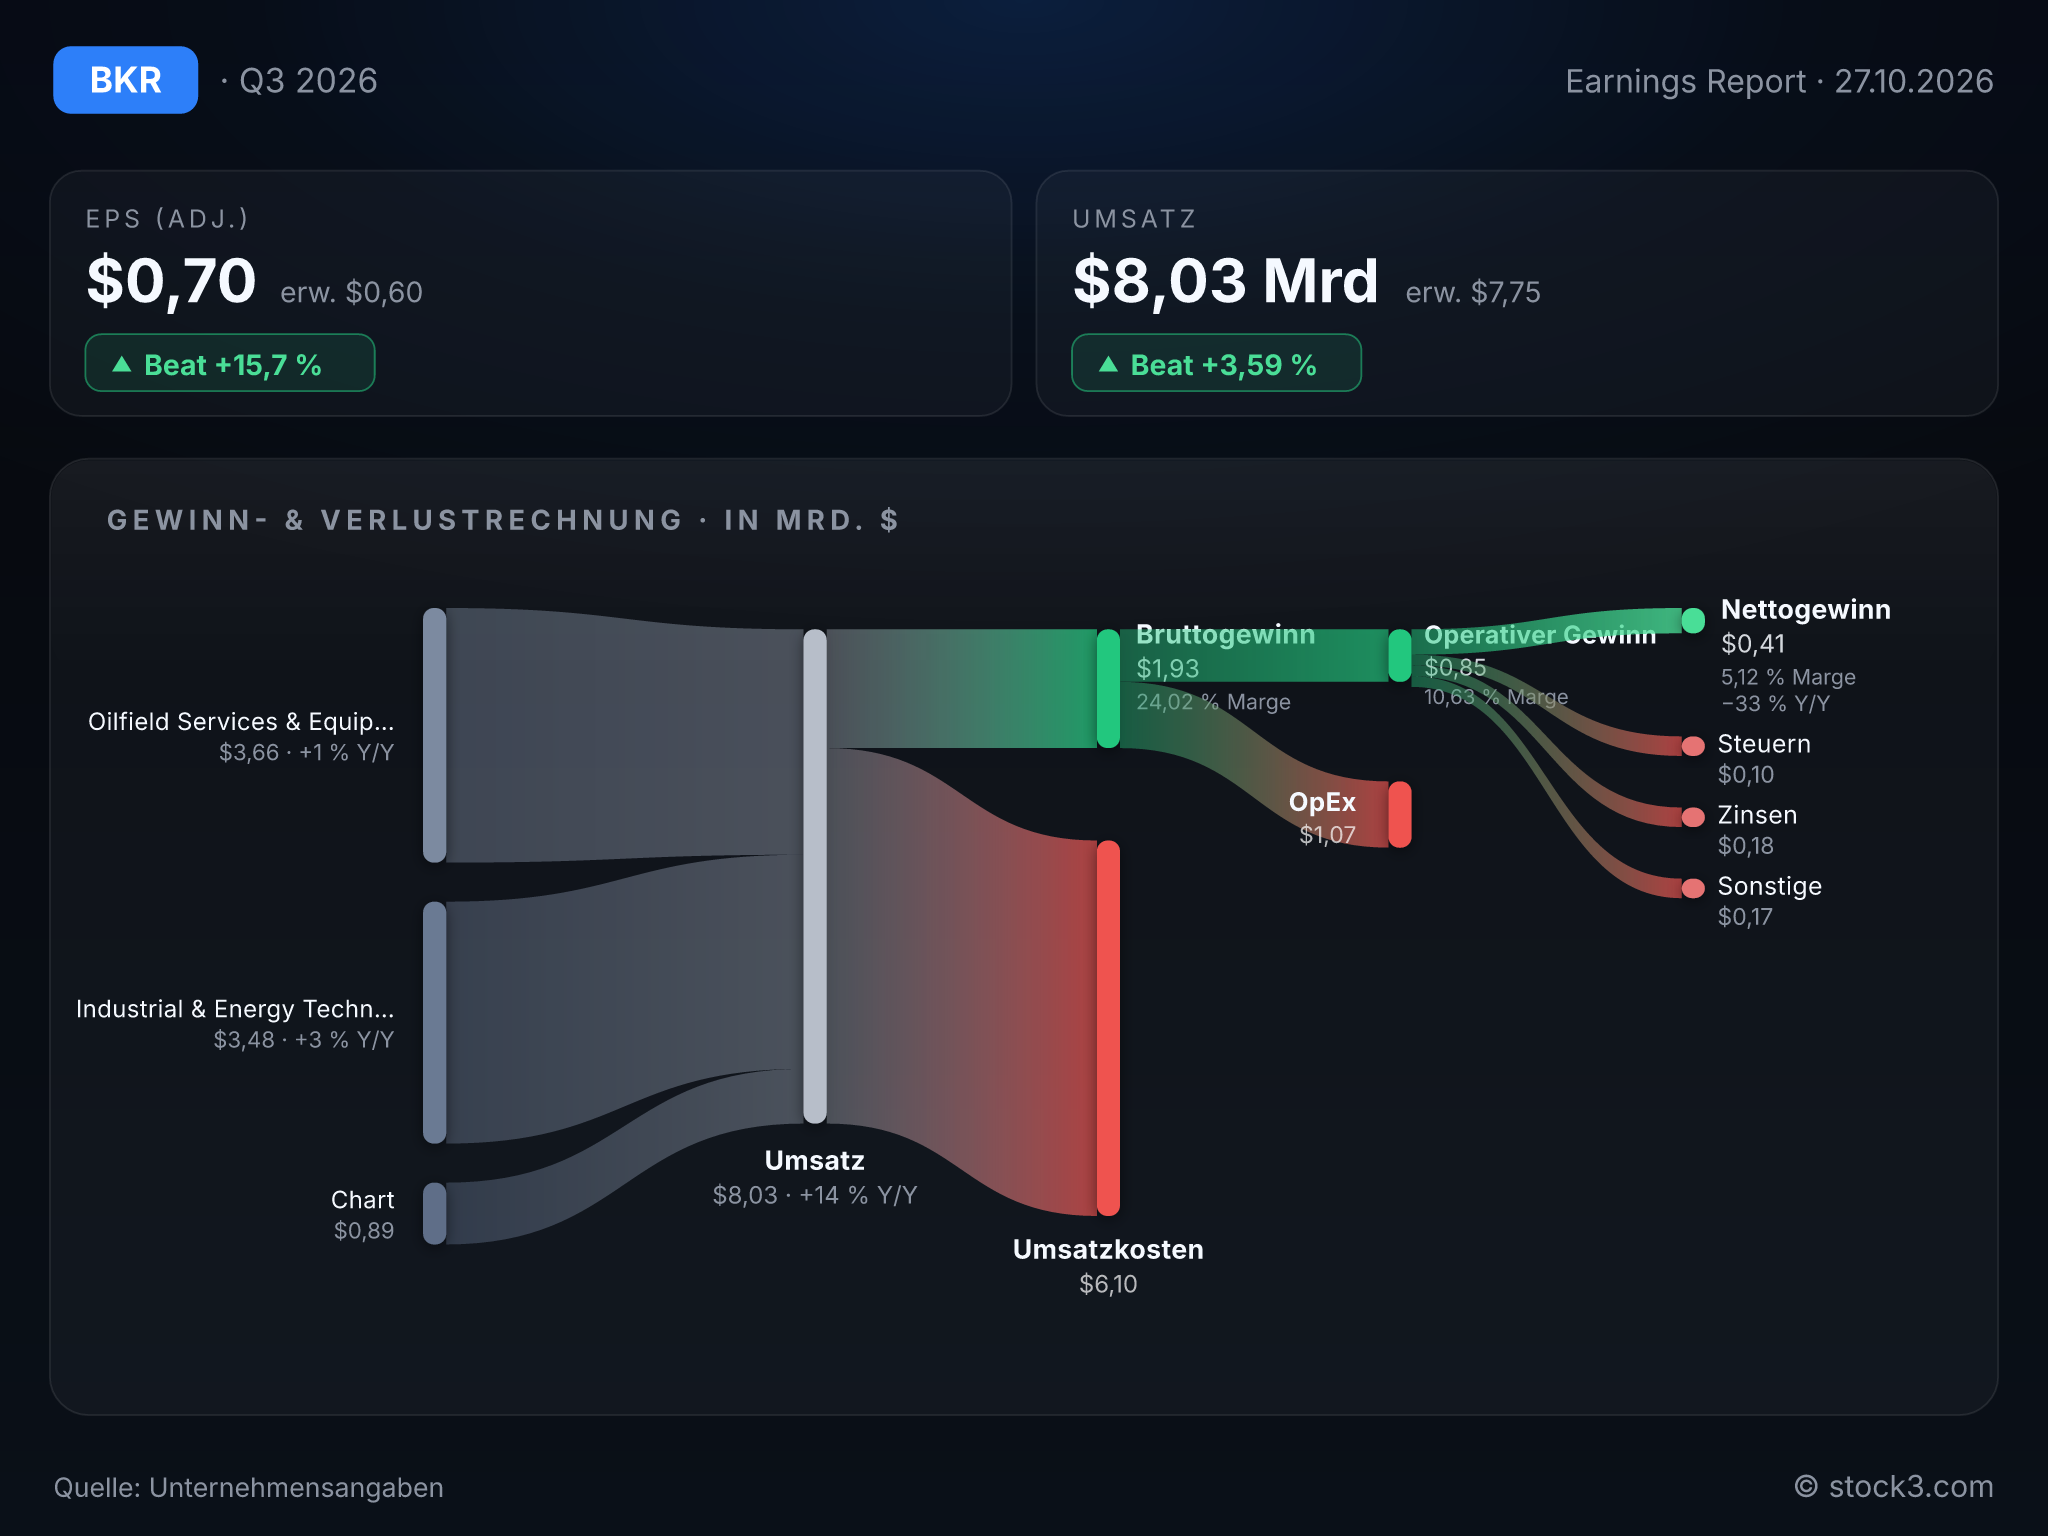
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Baker Hughes. (Quelle: Unternehmensangaben)
Die Aufträge laufen dem Umsatz davon
Der Auftragseingang steigt um 31 % auf 10,8 Mrd. USD. Treiber ist IET: Mit 5,9 Mrd. USD, einem Plus von 42 %, verzeichnet die Sparte ihr zweitstärkstes Auftragsquartal. Auf 1 USD Umsatz kommen dort 1,70 USD an neuen Bestellungen; der IET-Auftragsbestand erreicht mit 39,4 Mrd. USD einen Rekord. Allein ein US-Technologiekonzern ordert Gasturbinen-Pakete für 1,1 Gigawatt, um KI-Rechenzentren mit Strom zu versorgen.
Zugleich verbessert IET die EBITDA-Marge von 18,8 auf 19,7 %. Damit verschiebt sich das Gewicht im Konzern weiter vom zyklischen Ölfeldgeschäft zu langlaufenden Ausrüstungs- und Serviceverträgen. Nach Darstellung des Managements erhöhen diese die Planbarkeit der Umsätze und vergrößern die installierte Basis für das spätere Servicegeschäft.
Ölfelddienste kommen kaum vom Fleck
Weniger Schwung zeigt OFSE. Der Umsatz wächst um 1 % auf 3,66 Mrd. USD, während die EBITDA-Marge von 18,5 auf 18,1 % sinkt. In der Region Nahost/Asien fällt der Umsatz um 13 %, was das Unternehmen auf den Verkauf des Geschäfts mit Druckkontrolltechnik zurückführt. Europa/GUS/Subsahara-Afrika legt dagegen um 29 % zu. Die Aussagen des Managements zu einer spürbaren Belebung im Nahen Osten und einem drehenden Upstream-Markt klingen zuversichtlicher, als es die Zahlen der Sparte bisher hergeben. Immerhin steigen die OFSE-Aufträge gegenüber dem Vorquartal um 19 %.
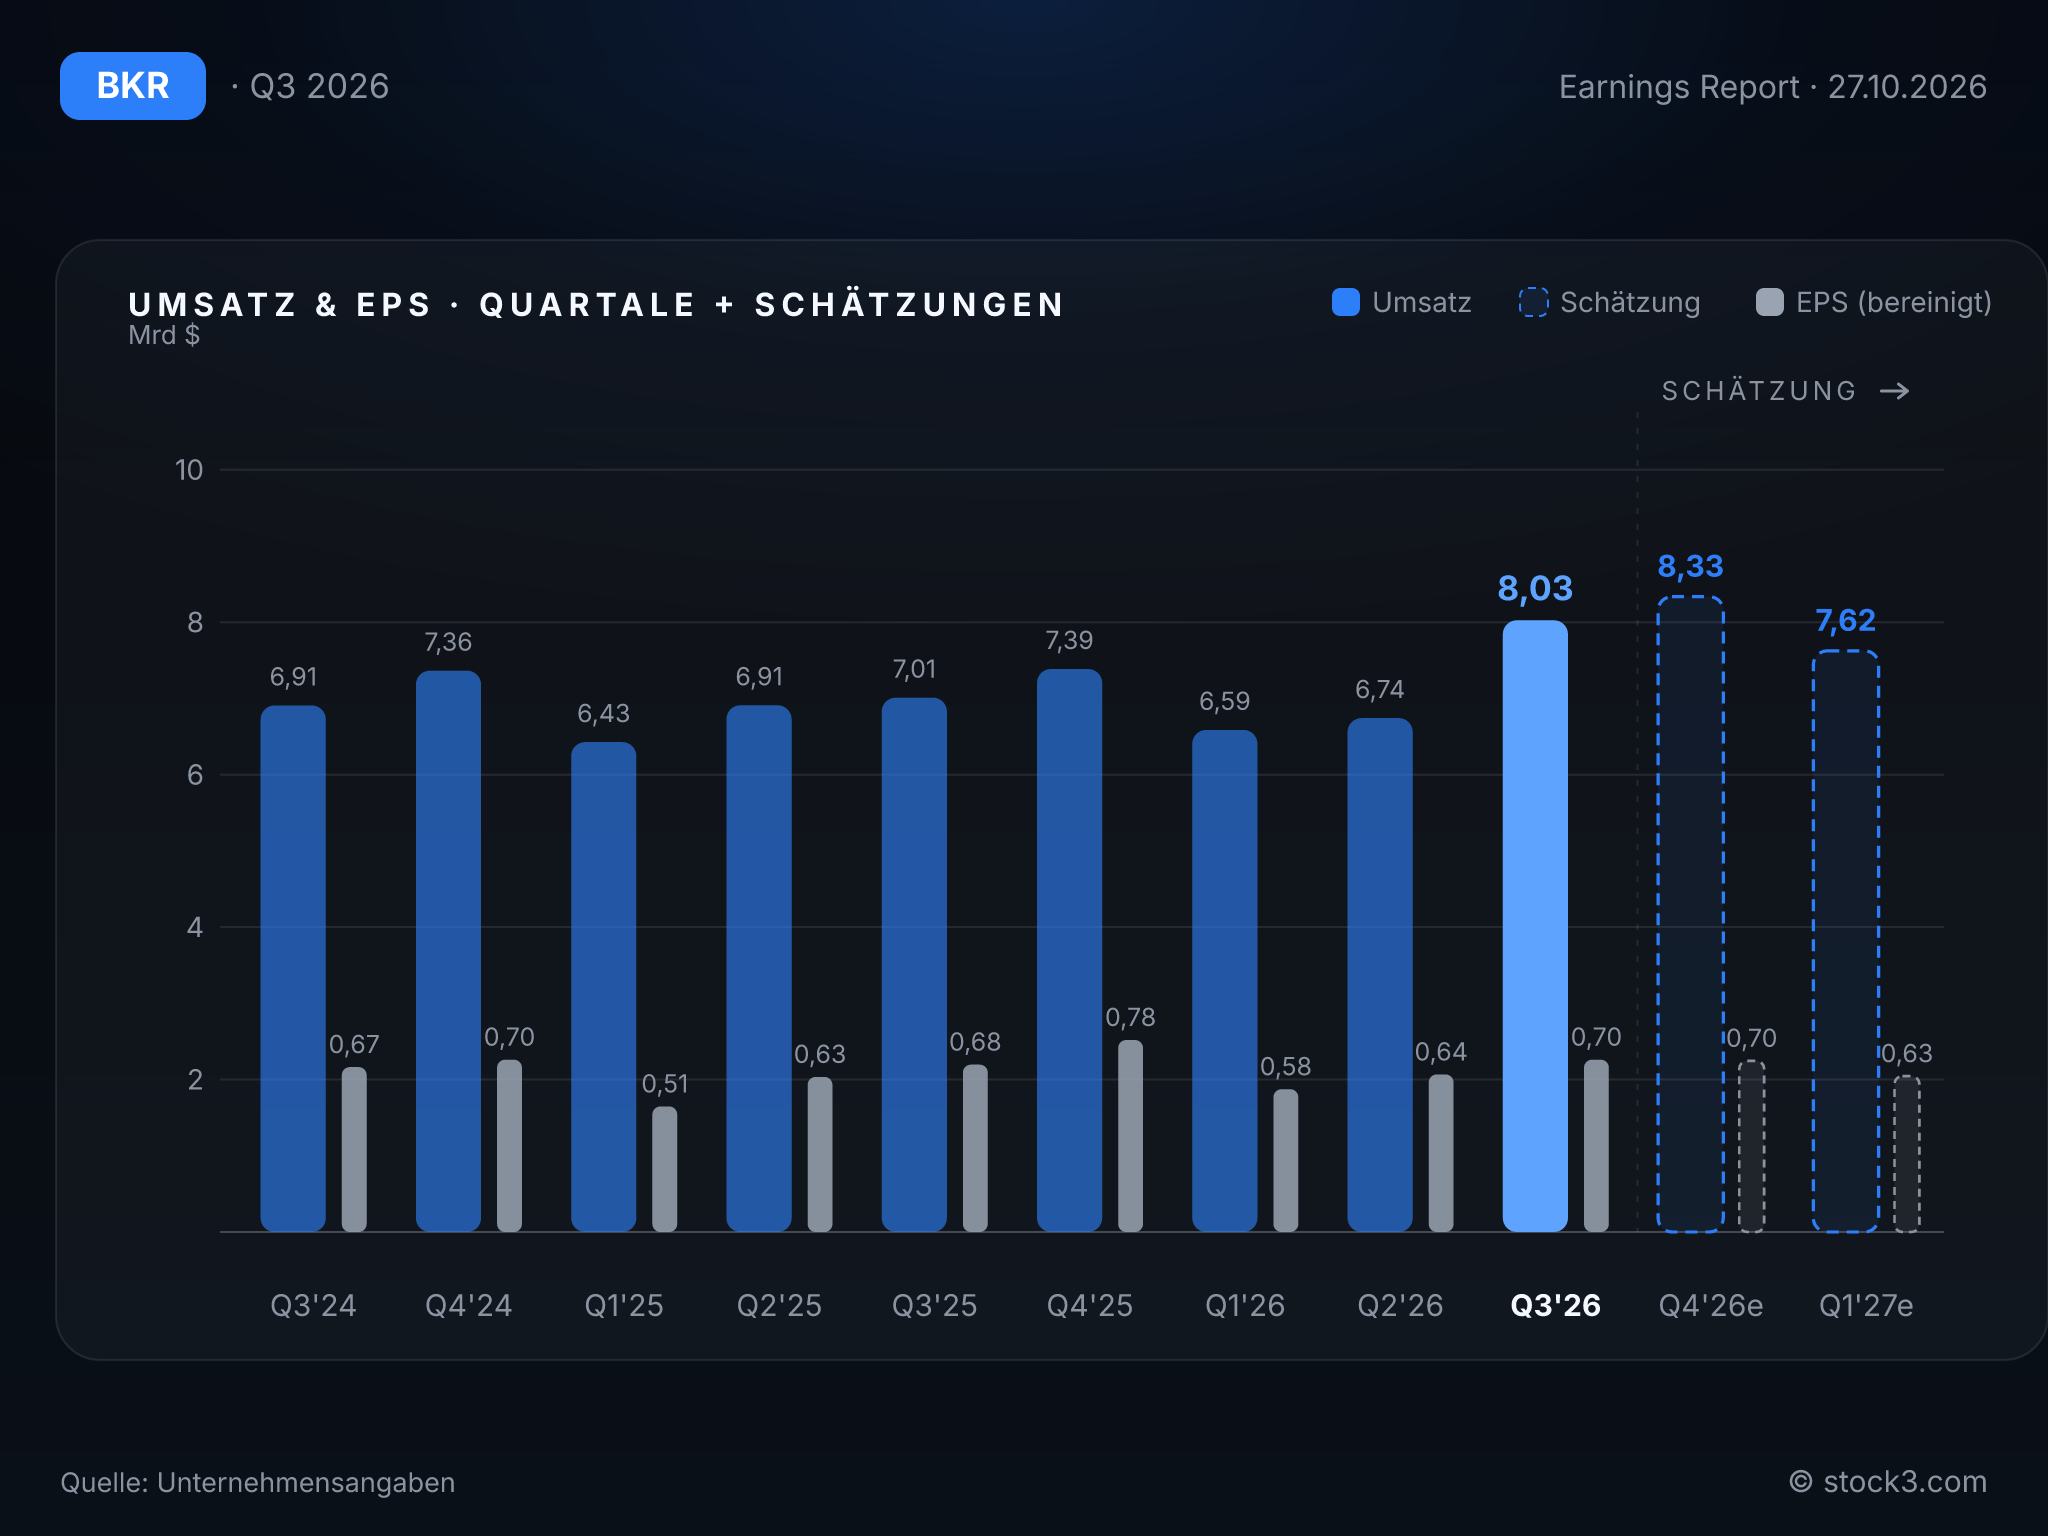
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Baker Hughes hebt das Auftragsziel für IET erneut an: Für die Jahre 2026 bis 2028 peilt der Konzern nun mindestens 50 Mrd. USD an, nach zuvor mehr als 45 Mrd. USD. Auch die Jahresprognose für die IET-Bestellungen steigt. Die Anhebung betrifft allerdings Aufträge, nicht Umsatz oder Gewinn. In den Erlösen schlägt sich das Auftragsplus erst mit Verzögerung nieder.
Auf dem Papier beschleunigt sich die Umsatzdynamik deutlich: Nach einem Rückgang von 2,4 % im Vorquartal wächst der Umsatz nun um 14 %. Diese Beschleunigung ist jedoch zugekauft. Analysten rechnen für 2026 mit einem Umsatz von 29,51 Mrd. USD und einem EPS von 2,70 USD, für 2027 mit 32,43 Mrd. USD und 2,96 USD. Ob sich diese Erwartungen erfüllen, hängt weniger von Chart ab als davon, wie zügig der Rekordbestand bei IET in Umsatz umschlägt.
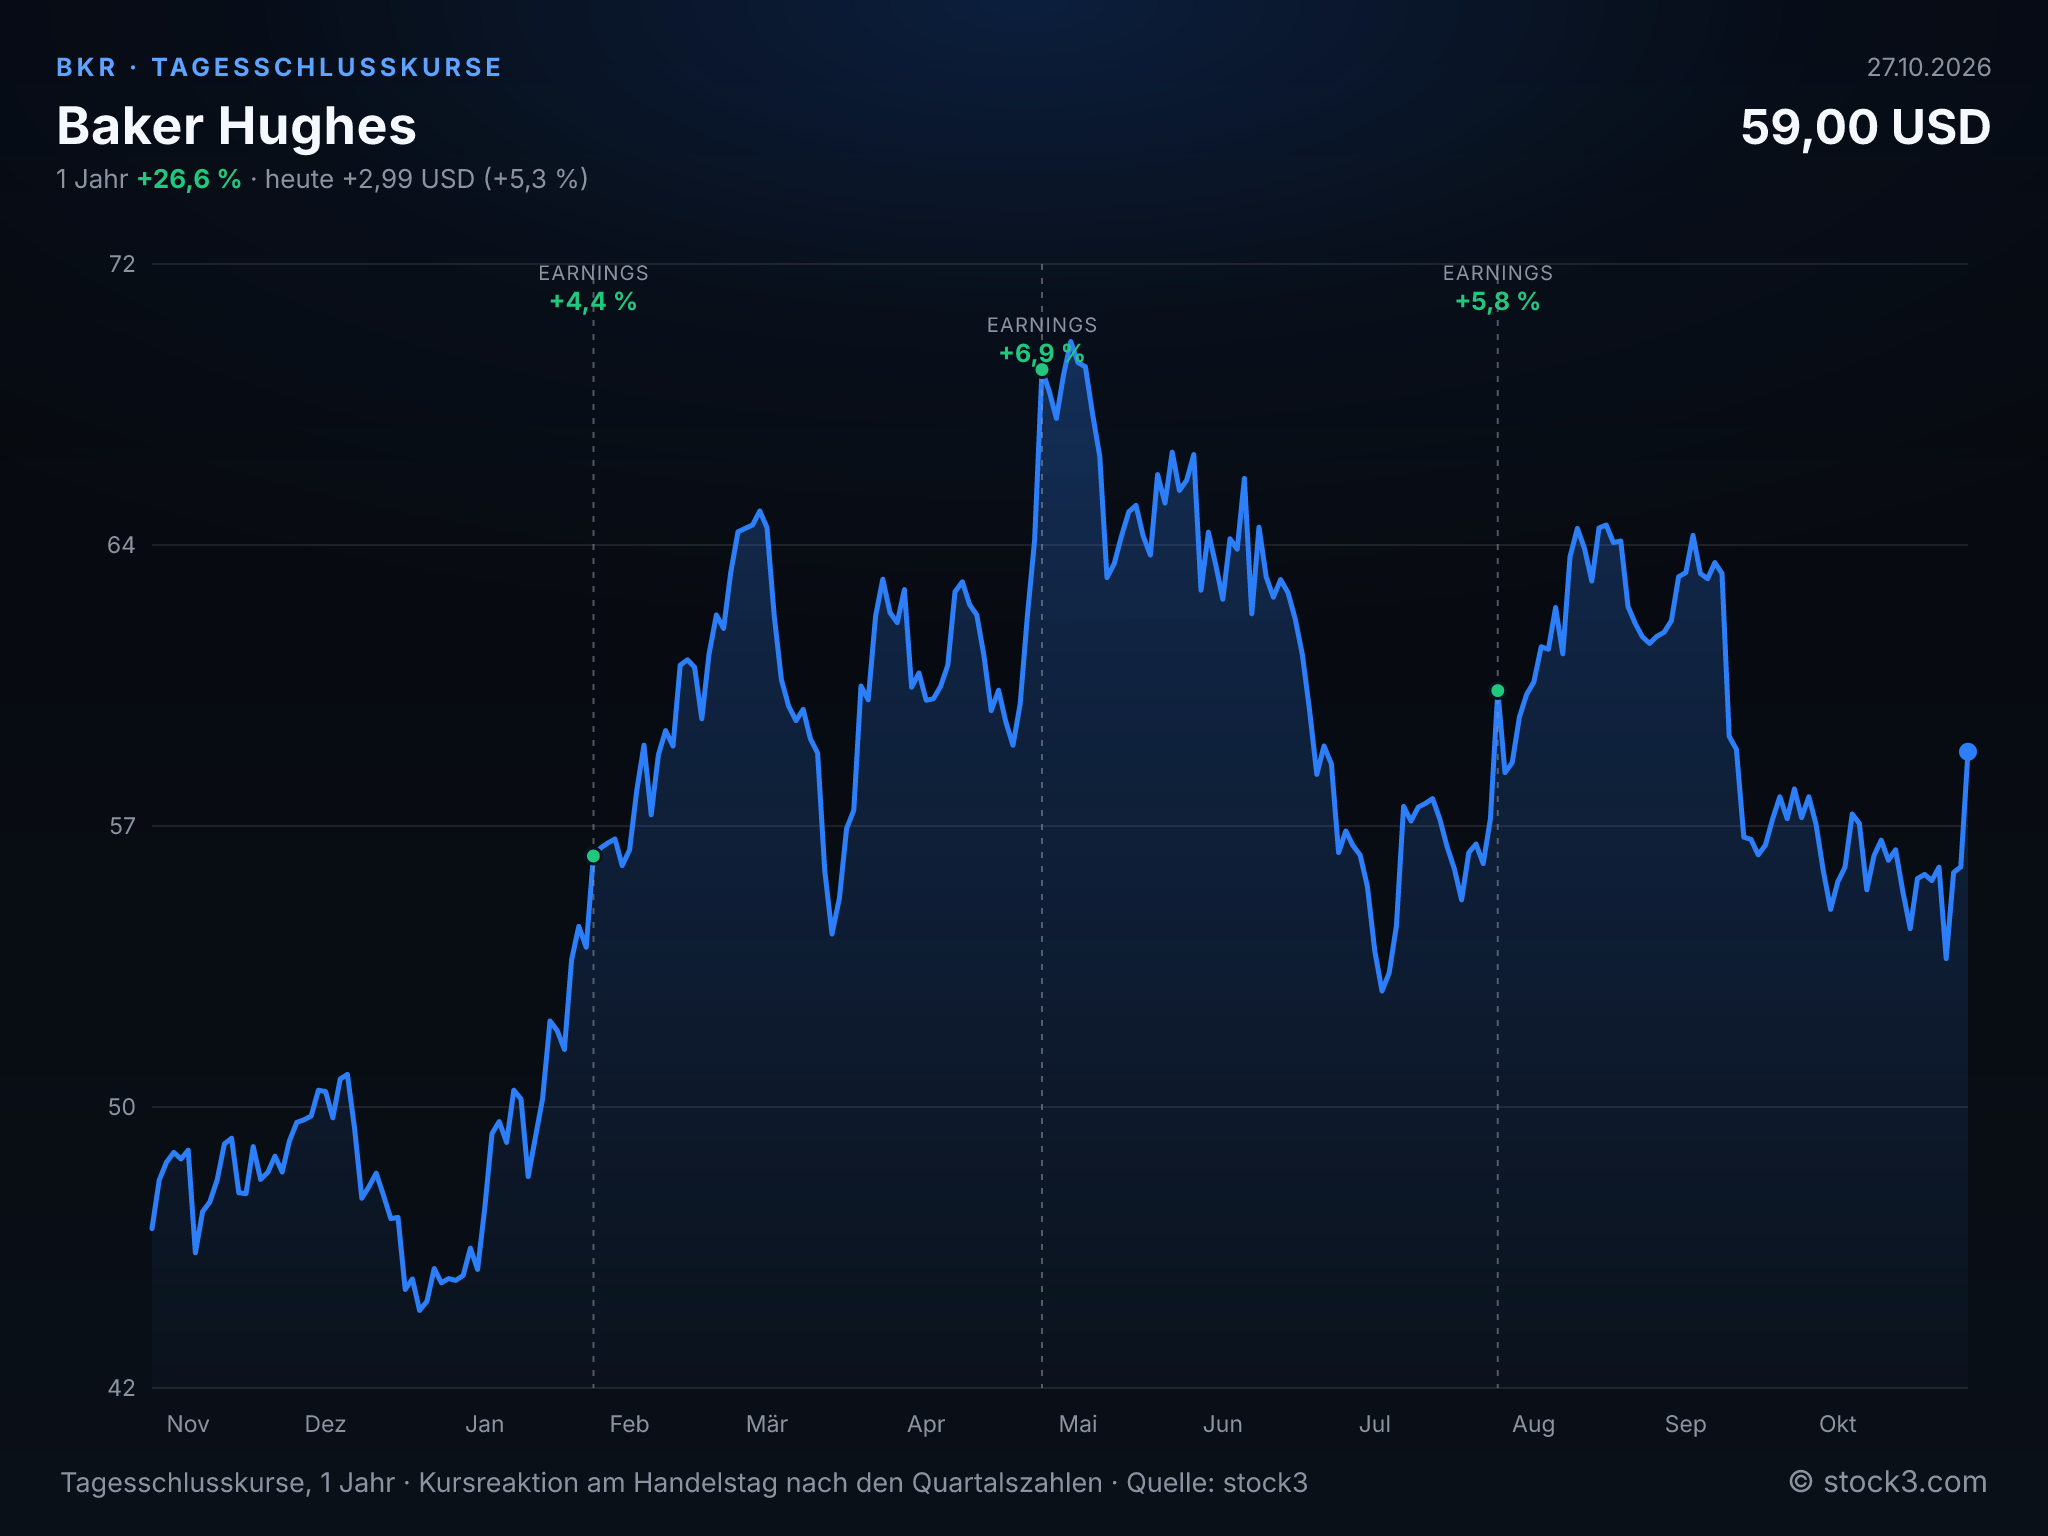
Tagesschlusskurse der Baker Hughes-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 27,73 Mrd. USD | 29,51 Mrd. USD | 32,43 Mrd. USD |
| EPS | 2,60 USD | 2,70 USD | 2,96 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 39,4 Mrd. USD Auftragsbestand bei IET und ein bereinigtes EPS klar über den Schätzungen geben den Ausschlag für eine überwiegend positive Quartalsbilanz. Das kaum vorhandene organische Wachstum der angestammten Sparten, der um ein Drittel gesunkene GAAP-Gewinn und die mit dem Chart-Zukauf mehr als verdreifachte Schuldenlast trüben das Bild. Das KGV auf Basis der Analystenschätzungen liegt bei 21,9 für 2026 und 19,9 für 2027, bei einem erwarteten Gewinnwachstum von 10 %. Gehen die Turbinenbestellungen aus dem KI-Umfeld weiterhin so verlässlich ein wie in diesem Quartal, bleibt die Tendenz für die Aktie freundlich.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

