APPLOVIN: Prognose über den Erwartungen – das Tempo soll nachlassen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
AppLovin übertrifft im dritten Quartal seine eigene Umsatzprognose um rund 100 Mio. USD und stellt auch für das Schlussquartal mehr Umsatz in Aussicht, als Analysten erwarten. Gegenüber dem Vorjahr verspricht dieser Ausblick allerdings spürbar weniger Tempo als die 55 % Wachstum, die der Betreiber der Werbeplattform aktuell meldet.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 55 % auf 2,18 Mrd. USD, die durchschnittliche Analystenschätzung lag bei 2,08 Mrd. USD. • Das verwässerte GAAP-Ergebnis je Aktie klettert von 2,45 auf 4,30 USD, der Konsens lag bei 4,03 USD. • Die bereinigte EBITDA-Marge steigt von 82 % auf 84 %. • Für das vierte Quartal stellt AppLovin einen Umsatz von 2,365 bis 2,395 Mrd. USD in Aussicht, der Analystenkonsens liegt bei 2,25 Mrd. USD. • AppLovin kauft für 1,4 Mrd. USD eigene Aktien zurück und erweitert das Rückkaufprogramm auf insgesamt 3,6 Mrd. USD. |
AppLovin steigert den Umsatz im dritten Quartal gegenüber dem Vorjahresquartal um 55 % auf 2,18 Mrd. USD. Damit liegen die Erlöse rund 5 % über der durchschnittlichen Analystenschätzung von 2,08 Mrd. USD und deutlich oberhalb der eigenen Prognosespanne von 2,055 bis 2,085 Mrd. USD. Das bereinigte EBITDA (Adjusted EBITDA) wächst mit 59 % etwas schneller und erreicht 1,84 Mrd. USD, während die Marge von 82 % auf 84 % steigt.
Unter dem Strich verdient AppLovin 1,44 Mrd. USD und damit 72 % mehr als vor einem Jahr. Das verwässerte Ergebnis je Aktie nach GAAP steigt von 2,45 auf 4,30 USD und übertrifft die durchschnittliche Analystenschätzung von 4,03 USD. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 2,4 % tiefer.
Dass der Nettogewinn so viel schneller wächst als der Umsatz, hat allerdings nicht nur operative Gründe. Das operative Ergebnis steigt um 58 % auf 1,71 Mrd. USD und hält damit ungefähr Schritt mit den Erlösen. Für den zusätzlichen Schub sorgt das Finanzergebnis: Statt eines kleinen Aufwands im Vorjahresquartal verbucht AppLovin diesmal sonstige Erträge von 86 Mio. USD. Ohne diesen Posten fiele der Gewinnsprung spürbar kleiner aus. Für die Qualität des Kerngeschäfts spricht zugleich die operative Hebelwirkung: Der Großteil jedes zusätzlichen Umsatzdollars kommt bereits im operativen Ergebnis an.
Der Cashflow fließt fast komplett in Rückkäufe
Der Free Cashflow erreicht 1,42 Mrd. USD. Nahezu denselben Betrag gibt AppLovin für zurückgekaufte und einbehaltene Aktien aus: 4,1 Mio. Stück für insgesamt 1,4 Mrd. USD. Der Verwaltungsrat stockt das Rückkaufprogramm zudem um 3,2 Mrd. USD auf, sodass Ende Oktober insgesamt 3,6 Mrd. USD zur Verfügung stehen. Als Begründung nennt er das anhaltende Vertrauen in die Zukunft des Unternehmens.
Darin steckt die Botschaft, dass Rückkäufe die bevorzugte Verwendung des Cashflows bleiben. Die sinkende Aktienzahl schiebt das Ergebnis je Aktie zusätzlich an, unabhängig vom operativen Wachstum.
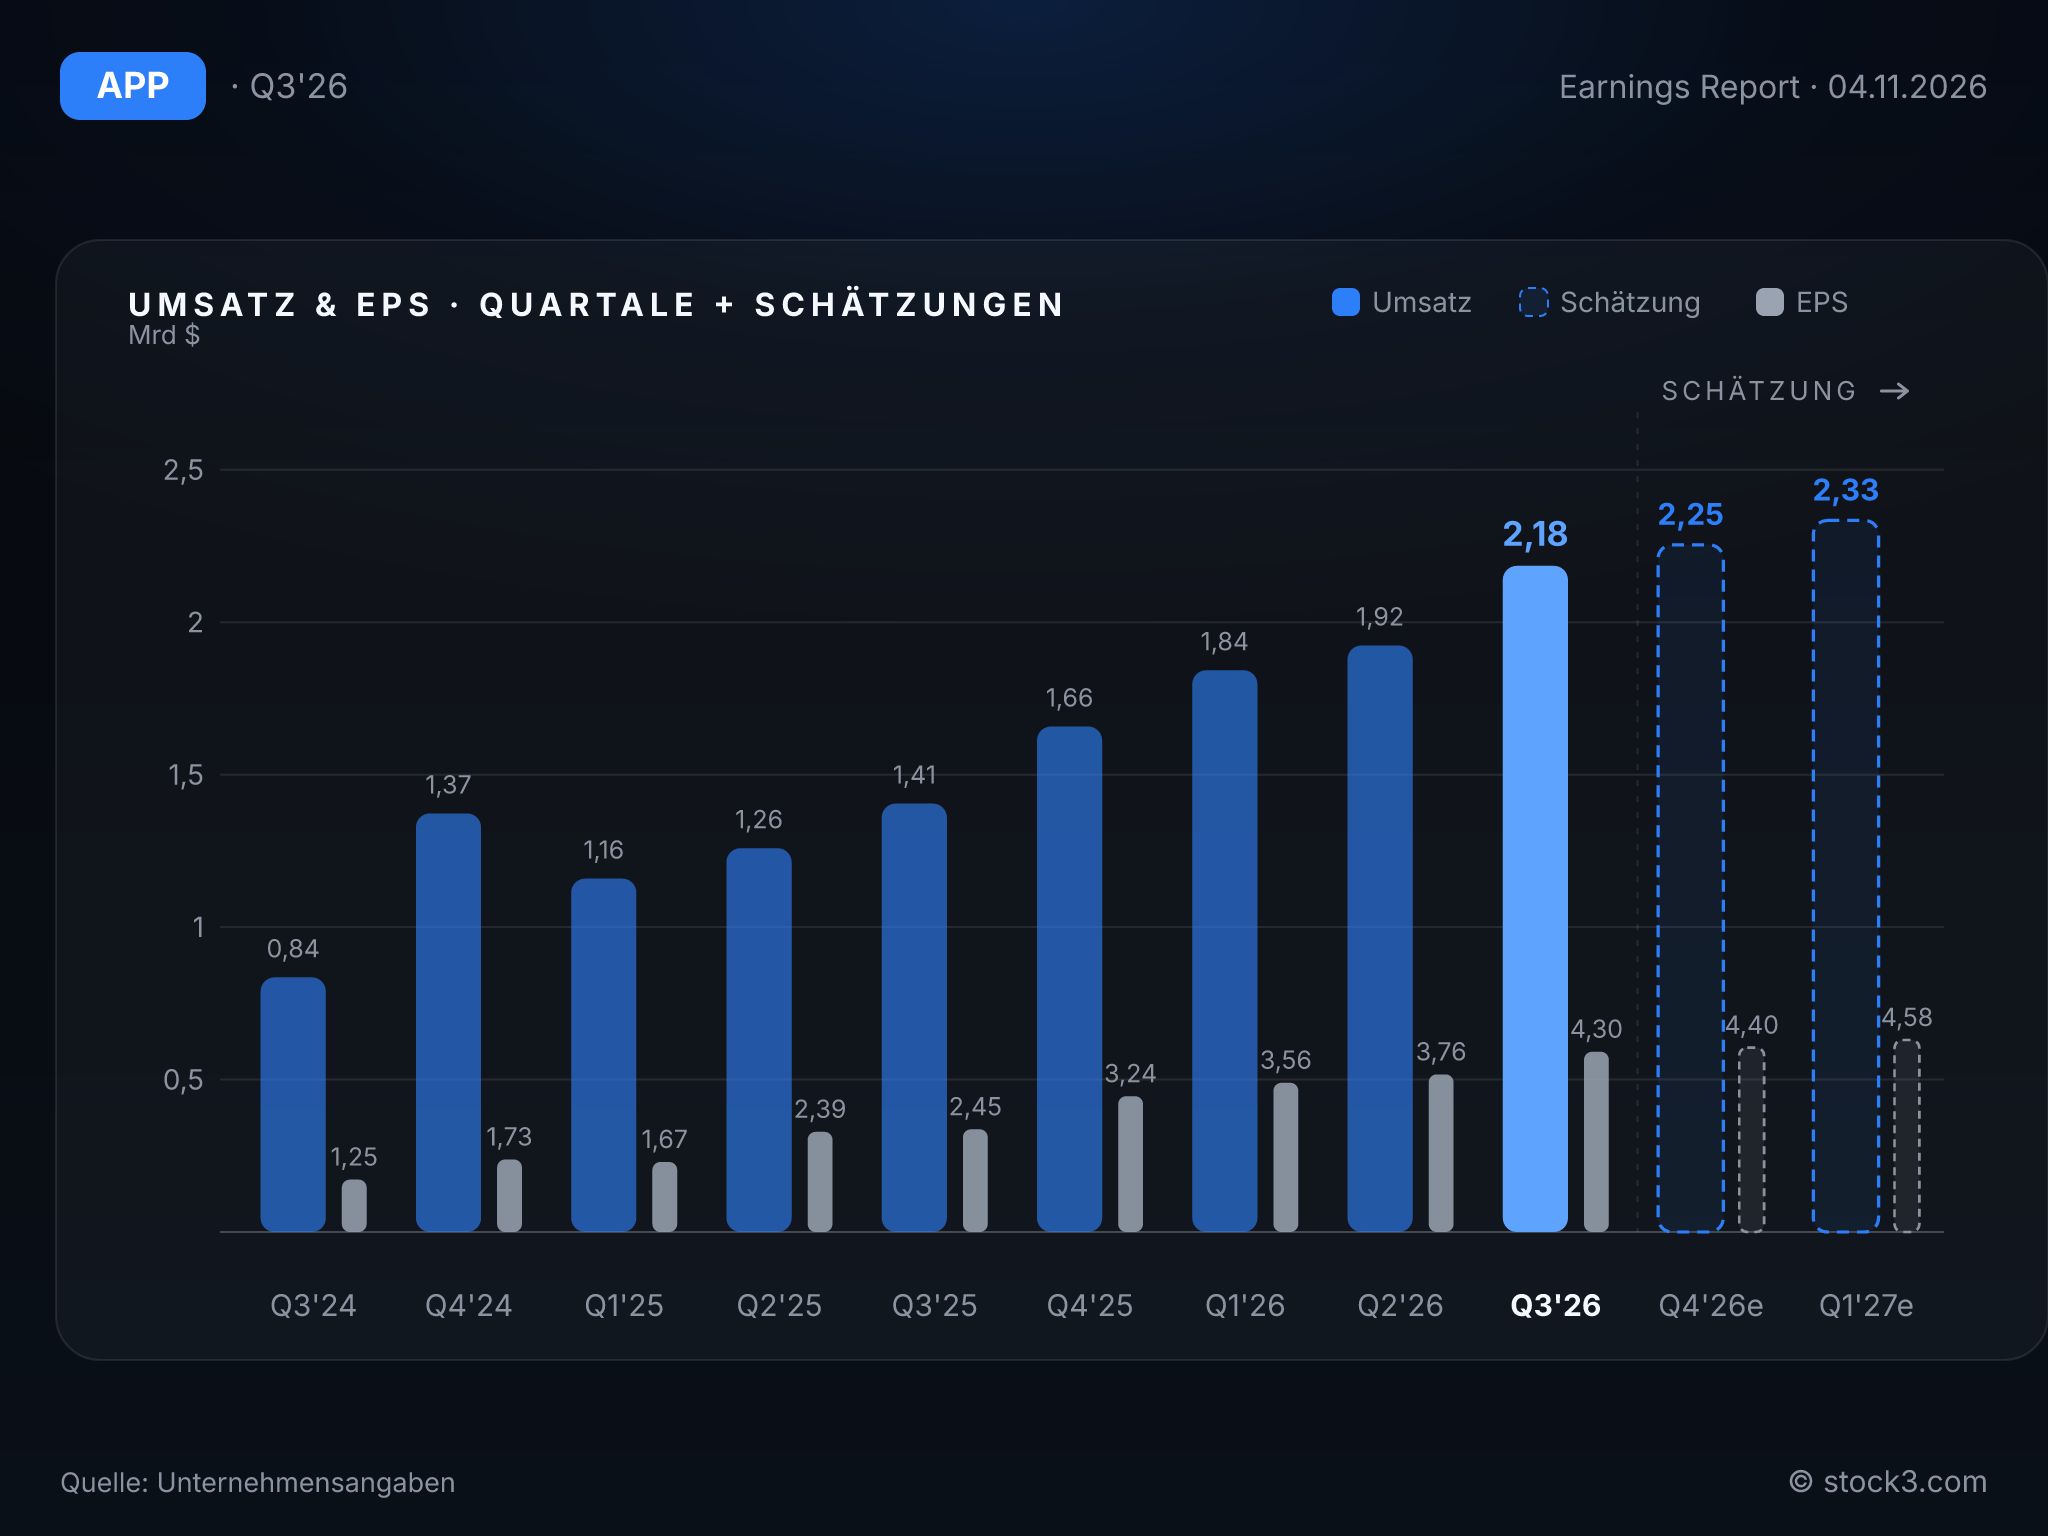
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Schlussquartal übertrifft die Erwartungen der Analysten, signalisiert aber zugleich eine Verlangsamung. AppLovin stellt einen Umsatz von 2,365 bis 2,395 Mrd. USD in Aussicht. Die Mitte der Spanne liegt 5,6 % über dem Analystenkonsens von 2,25 Mrd. USD für das vierte Quartal. Gegenüber dem Vorjahresquartal entspricht sie allerdings nur noch einem impliziten Wachstum von rund 44 %, gut elf Prozentpunkte weniger als im abgelaufenen Quartal. Beim bereinigten EBITDA plant der Konzern mit 1,995 bis 2,025 Mrd. USD und einer Marge von 84 % bis 85 %, also mindestens auf dem jetzt erreichten Niveau.
Wie viel Puffer in solchen Spannen steckt, zeigt das dritte Quartal, in dem AppLovin die eigene Obergrenze um rund 100 Mio. USD übertraf. An der angezeigten Verlangsamung ändert das jedoch nichts: Selbst ein Übertreffen in ähnlicher Größenordnung brächte das Wachstum im Schlussquartal nicht auf das aktuelle Tempo zurück. Die Planung sieht damit eine stabile Profitabilität bei langsamerem Wachstum vor.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 5,48 Mrd. USD | 8,10 Mrd. USD | 10,11 Mrd. USD |
| EPS | 9,62 USD | 15,69 USD | 19,68 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Operativ übertrifft AppLovin sämtliche Messlatten einschließlich der eigenen Prognose. Der Schwachpunkt bleibt das im Ausblick implizierte Wachstum von rund 44 %, das deutlich unter den 55 % des dritten Quartals liegt. Dem stehen eine Marge von mindestens 84 %, ein Free Cashflow von 1,42 Mrd. USD und eine Prognose über dem Konsens gegenüber, während der Nettogewinn zum Teil von sonstigen Erträgen profitiert. Auf Basis der Analystenschätzungen sinkt das KGV von 14,5 für 2026 auf 11,6 für 2027. Zusammen mit dem erwarteten Gewinnwachstum von 26 % stützt das den weiterhin positiven Blick auf die Aktie, auch wenn die Plattform nach eigener Planung zum Jahresende langsamer wächst.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

